


親から譲り受けた株式をどう扱えばいいのか、判断に迷っている人は少なくありません。「相続したらとりあえず売ればいい」「贈与ならNISA口座に入れておけば税金はかからない」と考えていると、思わぬ場面で課税額が変わってしまうことがあります。
この記事では、相続・贈与で株式を受け取った人が押さえておきたい税金の仕組みを、国税庁の資料を基に整理します。評価額の決まり方から、取得費の引き継ぎ、生前贈与加算のルール変更まで、実務の順番に沿って解説していきます。
1. 相続した株式はどう評価される?「最終価格」だけで決まらない仕組み
まず基本を確認しておきましょう。相続や贈与で受け取った上場株式は、税務上「いくらの価値があったか」を確定させる必要があります。これが相続税・贈与税の計算の出発点になります。
1.1 課税時期の最終価格が原則
国税庁のタックスアンサーによると、上場株式は「その株式が上場されている金融商品取引所が公表する課税時期の最終価格」によって評価します。
課税時期とは、相続または遺贈の場合は被相続人の死亡の日、贈与の場合は贈与により財産を取得した日を指します。つまり、亡くなった日や贈与を受けた日の終値が基準です。
「上場株式は、その株式が上場されている金融商品取引所が公表する課税時期(相続または遺贈の場合は被相続人の死亡の日、贈与の場合は贈与により財産を取得した日)の最終価格によって評価します。ただし、課税時期の最終価格が、次の3つの価額のうち最も低い価額を超える場合は、その最も低い価額により評価します。」
株価が急騰した直後に相続が発生したようなケースでは、この比較によって評価額を抑えられる場合があります(株式投資にかかる税金の基本で解説した配当・売却益の課税とは別の、相続税・贈与税独自のルールです)。
2. 贈与を受けた株式にかかる税金の基本
次に、贈与で株式を受け取った場合の税金の仕組みを確認します。贈与税には「暦年課税」と「相続時精算課税」があり、どちらを選ぶかで税額が変わります。
2.1 暦年課税は基礎控除110万円、税率は2種類
暦年課税は、1年間(1月1日〜12月31日)に贈与を受けた財産の合計額から基礎控除110万円を差し引き、残りに税率を掛けて計算します。
税率表は2種類あります。祖父母や父母などの直系尊属から、18歳以上の子や孫が贈与を受けた場合の「特例税率」と、それ以外(兄弟間、夫婦間など)に使う「一般税率」です。関係によって税額が変わります。
3. 暦年贈与か相続時精算課税か。「500万円分の株式」で比べてみる
贈与税の計算方法が分かったところで、実際に数字を当てはめて比較してみましょう。
ここが上位記事にあまり出てこない、実務に直結する独自の切り口です。
暦年課税と相続時精算課税は、一度選ぶと暦年課税へは戻れないという性質があります。国税庁は次のように説明しています。
「この制度を選択する場合には、贈与を受けた年の翌年の2月1日から3月15日までの間に一定の書類を添付した『相続時精算課税選択届出書』を提出する必要があります。(中略)一度選択すると、その選択に係る贈与者から贈与を受ける財産については、その選択をした年分以降すべてこの制度が適用され、『暦年課税』へ変更することはできません。」
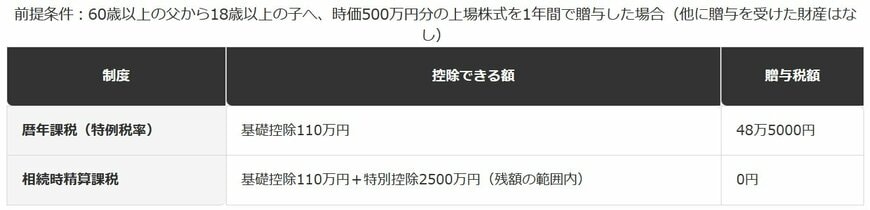
暦年贈与と相続時精算課税、500万円分の株式を贈与した場合の贈与税額1/2
出所:国税庁「No.4408 贈与税の計算と税率(暦年課税)」、国税庁「No.4103 相続時精算課税の選択」を基にLIMO編集部作成
3.1 【500万円分の株式を贈与したときの税額比較】
暦年課税(特例税率)の場合
- 課税価格:500万円-110万円=390万円
- 贈与税額:390万円×15%-10万円=48万5000円
相続時精算課税の場合
- 課税価格:500万円-110万円=390万円
- 特別控除の範囲内(2500万円まで)のため贈与税額:0円
相続時精算課税を選べば、この場面では贈与税をゼロにできます。ただし特別控除で先送りした390万円分は、贈与者が亡くなったときに相続財産へ加算され、相続税の対象になります。
「贈与時の価額」で加算される点も見逃せません。贈与後に株価が上がっても、加算される金額は贈与時点の390万円のまま固定されます。値上がりが見込める株式ほど、相続時精算課税のこの特徴が有利に働く可能性があります。
4. 生前贈与加算「3年」は今年まで。来年以降は段階的に「7年」へ
ここからは、相続直前の贈与に関わる時限性の高いルールです。今、株式の贈与を検討している人ほど知っておく価値があります。
4.1 相続開始前の贈与は相続財産に加算される
暦年課税で贈与を受けた財産のうち、被相続人の死亡前一定期間内に贈与されたものは、相続税の課税価格に加算されるルールがあります。この「加算対象期間」が、令和6年の税制改正で3年から7年へと段階的に延びています。
「令和6年1月1日以後の暦年課税に係る贈与により取得した財産については、その加算対象期間が相続開始前7年以内となります。」
出典:国税庁「No.4161 贈与財産の加算と税額控除(暦年課税)」
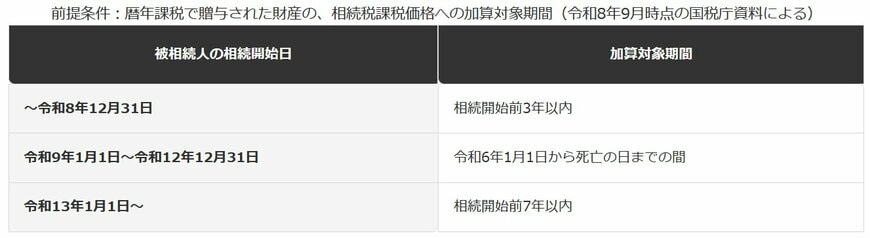
4.2 【生前贈与加算の対象期間・死亡日別】
令和8年12月31日までに相続が始まる場合
- 加算対象期間:相続開始前3年以内
令和9年1月1日〜令和12年12月31日に相続が始まる場合
- 加算対象期間:令和6年1月1日から死亡の日までの間
令和13年1月1日以降に相続が始まる場合
- 加算対象期間:相続開始前7年以内
5. 【編集者の視点】
この加算対象期間の延長は、「相続直前に急いで株式を贈与しておけば節税になる」という発想が、これから通用しにくくなることを意味します。
令和8年12月31日までに相続が始まる限り、加算されるのは直近3年分の贈与だけです。しかし令和13年1月1日以降に相続が始まる場合は、直近7年分の贈与が加算の対象になります。
ためしに、毎年200万円分の株式を暦年贈与していたケースで比べてみます。3年ルールが適用される時期に相続が始まれば、加算額は200万円×3年=600万円です。
7年ルールが完全に適用される令和13年1月1日以降に相続が始まった場合は、7年分の合計1400万円から、相続開始前3年を超える部分に適用される猶予額100万円を差し引いた1300万円が加算されます。差額は700万円にのぼります。
同じペースで贈与を続けていても、被相続人がいつ亡くなるかによって、相続財産に上乗せされる金額が変わってくるということです。贈与を検討している株式がある場合は、加算対象期間がどちらのルールに当たるのかを、贈与する年ごとに確認しておくことをおすすめします。
なお、相続税そのものがかかるかどうかは別の話です。相続税には「3000万円+600万円×法定相続人の数」という基礎控除があり、これを超えない範囲の相続財産であれば、生前贈与加算がされても相続税は発生しません。基礎控除の計算は、相続財産全体を把握したうえで税務署や税理士に確認するのが確実です。
6. NISA口座に入っていた株式は、非課税のまま相続・贈与できない
もうひとつ見落とされやすい落とし穴があります。NISA口座の株式は、相続や贈与を機に非課税の扱いが終わる点です。
6.1 払い出し時に「終値」でみなし取得される
国税庁のタックスアンサーには、株式等の取得費(取得価額)についてこう記されています。
「非課税口座(NISA)や未成年者口座(ジュニアNISA)に受け入れられていた上場株式等が、相続、遺贈または贈与により払い出された場合は、原則として、その相続開始日または贈与の日の終値に相当する金額で相続人、受遺者または受贈者が取得したものとみなされます。」
つまり、NISA口座で育てていた含み益は非課税のまま確定し、そこから先は相続人・受贈者が新たに取得したものとして扱われます。相続や贈与をきっかけに、その株式のNISAとしての非課税措置そのものは終了するということです(株式投資とNISA・投資信託の使い分けでも触れているとおり、NISA口座は本人だけが使える制度です)。
「NISAで持っていたのだから、相続してもそのまま非課税で持ち続けられる」と考えていると、その後の値上がり分に課税されることに戸惑うかもしれません。相続・贈与を機に、その株式は通常の課税口座の株式と同じ扱いに切り替わると理解しておく必要があります。
7. 【編集者の視点】
NISA口座の非課税措置が相続人に引き継がれないという事実は、意外に知られていません。
この仕組みを正しく理解しておくと、2つの点で実務上の見落としを防げます。1つは、相続税・贈与税の計算上は、NISA口座内の株式であっても課税口座の株式と同じ評価ルールが適用されるという点です。非課税だからといって評価額の計算方法が変わるわけではありません。
もう1つは、売却時の話です。取得費は「相続開始日または贈与の日の終値」に切り替わるため、それ以前にNISA口座内で積み上がっていた含み益には結果的に課税されません。一方、相続・贈与後の値上がり分には通常どおり課税されます。
実務では、証券会社に連絡してNISA口座から特定口座・一般口座への払い出し手続きを進めます。手続きの詳細は証券会社によって異なるため、口座のある証券会社に確認するのが確実です。
8. 取得費は「引き継ぐ」。ただしわからなければ売却代金の5%
相続や贈与で受け取った株式を将来売却するとき、譲渡所得の計算には「取得費」が必要です。
8.1 被相続人・贈与者の取得費をそのまま引き継ぐ
国税庁は、払込みや購入以外の方法で取得した株式等の取得費について、次のように説明しています。
「相続(限定承認に係るものを除きます。)、遺贈(包括遺贈のうち限定承認に係るものを除きます。)または贈与により取得した株式等 ・被相続人、遺贈者または贈与者の取得費を引き継ぎます。」
つまり、被相続人や贈与者がその株式をいくらで買ったかという記録が、そのまま自分の取得費になります。相続税評価額や贈与時の時価とは別物なので、混同しないよう注意が必要です(損失が出た場合の損益通算・繰越控除を検討する際も、この取得費が計算の出発点になります)。
8.2 記録がなければ「売却代金の5%」しか使えない
ここが実務上の落とし穴です。古くから保有していた株式で購入価格の記録が残っていないケースは珍しくありません。この場合について、国税庁は次のように説明しています。
「譲渡した株式等が相続したものであるとか、購入した時期が古いなどのため取得費が分からない場合には、同一銘柄の株式等ごとに、取得費の額を売却代金の5パーセント相当額とすることも認められます。」
取得費が売却代金の5%しか認められないと、残り95%が譲渡益とみなされ、課税対象が大きく膨らみます。古い株式ほど値上がり幅が大きい傾向があるため、この5%ルールが不利に働きやすいのです。
9. 【編集者の視点】
被相続人がどの証券会社でいつ株式を買ったのか、記録が家族に共有されていないケースはよくあります。証券会社の取引報告書や取引残高報告書が手元にあれば、そこに購入価格が記載されていることが多いので、まず確認してみてください。
記録が見つからない場合でも、株式を購入していた証券会社に過去の取引履歴の開示を請求する方法があります。口座開設からの年数によっては残っていないこともありますが、確認する価値はあります。
上場株式の相続では証券会社への連絡が必要です。名義変更には、亡くなった人の出生から死亡までの連続した戸籍謄本などが求められるのが一般的です。必要書類は証券会社によって異なるため、早めに問い合わせておくと手続きがスムーズです。
相続税の申告が必要な場合は、申告期限(相続の開始があったことを知った日の翌日から10か月以内)も意識しておく必要があります。取得費の記録探しと申告準備は並行して進めるとよいでしょう。
※本記事は、編集部が国税庁が公表する公式の最新一次資料を直接確認の上、執筆・検証しています。
10. まとめ
- 相続・贈与を受けた上場株式は、死亡日・贈与日の終値、またはその月を含む3か月の月平均額のうち最も低い額で評価します。
- 贈与税は暦年課税と相続時精算課税から選べますが、一度相続時精算課税を選ぶと暦年課税には戻れません。
- 生前贈与加算の対象期間は、被相続人の死亡日によって3年から7年へ段階的に延びています。
- NISA口座内の株式も、相続・贈与を機に非課税措置が終了し、通常の課税口座の株式と同じ扱いになります。
- 取得費は被相続人・贈与者の取得費を引き継ぎますが、記録がなければ売却代金の5%しか認められません。
相続や贈与で株式を受け取る場面は、人生で何度も経験することではありません。だからこそ、評価のルールや加算の期間、取得費の考え方といった細かい部分でつまずきやすいのも事実です。
まずは被相続人や贈与者の取引記録を確認すること、そして相続税・贈与税どちらの申告が必要になりそうかを早めに把握することから始めてみてください。判断に迷う点があれば、税務署や税理士に相談しながら進めるのが確実です。
11. よくある質問
11.1 Q. 相続した株式の評価額は、相続税の申告書に自分で計算して書けばいいですか?
A. 国税庁の「上場株式の評価明細書」を使って計算することができます。証券会社が発行する残高証明書に記載された価格をそのまま使えるとは限らないため、課税時期の終値やその前後の月平均額は、証券取引所の公表データなどで確認するのが確実です。
11.2 Q. 贈与された株式を相続時精算課税で受け取った場合、相続のときにどう計算されますか?
A. 特定贈与者が亡くなった時点で、それまでに贈与を受けた相続時精算課税適用財産の価額と、相続や遺贈で取得した財産の価額を合計して相続税額を計算します。すでに納めた贈与税相当額はそこから控除されます。
11.3 Q. 非上場株式を相続した場合も、評価方法は同じですか?
A. いいえ、異なります。この記事で扱ったのは上場株式の評価方法です。非上場株式は会社の規模や配当状況などを踏まえた別の評価方法が定められているため、上場株式と同じ計算式は使えません。
参考資料
- 国税庁「No.4632 上場株式の評価」
- 国税庁「No.1464 譲渡した株式等の取得費」
- 国税庁「No.4408 贈与税の計算と税率(暦年課税)」
- 国税庁「No.4103 相続時精算課税の選択」
- 国税庁「No.4161 贈与財産の加算と税額控除(暦年課税)」
LIMO編集部ウェルスマネジメント班


