

「NISAをやっているから、もう株式投資はしている」——そう思っていませんか。実は、NISAやiDeCoの多くは個別株を組み込めない仕組みで、「株式投資」そのものとは対象が違います。
さらに2026年12月には、iDeCoの掛金上限が大きく引き上げられます。NISA・iDeCo・株式投資をどう使い分け、併用すればよいのか、制度の違いと直近の変更点を整理します。
なお、新NISA制度に関する詳しい説明は、下記の記事より一部を引用・参照しています。

1. NISA・iDeCo・株式投資、まず対象商品の違いを整理する
「NISA」「iDeCo」「株式投資」は、いずれも資産形成の手段として並べて語られがちです。ですが、実際に買える商品はそれぞれ異なります。
1.1 つみたて投資枠は個別株を組み込めない
金融庁が公表する新NISA制度の説明では、つみたて投資枠の投資対象は「長期の積立・分散投資に適した一定の投資信託」、成長投資枠の投資対象は「上場株式・投資信託等」とされています。
つまり、つみたて投資枠だけでは個別株を買うことはできません。個別株を組み込んだ「株式投資」をNISAの非課税枠で行うには、成長投資枠を使う必要があります。
1.2 iDeCoも個別株は対象外
iDeCo公式サイトによると、iDeCoの運用商品は「元本確保商品(定期預金・保険商品等)」と「投資信託」の2つに大きく分類されます。運営管理機関が用意した商品ラインナップの中から自分で選ぶ仕組みです。
個別株そのものを買う選択肢はありません。iDeCoは老後資金づくりに特化した年金制度であり、「株式投資」の代わりにはならない点は、意外と見落とされがちです。
1.3 掛金の上限が加入区分でこれだけ違う理由
iDeCo公式サイトによると、加入区分は国民年金の被保険者種別に対応しています。自営業者やフリーランスは「第1号被保険者」、会社員や公務員は「第2号被保険者」、扶養されている配偶者は「第3号被保険者」です。
会社員・公務員には厚生年金という上乗せの年金がすでにあります。自営業者にはその上乗せがない分、iDeCoの掛金上限が高めに設定されている、という構造上の理由があります。
専業主婦(夫)である第3号被保険者も加入できますが、そもそも課税所得がない場合は、掛金を拠出しても所得控除による節税効果自体は生じません。この点は加入前に確認しておきたいポイントです。
NISA・iDeCo・株式投資(特定口座)の主な違い1/2
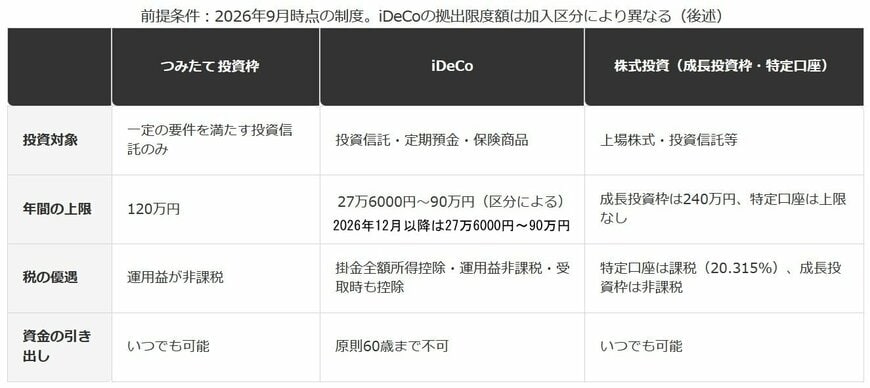
出所:政府広報オンライン「iDeCoが大きく変わる!2026年12月制度改正のポイントを分かりやすく解説」(内閣府政府広報室)、金融庁「NISAを知る」などを基にLIMO編集部作成
1.4 【NISA・iDeCo・株式投資の主な違い】
投資対象
- つみたて投資枠:一定の要件を満たす投資信託のみ
- iDeCo:投資信託・定期預金・保険商品
- 株式投資(成長投資枠・特定口座):上場株式・投資信託等
年間の上限
- つみたて投資枠:120万円
- iDeCo:27万6000円〜81万6000円(区分による、2026年12月以降は27万6000円〜90万円)
- 株式投資:成長投資枠は240万円、特定口座は上限なし
税と引き出しの違い
- つみたて投資枠:運用益非課税、いつでも引き出し可能
- iDeCo:掛金全額所得控除+運用益非課税+受取時控除、原則60歳まで引き出し不可
- 株式投資:特定口座は課税(20.315%)、成長投資枠なら非課税。いつでも引き出し可能
2. 2026年12月、iDeCoの掛金上限が大きく変わる
ここからは、意外と知られていない直近の制度改正の話です。iDeCoは2026年12月に、掛金の上限額と加入できる年齢の両方が引き上げられます。
政府広報オンラインが2026年9月8日に公表した記事によると、企業年金に加入していない会社員は「現在の月額2万3000円から月額6万2000円へ大幅にアップ」します。
自営業者やフリーランスも「現在の月額6万8000円から月額7万5000円へ」引き上げられます。加入できる年齢も、現行の65歳未満から70歳未満へ拡大されます。
iDeCo掛金上限額の改正(2026年12月〜)2/2
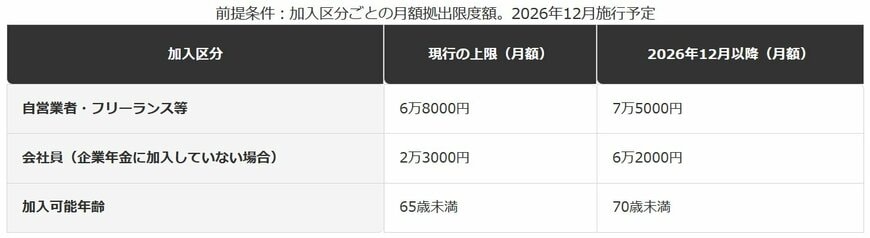
出所:政府広報オンライン「iDeCoが大きく変わる!2026年12月制度改正のポイントを分かりやすく解説」(内閣府政府広報室)2026年9月8日を基にLIMO編集部作成
2.1 【iDeCo掛金上限額の改正(2026年12月〜)】
自営業者・フリーランス等
- 現行の上限:月額6万8000円
- 引き上げ後の上限:月額7万5000円
会社員(企業年金に加入していない場合)
- 現行の上限:月額2万3000円
- 引き上げ後の上限:月額6万2000円
加入可能年齢
- 現行:65歳未満
- 引き上げ後:70歳未満
3. 「掛金全額所得控除」の節税額を編集部で試算する
iDeCoの掛金は全額が所得控除になります。政府広報オンラインの例では、所得税20%・住民税10%の人が月2万円(年間24万円)拠出すると、年間7万2000円の節税効果があるとされています。
この考え方をもとに、企業年金のない会社員が上限まで拠出した場合の節税額を、編集部で試算してみます。
現行の上限(月2万3000円・年間27万6000円)を上限まで拠出した場合の節税額は、年間8万2800円です。
2026年12月以降の新しい上限(月6万2000円・年間74万4000円)まで拠出した場合は、年間22万3200円になります。
その差は、年間14万400円です。上限が引き上げられた分だけ、上限まで使い切る人にとっての節税効果も広がる計算になります。
自営業者・フリーランスについても同じ考え方で試算すると、現行の上限(月6万8000円・年間81万6000円)では年間24万4800円、2026年12月以降の新しい上限(月7万5000円・年間90万円)では年間27万円の節税効果になります。差は年間2万5200円です。
会社員のほうが引き上げ幅・節税額の差ともに大きいのは、そもそもの引き上げ幅(月3万9000円)が、自営業者の引き上げ幅(月7000円)より大きいためです。
4. 【編集者の視点】
節税額の試算は、あくまで所得税20%・住民税10%という一例の税率に基づくものです。実際の節税額は、ご自身の課税所得によって変わります。
また、掛金を上限まで一気に増やすと、毎月の家計を圧迫しかねません。iDeCoは原則60歳まで引き出せない資金であることを踏まえ、無理のない範囲で掛金額を決めることが大切です。
掛金額は年に1回変更できます。まずは今の家計で無理のない金額から始め、ボーナスや昇給のタイミングで見直していく、という進め方も選択肢のひとつです。
迷ったときは、加入している運営管理機関(金融機関)の窓口や、国民年金基金連合会のiDeCo公式サイトの案内で、ご自身の加入区分の上限額を確認しておきましょう。
5. iDeCoは「60歳まで引き出せない」。10年ルールにも注意
NISA・株式投資(特定口座)は、いつでも売却して現金化できます。一方でiDeCoは、原則60歳になるまで資産を引き出せません。
この違いは、資金の性格そのものに関わります。教育費や住宅資金など、途中で使う可能性がある資金はNISA・株式投資に、老後まで使わない前提の資金はiDeCoに、という役割分担が基本になります。
※本記事は、編集部が内閣府政府広報室・金融庁・国民年金基金連合会が公表する公式の最新一次資料を直接確認の上、執筆・検証しています。
さらに、iDeCoには「10年ルール」という見落とされやすい条件があります。政府広報オンラインによると、60歳時点で確定拠出年金の通算加入者等期間が10年に満たない場合、受給開始年齢が段階的に繰り下げられます。
60歳から始めてすぐに受け取れるわけではない、という点は、iDeCoを検討する際に見落とされやすい実務の罠です。
6. 【編集者の視点】
「iDeCoは60歳から受け取れる」というイメージだけで加入時期を先延ばしにすると、実際に60歳を迎えたときに、通算加入者等期間が10年に届いていない、という事態が起こり得ます。
特に50代で新たにiDeCoへの加入を検討している方は、この期間要件を先に確認しておく必要があります。60歳時点で10年に満たない場合、受給開始年齢が段階的に繰り下がる仕組みだからです。
正確な繰り下げの年数は、加入した年齢によって変わります。ご自身の場合の受給開始年齢は、iDeCoの運営管理機関(金融機関)に確認しておくと安心です。
「株式投資はいつでも売れるが、iDeCoの資産化にはタイムラグがある」という前提を持っておくだけで、老後資金の計画は立てやすくなります。
7. NISA・iDeCo・株式投資、結局どう使い分ける・併用する?
ここまでの違いを踏まえると、使い分けの基本線が見えてきます。個別株そのものに投資したいなら、NISA成長投資枠か特定口座を選ぶ必要があります。
老後資金づくりを最優先し、掛金の所得控除メリットを重視するなら、iDeCoが選択肢に入ります。ただし、60歳まで引き出せない資金だという前提は外せません。
教育資金や住宅資金など、途中で使う可能性がある資金は、いつでも引き出せるNISA・特定口座に置くのが基本になります。
この3つは、税制優遇の仕組みが異なるだけで、どれか1つを選ばなければならないものではありません。目的に応じて併用することも、制度上は可能です(株式投資の始め方、実は10万円未満でも可能?東証データが示す『必要資金』の実態とNISA・特定口座で変わる手取り、証券会社破綻時の資産の行方まで解説で、株式投資自体の始め方や必要資金についても解説しています)。
たとえば、企業年金のない会社員で、毎月の家計に3万円ほどの投資余力がある方を考えてみます。まずはつみたて投資枠で長期の積立を続け、余裕が出てきたらiDeCoの掛金を増やし、さらに余力があれば成長投資枠や特定口座で個別株の株式投資に挑戦する、という順番も一つの考え方です。
iDeCoは掛金を止めても資産自体は60歳まで運用が続きますが、掛金を減らすほど毎月の所得控除額も小さくなります。無理のない金額を、段階的に見直していく発想が現実的です。
逆に、教育費や住宅資金の予定が数年以内に控えている場合は、無理にiDeCoの掛金上限を目指す必要はありません。いつでも引き出せるNISAや特定口座を優先し、iDeCoは資金に余裕が出てから増やす、という順番も選べます。
たとえば、まずNISAのつみたて投資枠で長期の積立を続けながら、iDeCoで老後資金の節税メリットを確保し、余裕資金の一部で成長投資枠や特定口座を使って個別株の株式投資に挑戦する、という組み合わせが考えられます。値動きの大きい個別株のリスクについては、【株式投資のリスクは怖いだけではない】2025年に売買損が出た人はわずか5%で詳しく整理しています。
8. まとめ
- NISAつみたて投資枠・iDeCoの投資対象は一定の投資信託や保険商品などに限られ、個別株はNISA成長投資枠か特定口座でしか買えません。
- 2026年12月からiDeCoの掛金上限が引き上げられ、企業年金のない会社員は月2万3000円から6万2000円、自営業者は月6万8000円から7万5000円になります。
- 掛金全額所得控除の節税額は、上限引き上げにより年間8万2800円から22万3200円へ、差にして年間14万400円広がる計算になります。
- iDeCoは原則60歳まで引き出せず、通算加入者等期間が10年に満たないと受給開始年齢が繰り下がる点にも注意が必要です。
NISA・iDeCo・株式投資は、それぞれ税制優遇の仕組みも、資金を引き出せるタイミングも異なります。どれか1つに絞る発想ではなく、資金の性格に応じて役割分担させることが、使い分けの出発点になります。
特にiDeCoは2026年12月の制度改正で条件が大きく変わるタイミングです。ご自身の加入区分での上限額や、10年ルールの該当有無を、この機会に一度確認してみてはいかがでしょうか。
9. よくある質問
9.1 Q. つみたて投資枠で個別株を買うことはできますか?
A. できません。金融庁の説明では、つみたて投資枠の投資対象は「長期の積立・分散投資に適した一定の投資信託」に限られ、個別株は対象外です。個別株をNISAの非課税枠で買いたい場合は、成長投資枠を利用します。
9.2 Q. iDeCoとNISAは同時に併用できますか?
A. 併用できます。iDeCoは掛金が全額所得控除になる老後資金づくりの制度、NISAは運用益が非課税になり、いつでも引き出せる制度です。それぞれの特徴を踏まえ、目的に応じて併用することが可能です。
9.3 Q. iDeCoの掛金上限はいつから、どのくらい上がりますか?
A. 2026年12月から、企業年金に加入していない会社員は月額2万3000円から6万2000円に、自営業者やフリーランスは月額6万8000円から7万5000円に引き上げられます。加入できる年齢も65歳未満から70歳未満に拡大されます。
9.4 Q. つみたて投資枠と成長投資枠は同時に使えますか?
A. 使えます。つみたて投資枠は年間120万円、成長投資枠は年間240万円で、併用すると年間最大360万円まで非課税で投資できます。生涯の非課税保有限度額は合わせて1800万円(うち成長投資枠は1200万円)です。
参考資料
- 政府広報オンライン「iDeCoが大きく変わる!2026年12月制度改正のポイントを分かりやすく解説」(内閣府政府広報室)2026年9月8日
- 金融庁「NISAを知る」(NISA特設ウェブサイト)
- iDeCo公式サイト(国民年金基金連合会)「iDeCo(イデコ)の加入資格・掛金・受取方法等」
- iDeCo公式サイト(国民年金基金連合会)「iDeCo(イデコ)をはじめるまでの4つのステップ」
LIMO編集部ウェルスマネジメント班


