
厚生年金というと「会社員は手厚い」という印象があります。実際、平均年金月額は15万289円で、国民年金の5万9310円を大きく上回ります。
ところが受給額の分布を両端から見ると、印象と違う姿が現れます。月20万円以上を受け取っている人より、月10万円未満の人のほうが多いのです。
この記事では、厚生労働省年金局の「令和6年度 厚生年金保険・国民年金事業の概況」をもとに、この構図がどこから生まれるのかを確認します。
1. 【厚生年金】上と下、どちらが多いのか
厚生年金(国民年金部分を含む)の受給権者は1608万5696人です。この人たちを金額で区切ったときの割合を見てみましょう。
1.1 低い側と高い側の割合
- 月10万円未満:19%
- 月20万円以上:18.8%
差はわずか0.2ポイントですが、低い側のほうが多くなっています。「厚生年金があるから安心」とは言い切れない構図です。
1.2 10万円未満の内訳を見る
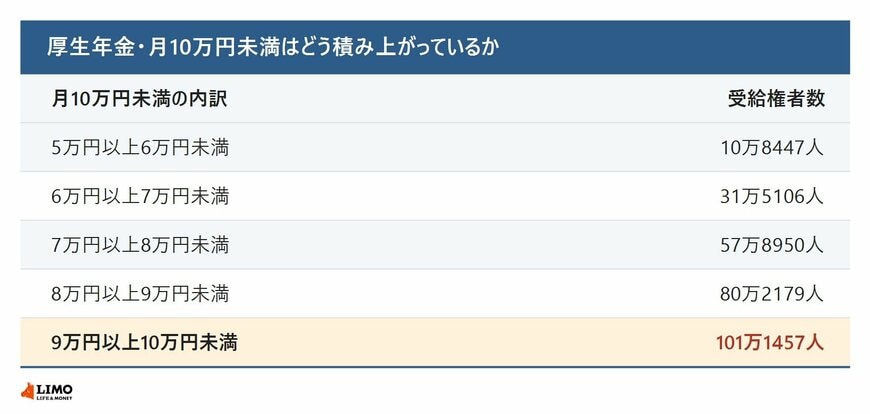
低い側がどう積み上がっているのかを、1万円刻みで確認します。
- 1万円未満:4万3399人
- 1万円以上~2万円未満:1万4137人
- 2万円以上~3万円未満:3万5397人
- 3万円以上~4万円未満:6万8210人
- 4万円以上~5万円未満:7万6692人
- 5万円以上~6万円未満:10万8447人
- 6万円以上~7万円未満:31万5106人
- 7万円以上~8万円未満:57万8950人
- 8万円以上~9万円未満:80万2179人
- 9万円以上~10万円未満:101万1457人
6万円台から急に人数が増え、9万円台が101万1457人で最も多くなっています。国民年金の満額が月7万608円であることを踏まえると、この層は厚生年金の上乗せがごく薄い人たちだと考えられます。
1.3 なぜ低い側が厚くなるのか
厚生年金の額は、加入していた期間と、その間の報酬で決まります。どちらかが小さければ、2階部分は積み上がりません。
厚生年金に1か月でも加入していれば、老齢厚生年金の受給権は生まれます。数年だけ会社員として働き、あとは自営業や専業主婦だった人も、この統計に含まれます。加入が短ければ、1階の基礎年金にわずかな上乗せがつくだけです。
一方、高い側に届くには、長い加入期間と高い報酬の両方が必要です。しかも保険料の計算に使う報酬には上限があるため、青天井には伸びません。上が伸びにくく、下に人が溜まりやすい。これが両端の厚みがほぼ同じになる理由です。
1.4 平均は「多数派」を表さない
平均の15万289円は、この分布全体をならした数字です。実際に15万円以上を受け取っているのは49.8%で、半分は届いていません。
平均を基準に老後の家計を組むと、多くの人にとっては見込みが甘くなります。目安にするなら、自分がどの階級に入るのかを確かめるほうが確実です。
厚生年金の受給額や老後の家計に関する詳しい解説は、下記の記事より一部を引用・参照しています。