

年金は原則65歳から受け取りますが、希望すれば60歳から65歳になるまでの間に、早めて受け取り始める「繰上げ受給」を選ぶこともできます。
ただし、繰上げ受給には「一生涯、減額されたままの年金額になる」という重い代償があります。この記事では、日本年金機構の公式情報にもとづき、繰上げ受給の減額の仕組みと、何歳まで生きると「繰り上げなかった場合」の総受給額に追いつかれるのか、編集部が試算して整理します。
1. 繰上げ受給の減額率は「1か月あたり0.4%」。一生涯続く
日本年金機構の公式情報によると、昭和37年4月2日以降生まれの人が年金を繰り上げて受給する場合、1か月繰り上げるごとに0.4%、年金額が減額されます。最大60か月(5年)繰り上げた場合、減額率は24%に達し、この減額は一生涯続きます。
令和8年度の老齢基礎年金の満額は月7万608円です。65歳から満額を受け取る人が60歳まで最大限繰り上げると、月額は7万608円×(1-0.24)=5万3662円となる計算です。
2. 損益分岐点は何歳ごろになるか
繰上げ受給を選ぶと、早くから受け取れる代わりに、毎月の金額が少なくなります。65歳から受け取り始めた場合の総受給額に、繰上げ受給の総受給額が追いつかれる年齢を「損益分岐点」と呼びます。
編集部で、老齢基礎年金の満額(月7万608円)をもとに、60歳・62歳・65歳の3パターンで累計受給額を試算しました。60歳まで最大限繰り上げた場合の年金月額は5万3662円(24%減額)、62歳(36か月繰上げ)の場合は6万440円(14.4%減額)です。
2.1 【請求時期別の年金月額(老齢基礎年金満額ベース)】
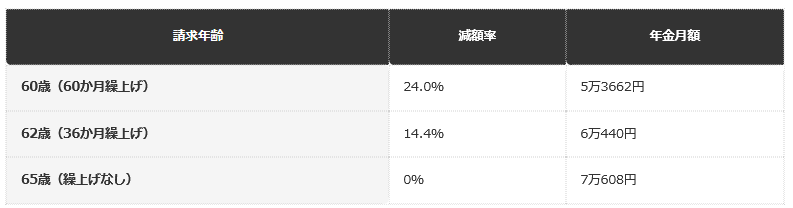
- 60歳(60か月繰上げ):減額率24.0%、年金月額5万3662円
- 62歳(36か月繰上げ):減額率14.4%、年金月額6万440円
- 65歳(繰上げなし):減額率0%、年金月額7万608円
60歳から受け取った場合と65歳から受け取った場合の累計額を比較すると、およそ80歳前後で65歳受給の累計額が60歳受給の累計額を上回る計算になります。長生きするほど、繰り上げなかった場合の方が総受給額は多くなる仕組みです。
3. 【編集者の視点】
損益分岐点だけを見て「長生きしそうだから65歳で」「早く亡くなりそうだから60歳で」と単純に判断するのは危険です。将来の寿命は誰にも分かりません。むしろ、60歳から65歳の間の生活費をどう確保するか、という現実的な資金計画から考える方が実務的です。
特別支給の老齢厚生年金を受け取れる世代(昭和36年4月1日以前生まれの男性・昭和41年4月1日以前生まれの女性など)は、そもそも65歳前から一部の年金を受け取れる場合があるため、繰上げ受給を検討する前に、自分が対象世代かどうかを確認しておく必要があります。
年金は何歳からもらうのが原則か、基本を確認したい人は、厚生年金と国民年金の違いを整理した別記事もあわせてご覧ください。
4. 厚生年金も同時に繰り上がる。会社員だった人は影響がさらに大きい
日本年金機構の公式情報によると、老齢基礎年金だけでなく老齢厚生年金も受給権がある人は、原則として両方を同時に繰り上げる必要があります。国民年金だけの人よりも、会社員・公務員として厚生年金に加入していた期間がある人の方が、繰上げによる減額の影響を受ける年金額そのものが大きくなります。
例えば、老齢厚生年金の月額が10万円の人が60歳まで繰り上げた場合、同じ24%の減額率が適用され、月額7万6000円まで減ることになります。老齢基礎年金と合わせると、月額の減少幅はさらに大きくなる計算です。厚生年金の加入期間が長い人ほど、繰上げの前に慎重な試算をしておく価値があります。
5. 特別支給の老齢厚生年金がもらえる世代は、繰上げをする前に確認を
日本年金機構の公式情報によると、生年月日によっては、65歳より前から「特別支給の老齢厚生年金」を受け取れる場合があります。対象になるのは、男性が昭和36年4月1日以前生まれ、女性が昭和41年4月1日以前生まれの人などです。
この世代に該当する人は、65歳を待たずに一部の年金をすでに受け取れるため、あらためて老齢基礎年金・老齢厚生年金を繰り上げる必要性は薄れます。繰上げ受給を検討する前に、まず自分が特別支給の対象世代かどうかを確認しておくことが、無用な減額を避ける第一歩になります。
5.1 【特別支給の老齢厚生年金の対象世代(目安)】
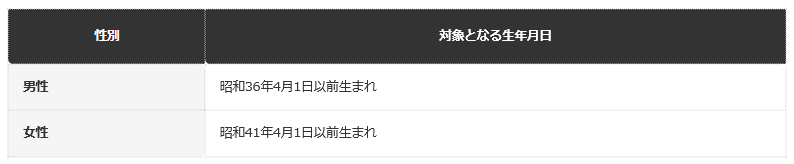
- 男性:昭和36年4月1日以前生まれの人が対象です
- 女性:昭和41年4月1日以前生まれの人が対象です
※本記事は、編集部が日本年金機構が公表する公式の最新情報を直接確認の上、執筆・検証しています。
6. 繰上げ受給には、減額以外にもデメリットがある
日本年金機構の公式情報によると、繰上げ受給には減額以外にも見落とされがちな注意点があります。繰上げ請求をすると、その後は原則として取り消すことができません。「思ったより長生きしそうだから、繰上げをやめたい」と思っても、後から65歳時点の金額に戻すことはできない仕組みです。
また、繰上げ請求をした後に障害を負っても、原則として障害基礎年金を請求できなくなります。65歳前に繰り上げて年金を受け取っている間は、すでに老齢年金の受給者として扱われるためです。これらの制約は、単なる金額の減額以上に、将来の選択肢を狭めるリスクとして理解しておく必要があります。
7. 繰上げは1か月単位で選べる。全部か65歳かの二択ではない
日本年金機構の公式情報によると、繰上げ受給は60歳から65歳になるまでの間で、1か月単位で請求時期を選ぶことができます。「60歳か65歳か」の二択ではなく、63歳、64歳など、自分の状況に合わせて細かく時期を選べる制度です。
請求が1か月遅くなるごとに、減額率は0.4ポイントずつ改善します。例えば64歳0か月で請求した場合の繰上げ月数は12か月なので、減額率は4.8%にとどまります。65歳での受給に近い金額を確保しつつ、少しだけ早く受け取りたいという場合にも対応できる柔軟な仕組みです。
8. 寡婦年金との関係にも注意。繰上げ後は請求できなくなる
日本年金機構の公式情報によると、老齢基礎年金を繰り上げて受給すると、その時点で寡婦年金を請求する権利がなくなります。寡婦年金は、国民年金の第1号被保険者として一定期間保険料を納めた夫が亡くなった場合に、妻が60歳から65歳になるまでの間受け取れる年金です。
すでに寡婦年金を受け取っている場合も、老齢基礎年金を繰り上げて請求すると、寡婦年金は打ち切られます。夫を亡くしている、またはその可能性がある人は、繰上げ受給を検討する前に、寡婦年金の対象になるかどうかも確認しておく必要があります。制度が重なる場面では、どちらか一方しか選べないケースが多いという点を覚えておきましょう。
9. 令和8年度の繰上げ受給の請求件数は、依然として一定数ある
日本年金機構の公式情報によると、繰上げ受給は減額という大きなデメリットがあるにもかかわらず、一定数の人が選択している制度です。60歳から65歳になるまでの間に、まとまった生活資金が必要になる人や、病気などの事情で「今のうちに受け取っておきたい」と考える人が一定数存在するためと考えられます。
繰上げ受給が向いているかどうかは、家族構成・貯蓄状況・就労継続の見込みなど、人によって大きく異なります。損益分岐点の年齢だけを基準にせず、ご自身の生活設計全体から判断することが大切です。
10. 60歳の壁。定年後の空白期間をどう埋めるかが判断のカギになる
日本年金機構の公式情報によると、老齢基礎年金・老齢厚生年金は原則65歳から支給されます。一方、多くの企業の定年は60歳から65歳の間に設定されており、退職後すぐに年金が受け取れるとは限らない「空白期間」が生じることがあります。
この空白期間の生活費をどう確保するかが、繰上げ受給を検討する際の重要な判断材料になります。退職金や貯蓄で十分にまかなえる見込みがあるなら、無理に繰り上げず65歳を待つ方が、生涯の総受給額は多くなります。一方、再就職先が決まらない、貯蓄が心もとないといった事情がある場合は、繰上げ受給も選択肢の一つになります。
継続雇用制度を利用して65歳まで働き続けられる場合は、給与収入があるため、繰上げ受給をあえて選ぶ必要性は薄れます。逆に、健康上の理由で65歳まで働き続けるのが難しい場合は、繰上げ受給によって収入の空白を埋めるという判断も、現実的な選択肢の一つとして検討する価値があります。
なお、継続雇用中に厚生年金に加入しながら繰上げ受給を選ぶ場合は、給与と年金の合計額に応じて年金の一部または全部が支給停止になる「在職老齢年金」の仕組みが適用されます。せっかく繰り上げても、支給停止になってしまっては意味がありません。継続雇用を選びつつ繰上げ受給も検討する場合は、この在職老齢年金の基準額も確認しておく必要があります。
11. 手取りベースで考えると、額面ほど単純ではない
ここまでの試算は、いずれも税金や社会保険料を差し引く前の「額面」を基準にしています。実際に受け取る年金には、所得税・住民税・国民健康保険料や後期高齢者医療保険料などが天引きされるため、手取り額はここで示した金額よりも少なくなります。
ただし、公的年金等控除の仕組みにより、年金額が少ないほど税負担の割合は小さくなる傾向があります。繰上げ受給で年金額が減った分、天引きされる税金・社会保険料の負担も相対的に軽くなる場合があるため、額面だけで損得を判断すると、手取りベースの実感とズレることがあります。正確に比較したい場合は、額面だけでなく手取りベースでの試算もあわせて確認することをおすすめします。
12. 【編集者の視点】
年金の損益分岐点は、あくまで「額面の合計額」を単純に比較したものです。実際の生活における手取り額や、他の収入・支出とのバランスまで含めて考えると、判断はさらに複雑になります。試算はあくまで目安として使い、最終的な判断は自分の生活全体を見て行うことをおすすめします。
13. まとめ
- 繰上げ受給の減額率は1か月あたり0.4%で、最大24%(60か月繰上げ)の減額になります
- この減額は一生涯続き、繰上げ請求は原則として取り消せません
- 60歳から受け取った場合、およそ80歳前後で65歳受給の累計額に追い抜かれる計算になります
- 繰上げ後は原則として障害基礎年金を請求できなくなるなど、金額以外の制約もあります
- 繰上げは1か月単位で選べるため、60歳か65歳かの二択ではありません
繰上げ受給は、目先の生活資金を確保できる一方で、一生涯にわたる減額と、取り消せないという重い制約を伴う選択です。損益分岐点の年齢だけで判断するのではなく、60歳から65歳の間の生活費をどう確保するか、特別支給の老齢厚生年金の対象世代かどうかもあわせて確認したうえで、慎重に検討することをおすすめします。
ご自身の繰上げ受給の具体的な減額率や請求手続きについては、日本年金機構のねんきんダイヤルまたはお近くの年金事務所に確認してください。
14. よくある質問
14.1 Q. 繰上げ受給は、国民年金と厚生年金の両方に適用されますか。
A. はい。老齢基礎年金・老齢厚生年金の両方について、原則として同時に繰上げ請求を行う必要があります。どちらか一方だけを繰り上げることはできません。
14.2 Q. 繰上げ受給を選ぶと、遺族年金にも影響がありますか。
A. 繰上げ受給を選んでも、遺族厚生年金の受給要件そのものには影響しません。ただし、65歳前に遺族厚生年金を受給する場合、老齢基礎年金の繰上げ受給とどちらか一方しか選べない期間がある点には注意が必要です。
14.3 Q. 繰上げ請求後に、やっぱり65歳から受け取りたいと思ったらどうなりますか。
A. 繰上げ請求は原則として取り消せません。一度請求すると、減額された年金額のまま一生涯受け取り続けることになります。
14.4 Q. 60歳から65歳の間、働きながら繰上げ受給を受け取れますか。
A. 可能ですが、在職中で厚生年金に加入している場合は、給与と年金の合計額に応じて年金の一部または全部が支給停止になる「在職老齢年金」の仕組みが適用される場合があります。
14.5 Q. 繰上げ受給を検討する際、まず何を確認すればよいですか。
A. まずはご自身が特別支給の老齢厚生年金の対象世代かどうかを確認しましょう。対象であれば、65歳前から一部の年金をすでに受け取れる場合があります。そのうえで、60歳から65歳の間の生活資金をどう確保するかを検討することをおすすめします。
14.6 Q. 繰上げ受給の請求は、どこで手続きすればよいですか。
A. お住まいの地域を管轄する年金事務所、または街角の年金相談センターで手続きできます。事前に必要書類を電話やウェブサイトで確認してから訪問すると、スムーズに手続きが進みます。
14.7 Q. 60歳になったらすぐに繰上げ請求した方がよいのでしょうか。
A. 一概には言えません。繰上げ受給は一度請求すると取り消せず、減額も一生涯続くため、貯蓄状況や就労の見込みなど、ご自身の状況を総合的に検討したうえで判断することをおすすめします。
14.8 Q. 一部の年金だけを繰り上げることはできますか(例:老齢厚生年金だけ)。
A. 原則として、老齢基礎年金と老齢厚生年金の両方の受給権がある人は、どちらか一方だけを繰り上げることはできません。両方を同時に繰り上げる必要があります。
参考資料
齊藤 慧


