

「信用取引で大きな利益を狙ったつもりが、気づけば借金だけが残っていた」。そんな話を聞いて、漠然とした怖さを感じたことはないでしょうか。
信用取引は、手元の資金以上の金額を動かせる分だけ、株価が思わぬ方向に動いたときの損失も大きくなります。追証(追加保証金)を払えなければ、強制的に決済され、それでも足りない分は借金として残ることもあります。
この記事では、信用取引の基本的な仕組みから、レバレッジ3倍の建玉が何%の下落で保証金を失うのかという編集部試算、そして「信用取引で作った借金は自己破産で消えるのか」という制度上の疑問まで、法令・破産法の一次資料に基づいて整理します。
1. 信用取引とは何か。現物取引と違う「レバレッジ約3倍」の仕組み
信用取引について理解するには、まず現物取引との違いを押さえておく必要があります。
1.1 証券会社に資金や株式を借りて売買する取引
現物取引は、自分が持っている資金の範囲内でしか株式を売買できません。一方、信用取引は、証券会社に一定の担保(委託保証金)を預けることで、その担保を超える金額の売買ができる仕組みです。
日本取引所グループ(JPX)は信用取引について、「顧客が委託保証金を証券会社に担保として預託し、資金又は証券を借りて売買を行う取引」であり、「委託保証金の約3倍までの売買ができること」がメリットの一つだと説明しています。
この「約3倍」という水準は、感覚的な目安ではなく、法律で定められた基準に基づいています。
1.2 委託保証金は「約定価額の30%以上・最低30万円」と法律で決まっている
信用取引の委託保証金は、金融商品取引法第161条の2に基づく内閣府令(通称・保証金府令)第2条で、有価証券の約定価額に対して「百分の三十」、つまり30%以上と定められています。
さらに同府令第3条では、預けるべき保証金の額(通常の最低限度額)が30万円に満たない場合は、30万円以上とすることも定められています。
つまり、証券会社が任意に決めているわけではなく、新規に信用取引を始める際の保証金の下限は、法律上の基準としてすでに全国共通で決まっているということです。
証券口座の開設や、現物取引での銘柄の選び方といった基本的な流れについては、株式投資の始め方を解説した記事で詳しく紹介しています。
2. 追証(追加保証金)はなぜ、どんな時に発生するのか
委託保証金率30%というルールは、あくまで新規に建玉(ポジション)を作るときの話です。取引を始めた後に株価が値下がりすると、話は変わってきます。
2.1 保証金の「価値」が目減りすると、追加の入金を求められる
信用取引で買い建てた銘柄の株価が下がると、その分だけ含み損が発生し、証券会社に預けている保証金の実質的な価値が目減りしていきます。
この保証金の目減りが一定の水準を超えると、証券会社は追加の保証金(追証)の差し入れを求めます。これが「追証が発生する」という状態です。
追証を求められた場合、指定された期日までに不足分を入金するか、建玉の一部・全部を決済して損失を確定させるかを選ぶことになります。どちらの対応も取らないまま期日を過ぎると、証券会社側の判断で建玉が強制的に決済されます。
3. レバレッジ3倍の建玉は、株価が何%下がると保証金が消えるのか。編集部試算
「約3倍」という数字だけでは、実際にどれくらいのリスクなのか実感しづらいかもしれません。具体的な試算で確認してみます。
3.1 保証金100万円・建玉300万円(レバレッジ3倍)のケース
仮に保証金100万円を預け、その3倍にあたる300万円分の株式を買い建てたとします。この場合、株価が下落すると、含み損は保証金からそのまま差し引かれる形で反映されます。
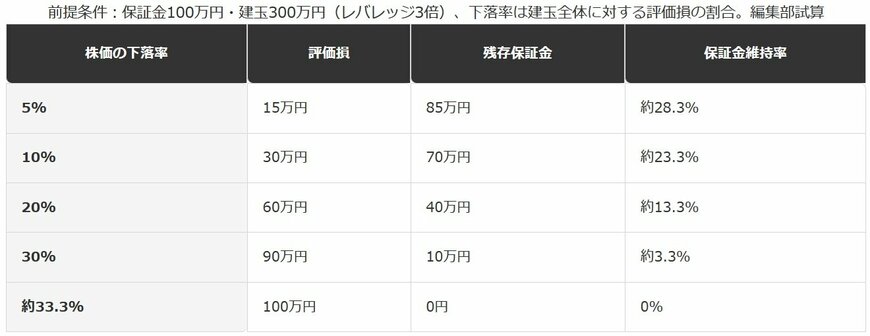
3.2 【株価下落率ごとの含み損と保証金の残り】
下落率が小さい場合
- 5%下落:評価損15万円、残存保証金85万円
- 10%下落:評価損30万円、残存保証金70万円
下落率が大きい場合
- 20%下落:評価損60万円、残存保証金40万円
- 30%下落:評価損90万円、残存保証金10万円
- 約33.3%下落:評価損100万円、残存保証金0円
この試算からわかるのは、株価が3分の1ほど下がっただけで、預けた保証金が理論上すべて評価損に置き換わってしまうという点です。実際には、保証金がゼロになるずっと手前の段階で、証券会社から追証の連絡が入ります。
4. 【編集者の視点】
この試算で注意したいのは、「保証金がゼロになる下落率」と「実際に追証が発生する下落率」はイコールではないという点です。
多くの証券会社では、保証金がゼロになるよりずっと手前の段階、保証金維持率が一定の水準を下回った時点で、追加の保証金を求める運用になっています。
つまり、この試算表の「約33.3%下落で全損」という数字は、あくまで理論上の限界値であり、実務上は追証の連絡がもっと早い段階で届くと考えておいたほうが安全です。
建玉の金額をレバレッジの上限いっぱいまで膨らませるのではなく、余裕を持った保証金水準を保つことが、追証の連絡に慌てないための実務上の防衛策になります。
5. 「委託保証金30%」は法律、「追証の基準」は証券会社次第という見落とされがちな違い
信用取引のリスクを考えるうえで見落とされがちなのが、どこまでが法律で決まっていて、どこからが証券会社の判断なのかという線引きです。
5.1 法律が決めているのは「新規建て時」の基準だけ
前述の内閣府令が定めているのは、あくまで新規に信用取引を始める時点で預けるべき委託保証金率30%・最低30万円という基準です。
これに対して、取引を始めた後に株価が下がり、保証金の価値がどこまで目減りしたら追証を求めるかという「委託保証金維持率」の具体的な水準は法律(内閣府令)には明記がありませんが、日本取引所グループ(JPX)の取引所規則および制度解説では最低基準として「20%以上」と定められています。 実際の追証発生ラインは、各証券会社がこの取引所基準(20%以上)を踏まえたうえで、自社の内規(20%〜25%等)として個別に定めています。
各証券会社が自社のリスク管理として独自に定めている数値であり、証券会社によって基準が異なる場合があります。
法律が決める基準と、証券会社が決める基準の違い2/2
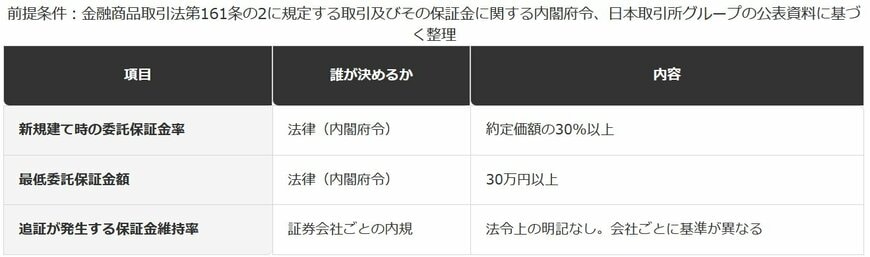
出所:日本法令外国語訳データベースシステム「金融商品取引法第百六十一条の二に規定する取引及びその保証金に関する内閣府令」などを基にLIMO編集部作成
5.2 【法律で決まる基準と証券会社が決める基準】
法律(内閣府令)が決めている項目
- 新規建て時の委託保証金率:30%以上
- 最低委託保証金額:30万円以上
証券会社が独自に決めている項目
- 追証が発生する保証金維持率:法令上の明記なし
「追証は保証金維持率が一定の割合を下回ると発生する」という仕組み自体はどの証券会社でも共通していますが、その具体的な割合は口座を開いている証券会社の規定を個別に確認する必要があります。
6. 追証を払えないとどうなるか。強制決済と、その後に残る負債
追証の入金期日までに対応できなかった場合、何が起こるのでしょうか。
6.1 期日までに入金・決済がなければ強制決済される
証券会社が指定した期日までに追証の入金がなく、建玉の決済による損失確定も行われない場合、証券会社側の判断で保有している建玉が強制的に反対売買され、決済されます。
この強制決済の時点でなお損失が保証金の額を上回っていれば、その超過分は借金として証券会社に対して残ります。
6.2 制度信用取引には「最長6か月」という返済期限もある
信用取引には、証券取引所の規則に基づく「制度信用取引」と、証券会社と顧客の間で条件を決める「一般信用取引」の2種類があります。
日本取引所グループによれば、制度信用取引の返済期限は最長6か月と定められています。一般信用取引の期限は証券会社との間で個別に決まります。
つまり、株価が思うように戻らないまま塩漬けにしておける期間にも、制度上の限りがあるということです。追証で保証金を追加して急場をしのいだとしても、返済期限そのものは別に迫ってきます。
信用取引以外にも、株式投資には価格変動リスクや個人投資家の実際の損益割合など押さえておきたいデータがあります。詳しくは株式投資のリスクを整理した記事で紹介しています。
7. 【編集者の視点】
強制決済は「損失が確定して終わり」ではなく、そこから借金の返済という新しい局面が始まる合図だと捉えておく必要があります。
証券会社に対する未払い分は、通常の借入と同じように返済の義務が生じます。放置すれば延滞金や督促の対象になり、状況はさらに厳しくなります。
返済が難しいと感じた段階で最も避けたいのは、状況を一人で抱え込んだまま時間だけが過ぎていくことです。証券会社への連絡や、次章で触れる法的な手続きも含め、早い段階で選択肢を整理することが負担を軽くする近道になります。
制度信用取引の返済期限が最長6か月と決まっていることを踏まえると、含み損を抱えたまま漫然と持ち続けるのではなく、いつまでに損切りや返済の判断をするかをあらかじめ自分の中で決めておくことも、被害を広げないための備えになります。
8. 信用取引の借金は自己破産で消せるのか。「浪費」とみなす破産法の壁と「裁量免責」という道
ここまで見てきたような借金を、自己破産によって法的に消すことはできるのでしょうか。
8.1 破産法は「浪費・射幸行為」による借金を免責不許可事由としている
破産法第252条第1項第4号は、「浪費又は賭博その他の射幸行為をしたことによって著しく財産を減少させ、又は過大な債務を負担したこと」を、免責を許可しない事由の一つとして挙げています。
信用取引での多額の損失が、この「射幸行為」にあたると裁判所に判断された場合、原則としては免責(借金の返済義務を免除すること)が認められない可能性があります。
8.2 それでも認められる余地がある「裁量免責」
ただし、同条第2項には次のような規定もあります。「同項各号に掲げる事由のいずれかに該当する場合であっても、裁判所は、破産手続開始の決定に至った経緯その他一切の事情を考慮して免責を許可することが相当であると認めるときは、免責許可の決定をすることができる」。
これが「裁量免責」と呼ばれる仕組みです。免責不許可事由に形式的に該当していても、裁判所がそれまでの経緯や事情を総合的に考慮したうえで、免責を認めることがあるということです。
実際に免責が認められるかどうかは、借金に至った経緯や、その後の生活状況、裁判所の個別の判断によって変わります。信用取引による借金を抱えて自己破産を検討する場合は、断定的に判断せず、弁護士や法テラスなどの専門家に個別に相談することをおすすめします。
※本記事は、編集部が日本取引所グループ・法務省(e-Gov法令検索)などが公表する公式の最新一次資料を直接確認の上、執筆・検証しています。
9. 【編集者の視点】
信用取引の借金というと「自己破産すれば必ず消える」「逆に絶対に消えない」という両極端なイメージで語られがちですが、実際の制度はその中間にあります。
破産法が免責不許可事由を定めているのは、あくまで裁判所が判断する際の考慮要素の一つであり、信用取引で損失を出したこと自体が即座に免責の道を閉ざすわけではありません。
一方で、裁量免責はあくまで裁判所の裁量による判断であり、必ず認められると保証されたものでもありません。借金の経緯・金額・その後の対応によって結論は変わり得ます。
大切なのは、自分の状況を一人で判断しようとせず、早い段階で弁護士や法テラスといった専門家に実際の状況を相談し、選択肢を確認することです。個別の判断は、必ず専門家に確認してください。
10. まとめ
- 信用取引は委託保証金の約3倍まで取引できる仕組みで、委託保証金率30%・最低30万円という基準は法律で定められています。
- 追証が発生する保証金維持率の具体的な基準は法律には明記がなく、証券会社ごとの内規で決まっています。
- レバレッジ3倍の建玉は、株価が約33.3%下落すると保証金が理論上すべて評価損に置き換わる計算になります。
- 追証を払えないまま期日を過ぎると建玉は強制決済され、それでも損失が残れば借金として証券会社に対して残ります。
- 信用取引による借金は破産法上「浪費」とみなされ免責が認められない可能性がありますが、裁判所の裁量による「裁量免責」が認められる余地もあります。
信用取引は、資金効率を高められる一方で、株価が想定と逆に動いたときの負担も大きくなる取引です。委託保証金率や返済期限のように法律で決まっている部分と、追証の基準のように証券会社ごとに異なる部分があることを理解しておくと、思わぬ落とし穴を避けやすくなります。
もし追証や借金の返済にすでに悩んでいる場合は、一人で抱え込まず、証券会社や弁護士・法テラスといった窓口に早めに相談することが、状況を悪化させないための第一歩になります。
11. よくある質問
11.1 Q. 信用取引の追証は、必ず現金で払わなければなりませんか?
A. 追証は現金のほか、株式などの有価証券を保証金として代用できる場合があります。ただし代用できる証券の種類や評価方法は証券会社ごとに定められているため、詳しくは利用している証券会社に確認が必要です。
11.2 Q. 追証を無視して放置するとどうなりますか?
A. 指定された期日までに入金や決済が行われない場合、証券会社の判断で建玉が強制的に決済されます。それでも損失が保証金を上回っていれば、不足分は借金として証券会社に対して残ります。
11.3 Q. 制度信用取引と一般信用取引では、リスクの大きさは変わりますか?
A. どちらも委託保証金率や追証の仕組み自体は共通していますが、返済期限が異なります。日本取引所グループによれば、制度信用取引の返済期限は最長6か月です。一般信用取引の期限は証券会社との契約によって決まります。
11.4 Q. 信用取引で作った借金は、必ず自己破産で消せますか?
A. 一概には言えません。破産法上、浪費や射幸行為による過大な債務は原則として免責不許可事由にあたりますが、裁判所の裁量によって免責が認められる「裁量免責」という仕組みもあります。個別の判断は弁護士や法テラスなどの専門家に相談してください。

参考資料
LIMO編集部ウェルスマネジメント班


