
物価が3.2%上がった年に、年金額は1.9%と2.0%の引上げでした。物価より低い数字が使われています。
日本年金機構によると、令和8年4月分からの年金額は、物価変動率がプラス3.2%で名目手取り賃金変動率がプラス2.1%だったため、名目手取り賃金変動率を用いて改定されました。そこからマクロ経済スライドによる調整が入ります。
この記事では改定に使われた指標と、制度によって引上げ率が分かれた理由を確認したうえで、同じ年金制度でも保険料の側は改定ルールが違うことを見ていきます。
1. 【令和8年度の年金額】改定に使ったのは賃金の側。物価3.2%より低い2.1%で改定された
年金額の改定には複数の指標が関わり、どれを使うかが状況で決まります。まず使われた指標から確かめます。
1.1 使われたのは物価ではなく賃金の側
出発点はどちらの指標を使うかです。
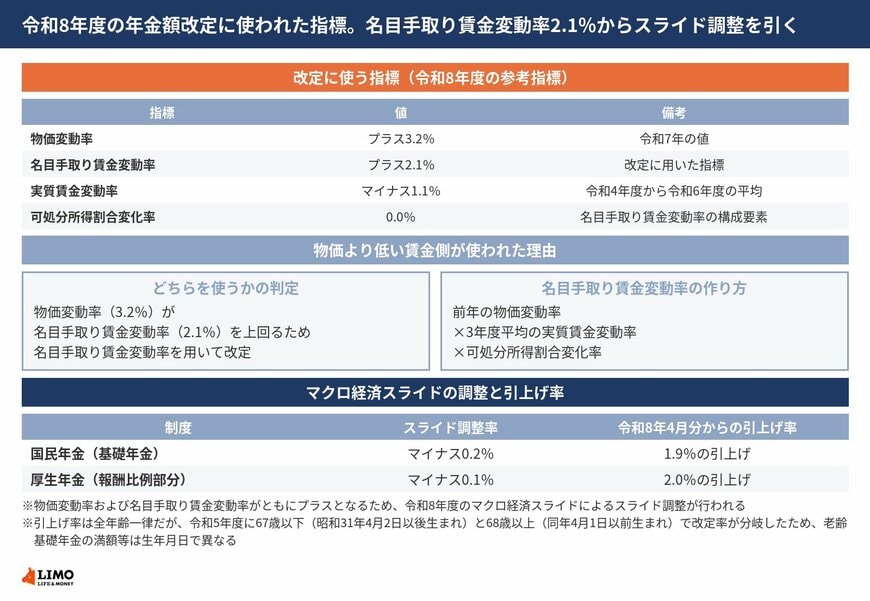
日本年金機構によると、令和8年4月分からの年金額は、物価変動率がプラス3.2%で名目手取り賃金変動率がプラス2.1%だったため、名目手取り賃金変動率を用いて改定されます。理由は、物価変動率が名目手取り賃金変動率を上回るためです。
高い側ではなく低い側の数字が使われました。年金額の改定には2つの指標があり、どちらを使うかが状況によって決まる仕組みになっています。
1.2 名目手取り賃金変動率は3つを掛け合わせて出す
その名目手取り賃金変動率の中身も示されています。
機構の説明では、名目手取り賃金変動率とは、前年の物価変動率に、2年度前から4年度前までの3年度平均の実質賃金変動率と、可処分所得割合変化率を乗じたものです。
3つの要素の掛け合わせです。前年の物価変動率だけでなく、実質賃金の動きと手取りの割合の変化が入ってきます。
1.3 実質賃金変動率はマイナス1.1%だった
内訳を見ると下がった理由が分かります。
実質賃金変動率はマイナス1.1%です。令和4年度から令和6年度までの平均です。可処分所得割合変化率は0.0%でした。
前年の物価変動率がプラス3.2%あっても、実質賃金がマイナスだったため、名目手取り賃金変動率は2.1%まで下がりました。物価と賃金の差がここに出ています。
1.4 マクロ経済スライドの調整が入る条件を満たした
さらにもう1段の調整があります。
物価変動率および名目手取り賃金変動率がともにプラスとなるため、令和8年度のマクロ経済スライドによるスライド調整が行われます。
どちらもプラスであることが条件です。片方でもマイナスなら、この調整の扱いは変わります。今回は両方がプラスだったため調整が入りました。
1.5 スライド調整率は制度で分かれる
調整の幅は制度ごとに別です。
スライド調整率は、国民年金すなわち基礎年金がマイナス0.2%、厚生年金の報酬比例部分がマイナス0.1%です。
同じ年度の改定でも、引かれる幅が制度によって違います。この差が、最終的な引上げ率の差になります。
1.6 結果は国民年金1.9%、厚生年金2.0%
以上を合わせた結果です。
令和8年4月分からの年金額は、原則、令和7年度から国民年金が1.9%の引上げ、厚生年金の報酬比例部分が2.0%の引上げとなります。
名目手取り賃金変動率2.1%から、それぞれのスライド調整率を引いた形です。基礎年金はマイナス0.2%を引いて1.9%、報酬比例部分はマイナス0.1%を引いて2.0%になります。
1.7 参考指標は4つ公表されている
根拠となる数字が並べて示されています。
令和8年度の参考指標として、物価変動率がプラス3.2%で令和7年の値、名目手取り賃金変動率がプラス2.1%、実質賃金変動率がマイナス1.1%、マクロ経済スライドによるスライド調整率が基礎年金マイナス0.2%と報酬比例部分マイナス0.1%の4つが挙げられています。
改定率だけを見ていると、どの指標がどう効いたのかは分かりません。4つを並べると、賃金側が使われた理由と調整の幅が追えます。
1.8 引上げ率は全年齢一律だが、元の額が2通りある
率が同じでも結果が同じとは限りません。
機構は、令和8年度の引上げ率は全年齢一律だと述べています。ただし令和5年度において、67歳以下の方と68歳以上の方で改定率が分岐しました。67歳以下は昭和31年4月2日以後生まれ、68歳以上は昭和31年4月1日以前生まれです。
このため、老齢基礎年金の満額等は昭和31年4月2日以後生まれの方と昭和31年4月1日以前生まれの方で異なります。引上げ率が同じでも、そこに掛ける元の額が2通りあるという構造です。
1.9 自分の額は生年月日から確かめる
確かめる順序が決まってきます。
改定率だけでは自分の額は出ません。まず生年月日が昭和31年4月2日以後か以前かで、元になる額がどちらの系列かを見ることになります。
そのうえで、基礎年金なら1.9%、報酬比例部分なら2.0%の引上げが乗ります。2つの制度を合わせて受け取る場合は、それぞれ別の率で計算されます。
ここまでは受け取る額の話です。同じ年金制度でも、払う側の保険料は別のルールで動きます。
なお、国民年金と厚生年金で違う保険料の改定ルールについては、LIMOの記事「年金保険料はいくら?国民年金は毎年見直され厚生年金は料率固定という改定ルールの違いを丁寧に整理して解説」から一部を引用・参照しています。