

2. 受け取る額と払う保険料は、改定のルールが違う
年金額は物価と賃金の指標で毎年改定されます。では払う側の保険料はどう決まるのでしょうか。国民年金と厚生年金で仕組みが分かれています。
保険料の改定ルールの違いは、LIMOの記事「年金保険料はいくら?国民年金は毎年見直され厚生年金は料率固定という改定ルールの違いを丁寧に整理して解説」から要点を借りて確認します。
2.1 国民年金保険料は3年連続で引き上げられた
まず定額の側です。
日本年金機構によると、国民年金保険料(1号被保険者)は令和6年度が月額1万6980円、令和7年度が1万7510円、令和8年度が1万7920円です。3年連続で引き上げられています。
出所:LIMO「年金保険料はいくら?国民年金は毎年見直され厚生年金は料率固定という改定ルールの違いを丁寧に整理して解説」
同記事は、令和6年度から令和8年度までの2年間で月額940円上がった計算だとしています。年額に直すと1万1280円の増加になります。
上がる理屈も示されています。国民年金保険料は、法律で定められた基準額に、賃金や物価の動きを反映した保険料改定率を掛けて、毎年度見直される仕組みになっているという整理です。毎年なんとなく上がっているという感覚は、国民年金に関しては制度上正しい理解になるとしています。
ただし同記事は、この改定率が今後も同じペースで上がり続けるとは限らないと注意を促しています。賃金や物価の動向によって改定率は年度ごとに変動するため、過去の推移をそのまま将来に当てはめて家計を組み立てるのは避けた方がよいという指摘です。
2.2 厚生年金の保険料率は固定されている
もう一方は動いていません。
日本年金機構によると、厚生年金保険料率は18.3パーセントで固定されており、平成29年9月を最後に引き上げが終了しています。事業主と被保険者で折半するため、本人の負担分は半分の9.15パーセントです。給与明細を見ても、この料率自体が変動している様子は確認できません。
出所:LIMO「年金保険料はいくら?国民年金は毎年見直され厚生年金は料率固定という改定ルールの違いを丁寧に整理して解説」
同記事は、平成29年9月より前は段階的に保険料率が引き上げられていく仕組みが続いていたとしています。平成29年9月の引き上げを最後に、以降は18.3パーセントのまま固定されているという整理です。
厚生年金は毎月の給与に一定の料率を掛けて計算する定率制のため、保険料率そのものが変わらなければ、給与が同じである限り保険料額も変わらないと同記事は述べています。国民年金のように基準額が毎年度見直されるという仕組みとは根本的に異なるという整理です。
2.3 定額と定率で、額の動き方が変わる
この違いが手取りへの効き方を変えます。
同記事によると、国民年金は定額のため毎年の改定がそのまま負担増になります。厚生年金は料率が固定されているため、料率の側からは負担が増えません。
一方で厚生年金は定率制です。給与水準によって金額が変わるため、標準報酬月額が上がれば保険料も上がります。料率が動かなくても、額は動く余地があります。
同記事は、国民年金と厚生年金の保険料を一概には比較できないとしています。国民年金は定額で令和8年度は月1万7920円ですが、厚生年金は給与水準によって金額が変わる定率制のため、標準報酬月額が低い人は国民年金より安く済む場合もあるという整理です。
この違いを言い換えると、国民年金は制度側の基準が動くことで保険料が変わり、厚生年金は自分の給与水準が動くことで保険料が変わるという対照的な構造になっていると同記事はまとめています。同じ「保険料が上がった」でも、原因の置き場所が違います。
国民年金保険料は令和6年度から3年続けて上がり、厚生年金保険料率は18.3パーセントのまま動いていない2/2
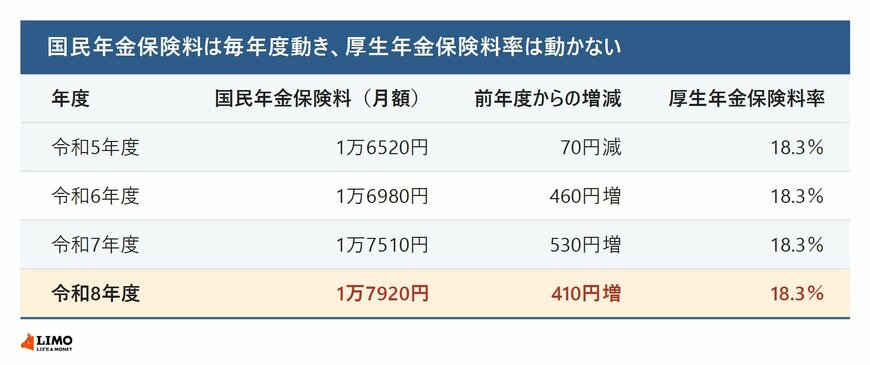
出所:日本年金機構「国民年金保険料の変遷」、同「厚生年金保険の保険料」をもとにLIMO編集部作成
2.4 固定されているからと安心しきらない
将来の見通しについても触れられています。
同記事は、現時点では平成29年9月以降18.3パーセントで固定されているが、制度の見直しは将来的にあり得るとしています。最新の情報は日本年金機構の公表資料で随時確認することをすすめています。
そのうえで、固定されているからと安心しきらず制度改正のニュースにも目を配っておくとよいと述べています。長期間変わっていない数字ほど、変わったときの家計への影響が大きくなりがちだという指摘です。
2.5 受け取る額と払う保険料は別の指標で動く
2つのルールを並べると違いが見えます。
受け取る額の側は、物価変動率と名目手取り賃金変動率のどちらかを使い、マクロ経済スライドで調整します。令和8年度は名目手取り賃金変動率2.1パーセントから調整を引いて1.9パーセントと2.0パーセントになりました。
払う保険料の側は、国民年金が毎年見直される定額、厚生年金が18.3パーセントで固定された定率です。改定のタイミングも、根拠になる指標も別に置かれています。
同じ年に年金額が上がっても、保険料の負担がどう動くかは制度によって違うということになります。
3. 改定に使う指標と、保険料のルールを分けて確かめる
ここまで、令和8年度の年金額の改定と、保険料の改定ルールの違いを見てきました。
受け取る額の側は、物価変動率がプラス3.2パーセント、名目手取り賃金変動率がプラス2.1パーセントで、物価が賃金を上回るため賃金側が使われました。実質賃金変動率はマイナス1.1パーセント、可処分所得割合変化率は0.0パーセントです。マクロ経済スライドの調整率は基礎年金マイナス0.2パーセント、報酬比例部分マイナス0.1パーセントで、結果は国民年金1.9パーセント、厚生年金の報酬比例部分2.0パーセントの引上げです。
払う側は、国民年金保険料が令和6年度1万6980円・令和7年度1万7510円・令和8年度1万7920円と3年連続の引上げ、厚生年金保険料率が18.3パーセントで平成29年9月から固定されています。
自分の年金額を確かめるときは、まず生年月日が昭和31年4月2日以後か以前かを見て、元になる額の系列を決めることになります。実際の額と保険料の見込みは、お住まいを管轄する年金事務所または街角の年金相談センターにご確認ください。


参考資料
- 日本年金機構「令和8年4月分からの年金額は前年度からどのように改定されたのですか。」
- 日本年金機構「国民年金保険料」
- 日本年金機構「国民年金保険料の変遷」
- 日本年金機構「厚生年金保険の保険料」
- LIMO「年金保険料はいくら?国民年金は毎年見直され厚生年金は料率固定という改定ルールの違いを丁寧に整理して解説」
LIMO編集部年金解説班


