
株で損が出た年は、確定申告をしない人が多いかもしれません。
ただし国税庁の説明には、上場株式等の譲渡がなかった年も、譲渡損失を翌年へ繰り越すための申告が必要だという注記があります。出さなかった年があると、その先の繰越が続きません。
この記事では損益通算と繰越控除の対象と手続きを確認したうえで、実際にどれだけの人がこの申告をしているのかを見ていきます。
1. 【繰越控除】翌年以後3年間。譲渡がなかった年も申告しないと権利が切れる
損失を使う制度は2段階に分かれます。まず同じ年の中で相殺する側からです。
1.1 まず配当所得等と損益通算できる
出発点は損益通算です。
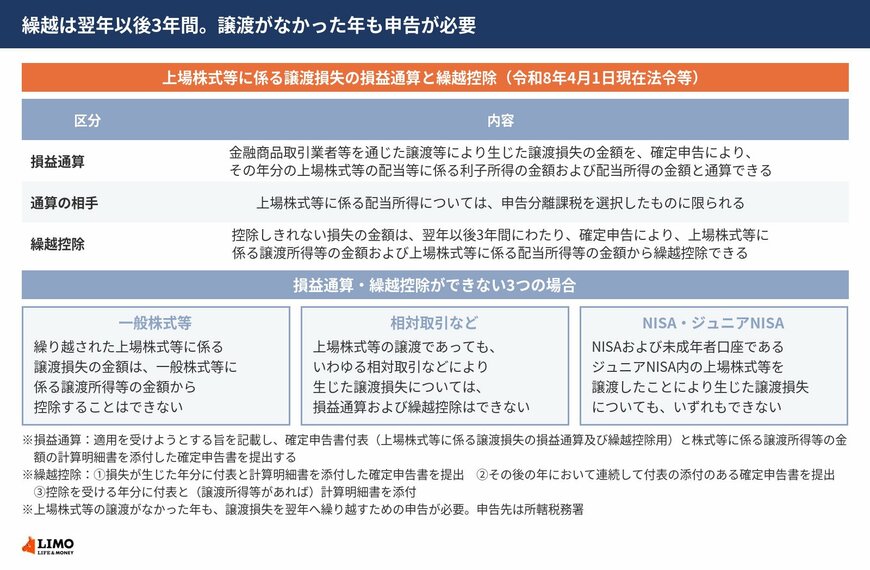
国税庁のタックスアンサーNo.1474によると、上場株式等を金融商品取引業者等を通じて譲渡したこと等により生じた譲渡損失の金額は、確定申告により、その年分の上場株式等の配当等に係る利子所得の金額および配当所得の金額と損益通算することができます。この説明は令和8年4月1日現在の法令等によります。
相手になる配当所得には条件があります。上場株式等に係る配当所得については、申告分離課税を選択したものに限られます。
1.2 使い切れなかった損失は3年だけ持ち越せる
その年で使い切れない場合の扱いです。
損益通算してもなお控除しきれない損失の金額については、その年分の翌年以後3年間にわたり、確定申告により、上場株式等に係る譲渡所得等の金額および上場株式等に係る配当所得等の金額から繰越控除することができます。
繰り越せるのは3年です。4年目には使えなくなるので、損失が大きいほど、その間に利益を出せるかどうかが効いてきます。
1.3 繰り越した損失は一般株式等には使えない
使い道には制限があります。
繰り越された上場株式等に係る譲渡損失の金額は、一般株式等に係る譲渡所得等の金額から控除することはできないと注記されています。
上場株式等と一般株式等はそれぞれ別の申告分離課税なので、区分をまたいで使うことはできません。
1.4 相対取引による損失は対象外
取引の形でも分かれます。
上場株式等の譲渡であっても、いわゆる相対取引などにより生じた譲渡損失については、損益通算および繰越控除はできないとされています。
制度の入口が金融商品取引業者等を通じて譲渡したこと等となっているためです。証券会社などの金融商品取引業者等を通していない譲渡は、損が出ていても対象になりません。
1.5 NISA口座内の損失も対象外
非課税口座の扱いも明記されています。
NISAおよび未成年者口座であるジュニアNISA内の上場株式等を譲渡したことにより生じた譲渡損失については、損益通算および繰越控除はできないと明記されています。
利益が非課税になる代わりに、損は税の計算に持ち込めないという整理です。同じ銘柄でも、どの口座で売ったかで扱いが変わります。
1.6 損益通算に必要な書類は2つ
ここから手続きです。
損益通算の適用を受けようとする年分の確定申告書に、この規定の適用を受けようとする旨を記載することがまず求められます。
そのうえで、所得税及び復興特別所得税の確定申告書付表と、株式等に係る譲渡所得等の金額の計算明細書の添付がある確定申告書を提出します。確定申告書付表は、上場株式等に係る譲渡損失の損益通算及び繰越控除用のものです。
1.7 繰越控除は3段階の手続きになる
翌年以降へ繰り越す場合は段階が増えます。
1段階目は、譲渡損失の金額が生じた年分の所得税等について、確定申告書付表と計算明細書の添付がある確定申告書を提出することです。
2段階目は、その後の年において連続して確定申告書付表の添付のある確定申告書を提出することです。3段階目は、繰越控除を受けようとする年分について、確定申告書付表と、一般株式等または上場株式等に係る譲渡所得等の金額がある場合には計算明細書の添付のある確定申告書を提出することになります。
1.8 譲渡がなかった年も申告が要る
この2段階目に注記が付いています。
上場株式等の譲渡がなかった年も、譲渡損失を翌年へ繰り越すための申告が必要だとされています。連続してという言葉は、取引の有無に関わらないという意味です。
売買をしなかった年に申告を飛ばすと、そこで連続が途切れます。申告先は所轄税務署です。
1.9 この手続きは、毎年出し続けられているのか
ここまでで制度と手続きは分かります。
3年という期間も、必要な書類も決まっています。ただし毎年欠かさず申告書付表を出し続けるのは、取引をしていない年ほど忘れやすい作業です。
実際にこの申告をしている人はどれくらいいるのか。国税庁が公表している申告状況の数字から確かめておきます。
なお、繰越控除の申告状況と手続きを落とさないための考え方については、LIMOの記事「「取引ゼロの年も申告必須!」株の損益通算・繰越控除とは?元本割れ・マイナスで損失が出たとき、手続きに必要な条件を見落とすと繰越控除の権利が消えてしまいます」から一部を引用・参照しています。