2. この申告は、実際にどれだけ使われているのか
制度と手続きは決まっています。では毎年の申告は、どれくらいの人が続けているのでしょうか。
申告状況は、LIMOの記事「「取引ゼロの年も申告必須!」株の損益通算・繰越控除とは?元本割れ・マイナスで損失が出たとき、手続きに必要な条件を見落とすと繰越控除の権利が消えてしまいます」から要点を借りて確認します。
2.1 損失が確定すると制度の対象になる
まず前提の確認です。
売却して損失が確定すると、税務上の「損益通算」「繰越控除」という制度の対象になります。上場株式等の値上がり益・配当には合計20.315パーセント(所得税等15.315パーセント、住民税5パーセント)の税率がかかりますが、損益通算・繰越控除はこの利益を、確定した損失の分だけ小さくする仕組みです。
出所:LIMO「「取引ゼロの年も申告必須!」株の損益通算・繰越控除とは?元本割れ・マイナスで損失が出たとき、手続きに必要な条件を見落とすと繰越控除の権利が消えてしまいます」
税率が決まっている分、確定した損失を計算に反映できるかどうかが、そのまま手取りに響きます。
2.2 株式等の譲渡所得の申告人員は115万人
数字が公表されています。
同記事によると、国税庁が2026年5月に公表した令和7年分の所得税等、消費税及び贈与税の確定申告状況等についてに、株式等の譲渡所得の申告状況の推移が示されています。
これによると、令和7年分の株式等の譲渡所得の申告人員は115万人(対前年比マイナス2.5パーセント)でした。そのうち所得金額がある方(有所得人員)は74万人(同プラス0.2パーセント)と、前年からほぼ横ばいで推移しています。
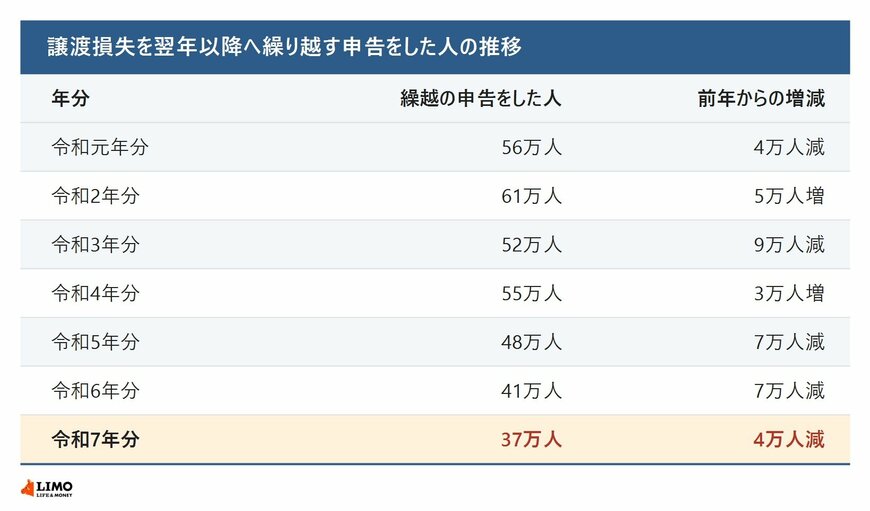
一方で、譲渡損失を翌年以降へ繰り越す申告をした人の数は、令和5年分48万人、令和6年分41万人、令和7年分37万人と、3年連続で減少しています。
出所:LIMO「「取引ゼロの年も申告必須!」株の損益通算・繰越控除とは?元本割れ・マイナスで損失が出たとき、手続きに必要な条件を見落とすと繰越控除の権利が消えてしまいます」
申告人員は115万人でほぼ横ばいの一方、繰越の申告をした人は直近3年分で48万人から37万人へと減っています。同記事はこの3年連続の減少を、手続きが続いていない可能性を示す数字として取り上げています。
2.3 取引がない年ほど申告を忘れやすい
どこで途切れるのかにも指摘があります。
同記事は、国税庁タックスアンサーの手続きの項目にある「上場株式等の譲渡がなかった年も、譲渡損失を翌年へ繰り越すための申告が必要です」という記述を引き、損失を出した翌年に一切株を売買しなかった場合でも、繰越控除を続けるためには確定申告書を提出し続ける必要があると整理しています。
そのうえで、今年は取引していないから確定申告は関係ないと思ってしまいそうな年こそ、繰越控除を続けるための申告が必要になる年だとしています。取引がない年ほど申告そのものを忘れやすいという逆説があるという指摘です。
同記事は、この取引がない年も申告が必要という条件は、繰越控除を利用する人が最もつまずきやすいポイントの1つだとしています。3年間という期限を意識して、カレンダーやメモに申告予定を残しておくだけでも、うっかり忘れるリスクは減らせるという提案です。
2.4 統計だけでは減少の理由は特定できない
減っている数字の読み方にも断りがあります。
同記事は、統計上は繰越控除を選ばなかった人と途中で申告を止めてしまった人を区別できないため、どちらが主な要因かはこの統計だけからは特定できないとしています。
そのうえで、自分の状況が当てはまるかもしれないと感じた場合は、証券会社の特定口座年間取引報告書で過去の譲渡損益を確認したうえで、税務署や国税局電話相談センターに適用状況を照会してみるのが確実だとすすめています。
2.5 特定口座の中では配当と損失が相殺される
まず同じ口座の中の扱いです。
同記事によると、特定口座の源泉徴収ありは、同じ口座内であれば譲渡損益・配当が自動的に通算されます。ただし配当が口座内で通算されるのは、その特定口座で配当等の受入れを選択している場合です。
この受入れには、金融商品取引業者等への源泉徴収選択口座内配当等受入開始届出書の提出が必要だと国税庁は説明しています。届出をしていなければ配当等はその口座に受け入れられず、口座内で譲渡損失と相殺されることもありません。
国税庁はもう1つ、源泉徴収口座内で生じた上場株式等に係る譲渡損失の金額を申告する場合には、その源泉徴収口座に受け入れた利子等および配当等の金額を申告不要とすることはできず、これらの金額も併せて申告しなければならないとしています。
繰越控除のために源泉徴収口座の損失を申告すると、その口座で受け取った配当等も申告の対象に入るという関係です。申告する所得の合計が動く点は、先に見込みを確かめておきたいところです。
2.6 証券会社をまたぐと自動では通算されない
口座が分かれている場合の扱いです。
同記事によると、証券会社Aで損失、Bで利益が出ている場合は、口座間の損益は自動通算されず、両方合わせた確定申告が必要になります。
また上場株式と非上場株式を両方持っている場合についても、上場株式等の譲渡損失は一般株式等の譲渡所得等と通算できず、税務上まったく別の勘定として扱われると整理しています。
NISA口座と課税口座を併用している場合も含めて、複数の口座を持っていると損益通算・繰越控除の対象になるかどうかの判断がやや複雑になるというのが同記事の見立てです。
3. 制度の期間と、続ける手続きを分けて確かめる
ここまで、損益通算と繰越控除の中身と、実際の申告状況を見てきました。
制度の側は、譲渡損失をその年の上場株式等に係る配当所得等と損益通算でき、控除しきれない分は翌年以後3年間繰越控除できるという構成です。繰り越した損失を一般株式等の譲渡所得等から控除することはできず、相対取引による損失とNISA・ジュニアNISA口座内の損失は損益通算も繰越控除もできません。
手続きの側は、確定申告書付表と株式等に係る譲渡所得等の金額の計算明細書の添付が要ること、繰越の場合はその後の年において連続して確定申告書付表の添付のある確定申告書を提出すること、そして上場株式等の譲渡がなかった年も申告が必要であることの3点になります。
まずは自分に繰り越している損失があるかを、証券会社の特定口座年間取引報告書と過去の確定申告書付表で確かめるところからになります。自分の適用状況については、所轄税務署または国税局電話相談センターにご確認ください。