給付付き税額控除のつなぎで飲食料品の消費税は「1%」へ。2027年4月からの2年間、値札の総額表示に設けられる4つの特例期間とは
Anatoliy Cherkas/shutterstock.com


目次[開く][閉じる]
- 1. 【飲食料品の消費税1%】税率の内訳は国税0.78%と地方消費税0.22%相当分
- 1.1 期間は令和9年4月1日から令和11年3月31日まで
- 1.2 対象となる飲食料品の範囲は税率8%のときから変えない
- 1.3 週2回以上発行される新聞の定期購読分は今回の引下げの対象外
- 2. 値札の総額表示には4つの特例期間が設けられる
- 2.1 税抜価格だけの表示や「+税」の表示は引き続き認められない
- 2.2 8%の税込価格を出せる期間と、1%の税込価格を出せる期間がある
- 3. 先に代金を払っていた予約購入と通信販売は1%にならない
- 3.1 定期供給契約による予約販売は特例税率の対象から外れる
- 3.2 通信販売も条件の提示と申込みの時期で判断される
- 4. 二人以上の世帯は食料にひと月9万5681円を使っている
- 4.1 2026年7月分の消費支出は30万1245円
- 4.2 この金額がそのまま税率引下げの対象になるわけではない
- 5. 売る側にも届出や申告の特例が置かれる
- 5.1 本則課税への移行と簡易課税制度に特例を設ける
- 5.2 中間申告とレジの改修にも対応が示されている
- 6. 大綱で確定した財源の手当てと、今後確認しておきたいこと
- 6.1 地方消費税の減収への対応も、閣議決定で確定した
- 7. まとめ
- 参考資料
令和8年9月15日、政府は「飲食料品消費税率の臨時的な引下げ及び就業者負担軽減支援金の導入に関する大綱」を閣議決定しました。
飲食料品に係る消費税率を令和9年4月1日から2年間1%にすること自体は、令和8年8月5日の閣議決定で決まっていました。9月15日の大綱では、その実務の細かい部分が確定しました。
税率が下がると聞いても、いつの買い物から安くなるのかは分かりにくいものです。
この記事では、大綱が定めた税率1%の内訳と対象の範囲、値札の総額表示に設けられる特例期間、そして先に代金を払っていた予約購入の扱いを確認します。
なお、給付付き税額控除の全体像については、下記の記事より一部を引用・参照しています。
1. 【飲食料品の消費税1%】税率の内訳は国税0.78%と地方消費税0.22%相当分
大綱には、税率1%の中身と、いつからいつまでなのかが書かれています。
1.1 期間は令和9年4月1日から令和11年3月31日まで
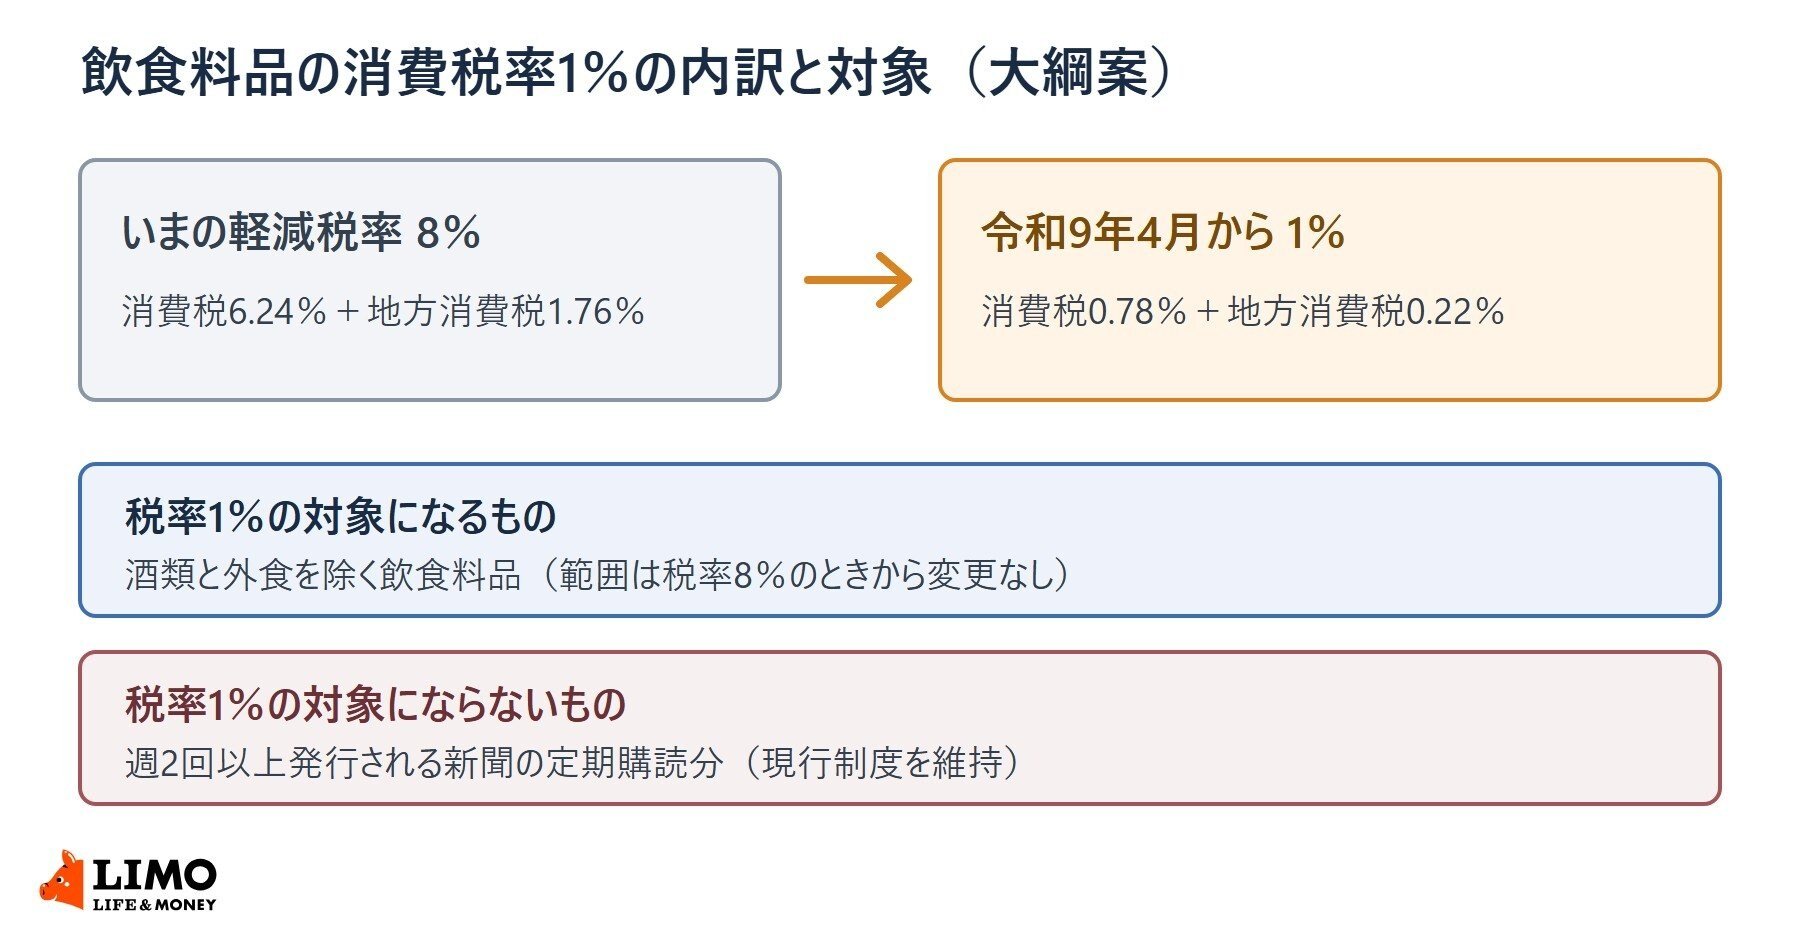
大綱では、令和9年4月1日から令和11年3月31日までの間に事業者が国内で行う飲食料品の譲渡等について、消費税の税率を0.78%とする特例を創設するとされています。
地方消費税率と合わせると1%です。資料には国税0.78%と地方税0.22%相当分の合計と示されています。
いまの軽減税率8%も、消費税6.24%と地方消費税1.76%に分かれています。引き下げられるのは、この両方です。
1.2 対象となる飲食料品の範囲は税率8%のときから変えない
大綱は、税率1%の対象となる飲食料品の範囲について、税率8%のときから変更はないとしています。
現行の軽減税率の適用対象となっている飲食料品、つまり酒類と外食を除いた飲食料品がそのまま対象です。
1.3 週2回以上発行される新聞の定期購読分は今回の引下げの対象外
いまの軽減税率8%には、飲食料品のほかに週2回以上発行される新聞の定期購読分も含まれています。
大綱は、この新聞の定期購読分に係る消費税率については現行制度を維持するとしています。今回の引下げの対象には入らないという整理です。
2. 値札の総額表示には4つの特例期間が設けられる
税率が変わる前後は、店頭の値札が追いつかない場面が出てきます。大綱は、そこに期間を区切った特例を置きました。
2.1 税抜価格だけの表示や「+税」の表示は引き続き認められない
大綱はまず、税込価格を表示しない方法は引き続き認められないとしています。
税抜価格だけを表示する方法や、税抜価格に続けて「+税」とだけ表示する方法が例に挙がっています。総額表示の義務そのものは維持されます。
2.2 8%の税込価格を出せる期間と、1%の税込価格を出せる期間がある
そのうえで、夜間の値札の貼替作業に対応できない場合や、カタログや商品パッケージに価格が印字されている場合が想定されています。
総額表示義務に直ちに対応することが困難な事情があり、本来表示すべき税込価格と誤認されないための措置を講じている場合に限って、次の期間はそれぞれの税率にもとづく税込価格を表示できるとされています。
- 令和9年4月1日から同年5月31日まで:軽減税率8%にもとづく税込価格
- 令和11年2月1日から同年3月31日まで:軽減税率8%にもとづく税込価格
- 令和9年2月1日から同年3月31日まで:特例税率1%にもとづく税込価格
- 令和11年4月1日から同年5月31日まで:特例税率1%にもとづく税込価格
税率が切り替わる前後それぞれ最大2か月ずつ、合わせて4つの期間です。
買い物への影響については、LIMOの記事「【2026年8月最新】給付付き税額控除とは?いつから・いくらもらえる?「給付一本化」への転換と今後のスケジュール」から要点を引用して確認しておきましょう。
消費税は一律でかかるため、所得が低い人ほど、収入に占める税負担の割合が大きくなってしまいます。
出所:【2026年8月最新】給付付き税額控除とは?いつから・いくらもらえる?「給付一本化」への転換と今後のスケジュール
3. 先に代金を払っていた予約購入と通信販売は1%にならない
税率が下がる前に契約して代金を払い終えていたものについては、大綱が扱いを分けています。
3.1 定期供給契約による予約販売は特例税率の対象から外れる
大綱は、令和9年1月1日前に締結した定期供給契約にもとづき、同年4月1日前に対価を領収している、同日以後に行われる飲食料品の譲渡について、特例税率を適用しないとしています。
定期供給契約とは、不特定かつ多数の人に定期的に継続して供給する契約のことです。1年分の代金を先に払っておくと毎月食材が届くような形が資料に例示されています。
対象から外れるのは、対価を領収している部分に限られます。
3.2 通信販売も条件の提示と申込みの時期で判断される
通信販売についても同じ扱いが置かれています。
令和9年1月1日前に販売条件の提示が行われ、同年4月1日前に申込みを受けた、同日以後に行われる飲食料品の譲渡が対象です。
大綱は、こうした取引について特例税率を反映した契約変更等が困難な事例が生じることを理由に挙げています。

2年で終わる税率なので、家計の計画に組み込むときは期限とセットで考えておきたいところです。
先払いの定期購入のように、契約した時期で扱いが変わるものもあります。長めの契約を検討しているなら、条件を確かめておくと安心です。
関連記事
【500円玉貯金】100万円貯まった!銀行で「紙幣に両替」と「口座に入金」どちらが手数料を低く抑えられる?主要銀行で比較
コツコツ貯めた500円玉貯金が100万円分に達し、紙幣に交換しようと銀行に持ち込む人も多いでしょう。しかし、窓口で選ぶ手続きの違いによって手数料が大幅に変わり、手元に残る金額に差が出ることをご存じでしょうか。「口座への預け入れ」と「窓口での両替」では無料枠や加算ルールが全く異なります。主要銀行における手数料の違いや、無駄な出費を抑えるための持ち込み手順を整理しました。
【個人向け国債】相続したときの評価額はいくらか。2026年9月募集分の年1.95%、額面「100万円」で試算
親が残した財産のなかに個人向け国債があると、いくらで評価すればよいのか迷います。国税庁は、中途換金したときに受け取れる価額で評価すると示しており、算式は額面金額に経過利子相当額を足して中途換金調整額を引いた金額です。財務省が令和8年9月2日に公表した募集分の利率をもとに、額面100万円・年1.95%の変動10年で、中途換金調整額1万5538円がどう計算されるのかを見ていきます。
年金生活者支援給付金のハガキが届かない5つの理由|対象外とは限らない、すでに受給中や自分で請求が必要なケースも
年金生活者支援給付金のハガキが届かないときの理由を、5つに分けて整理します。対象外、すでに受給中、送付が順次、これから年金を受け取り始める、世帯の変更や税の更正で自分で請求が必要、のどれに当たるかを確認できます。老齢の所得基準額82万6500円、請求書(A4型)が届く人、請求の期限、給付金専用ダイヤルまで、厚生労働省と日本年金機構の公表内容をもとに解説します。