

4. 二人以上の世帯は食料にひと月9万5681円を使っている
税率1%の対象は食卓まわりの買い物です。家計がそこにどれだけ使っているかを、最新の家計調査で確認します。
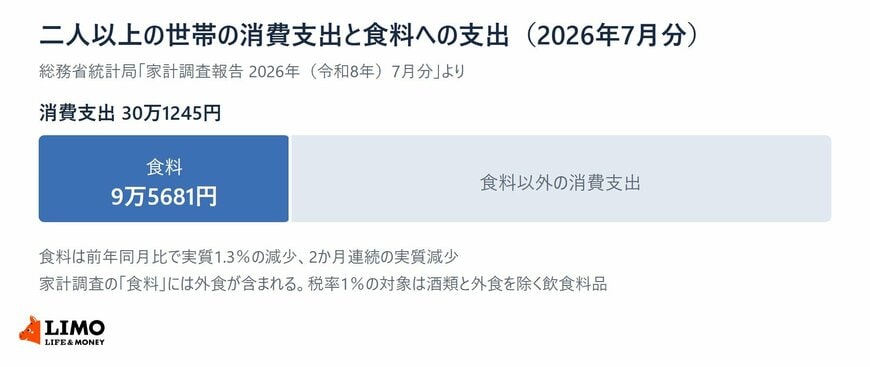
4.1 2026年7月分の消費支出は30万1245円
2026年9月4日に公表された総務省統計局の家計調査報告2026年7月分によると、二人以上の世帯の1世帯当たりの支出は次のとおりでした。
- 消費支出:30万1245円(前年同月比 実質3.6%の減少)
- 食料:9万5681円(前年同月比 実質1.3%の減少)
食料は2か月連続の実質減少でした。消費支出に占める割合はおよそ3割にあたります。
4.2 この金額がそのまま税率引下げの対象になるわけではない
家計調査の「食料」には外食が含まれています。外食は軽減税率の対象ではないため、税率1%の対象にも入りません。
酒類も同じです。食料への支出額を見るときは、この2つが含まれた金額であることを踏まえておきましょう。
5. 売る側にも届出や申告の特例が置かれる
大綱には、事業者側の手続きについての特例も並んでいます。買い物をする側から直接は見えない部分ですが、店頭の対応に関わってきます。
5.1 本則課税への移行と簡易課税制度に特例を設ける
大綱は、飲食料品の譲渡を行う事業者が令和9年4月1日の属する課税期間から課税事業者となることを選択する場合、その課税期間の末日までに届出書を提出すれば、課税期間の初日の前日に提出したものとみなすとしています。
簡易課税制度を選択した場合の2年間の継続適用要件、いわゆる2年縛りも適用しないとされました。
簡易課税制度の適用を受ける事業者については、飲食料品の譲渡に対応する仕入控除税額を、業種区分にかかわらず売上税額と同額とする特例が設けられます。
5.2 中間申告とレジの改修にも対応が示されている
中間申告についても、新しい税率で再計算した前年の税額にもとづく申告ができる措置が示されています。
あわせて、消費税率の引下げの円滑な実施に向けて、レジシステムの移行や改修を行う中小企業等に対する支援を行うとされています。
緊急時における消費税率の変更に柔軟に対応できるシステムの普及促進も図るとされました。
6. 大綱で確定した財源の手当てと、今後確認しておきたいこと
ここまで見てきた内容は、令和8年9月15日に閣議決定された大綱にもとづいています。
6.1 地方消費税の減収への対応も、閣議決定で確定した
令和9年度と令和10年度の税率引下げによる地方消費税の減収額は、全額を地方特例交付金により補塡するとともに、各年度において必要な地方交付税総額を適切に確保するとされています。
9月11日時点の大綱案では、この部分は地方と協議中とされていましたが、9月15日の閣議決定によって財源の手当ても確定しました。
個別の商品が税率1%の対象になるかどうか、自分の契約がどう扱われるかなど、細かい実務上の取り扱いについては、今後の政省令やガイドラインの整備を待って、所管する窓口に確認してみましょう。
7. まとめ
飲食料品に係る消費税率1%は、国税0.78%と地方消費税0.22%相当分を合わせたものとされています。期間は令和9年4月1日から令和11年3月31日までの2年間です。
対象の範囲は税率8%のときから変わりませんが、週2回以上発行される新聞の定期購読分は今回の引下げの対象外とされました。
値札の総額表示には、税率の切替えの前後に最大2か月ずつ、合わせて4つの特例期間が設けられます。
令和9年1月1日より前に契約して代金を先に払っていた予約購入と通信販売の一部は、特例税率の対象から外れるとされています。

参考資料
和田 直子


