


1. 月末終値が2倍以上のレンジで振れた昨秋以降の株価
1/1
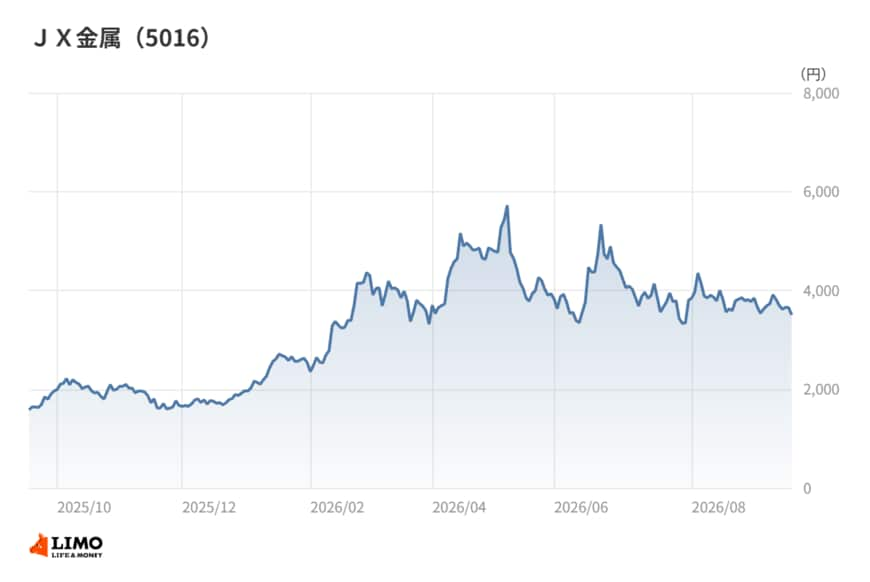
出所:各種資料をもとに筆者作成
まず値動きから確認したい。2025年10月末の終値は2,000円台だった。翌11月末には1,600円台まで下げている。
そこからの切り上がりが速い。12月末に1,900円台へ戻すと、2026年1月末は2,500円台、2月末には4,100円台まで一気に水準を上げた。わずか3か月で株価は2倍を超えている。
もっとも、そこで落ち着いたわけではない。3月末は3,300円台へ反落し、4月末は4,700円台へ再び跳ね、5月末は3,900円台、6月末は4,300円台、7月末と8月末はいずれも3,700円台。2026年9月時点の終値は3,600円台にある。
2025年10月末以降の月末終値で見ると、最も低いのが2025年11月末の1,600円台、最も高いのが2026年4月末の4,700円台だ。上下のレンジは2倍を大きく超える。ボラティリティ(値動きの激しさ)という言葉で片づけるには、少し振れ幅が大きい。
この会社が東京証券取引所に上場してからの期間はまだ長くない。上場から日の浅い銘柄は、投資家の評価軸が定まるまで値動きが荒くなりやすい。加えて後述するとおり、この会社の収益には銅の国際価格という外部変数が効く。ふたつの要因が重なった可能性が高い。
2. 増収増益の中身は、銅価と主力製品の増販だった
では、業績はどう動いたのか。2026年3月期通期の売上収益は8,846億円で前期比+23.7%、営業利益は1,749億円で+55.5%、親会社の所有者に帰属する当期利益は1,046億円で+53.3%だった。税引前利益は1,690億円である。
会社の説明によると、増収の主因は半導体用スパッタリングターゲットや圧延銅箔といった主力製品の増販と、銅価の上昇にある。円高による減収要因はあったものの、それを上回ったという整理だ。営業利益は前期比625億円の増加となった。
銅価の動きは会社自身が数字で示している。2026年3月期3Q累計の開示によれば、銅の国際価格は期初の1ポンド当たり438セントから上昇基調をたどり、2025年12月30日には当時の史上最高値となる568セントを記録した。3Q末時点は567セント、期の平均は前年同期比35セント高の460セントである。為替も同じ資料で触れられており、期末は157円、期平均は149円だった。
資源価格が上がれば製錬事業の採算は改善する。ここまでは教科書どおりだ。ただし、それだけで営業利益が55%も伸びるかというと、話はもう少し複雑になる。
直近の2027年3月期1Qは売上収益2,606億円、営業利益814億円、親会社の所有者に帰属する四半期利益530億円で着地した。通期予想は売上収益1兆250億円(+15.9%)、営業利益2,320億円(+32.6%)、当期利益1,410億円(+34.7%)である。1Qの営業利益は通期予想に対して35%程度の進捗で、期間按分の25%を上回るペースにある。
3. 利益を最も稼いでいるのは、どのセグメントか
この会社の報告セグメントは Metals And Recycling、ICTMaterials、Semiconductor Materials の3つだ。名前だけを見れば、半導体材料の会社という印象を持つ人が多いのではないだろうか。
ところが2026年3月期の実績を並べると、その印象とは違う姿が出てくる。営業利益が最も大きいのは Metals And Recycling の1,394億円。次いで Semiconductor Materials が394億円、ICTMaterials が314億円と続く。
売上構成比で見ても Metals And Recycling は44.2%で最大だが、利益に占める存在感はそれ以上に大きい。同セグメントの営業利益率は35.7%に達し、Semiconductor Materials の22.4%、ICTMaterials の10.0%を上回る。売上で44%を占める事業が、利益ではさらに厚い比重を持っているという構図だ。
伸び方にも差がある。Metals And Recycling の営業利益は前期比+87.2%、Semiconductor Materials は+47.7%、ICTMaterials は+25.5%。この1期の増益を牽引したのは、名前から連想されるほうの事業ではなかった。
半導体材料を手がける会社として語られることの多い銘柄だが、直近1期の利益の実像は製錬とリサイクルに寄っている。株価が銅価の変動に反応しやすいとすれば、その理由はここにある。会社の見え方と収益構造のあいだには、しばしばこうしたズレが生まれる。
4. 筆者コメント
印象的なのは、利益率の序列が売上の序列と一致していない点だ。売上構成比では Metals And Recycling が44.2%、ICTMaterials が35.6%と近い水準にあるのに、営業利益では4倍以上の開きがつく。
この差は、事業の性質の違いから来ていると考えられる。資源と製錬は価格の変動をそのまま損益に通しやすく、上がるときは大きく上がる。一方で材料加工はコスト構造が固く、利益率が一定のレンジに収まりやすい。
そうなると、株価の荒さもある程度は説明がつく。利益の最大の源泉が価格変動に敏感な事業である以上、期待値の修正幅も大きくなる。月末終値が数か月で2倍に振れたのは、投機的な思惑だけの結果ではないだろう。
この銘柄を追うなら、半導体材料の需要見通しだけでなく、銅の国際価格の水準と会社が置いている前提を並べて見ておきたい。どちらか一方だけでは、値動きの半分しか説明できないと考えられる。


