
富裕層の基準としてよく出てくる「1億円」は、持っている金融資産をそのまま足した額ではありません。
野村総合研究所が2025年2月13日に公表した推計では、金融資産の合計から負債を差し引いた「純金融資産保有額」で世帯を分類しています。一方、総務省の家計調査が公表している「貯蓄現在高」は、負債を引く前の数字です。
この記事では、2つの数字が何を測っているのかを確かめたうえで、二人以上の世帯の貯蓄と負債を並べて見ていきます。
1. 富裕層の基準になる「純金融資産」は負債を引いたあとの額
まず、言葉の中身を確認します。
1.1 金融資産の合計から負債を差し引いて分類している
野村総合研究所は、預貯金、株式、債券、投資信託、一時払い生命保険や年金保険など、世帯として保有する金融資産の合計額から負債を差し引いた額を「純金融資産保有額」と定義しています。
住宅ローンなどの負債があれば、その分は引かれます。同じ金融資産を持っていても、借入が残っているかどうかで階層が変わるということです。
1.2 1億円以上5億円未満が富裕層、5億円以上が超富裕層
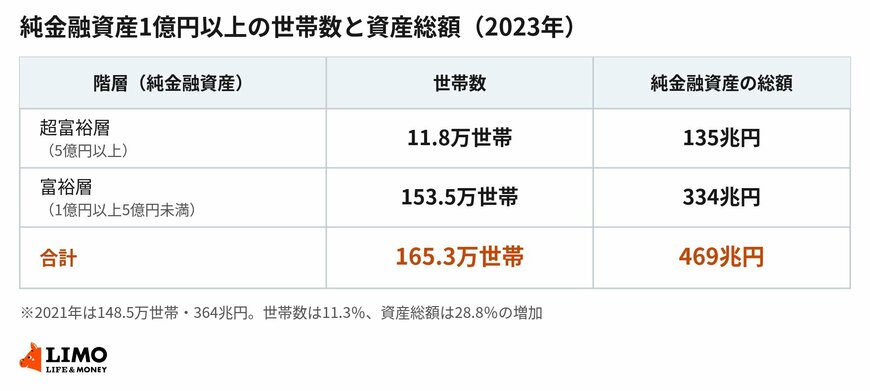
この純金融資産保有額をもとに、2023年時点で1億円以上5億円未満の世帯を「富裕層」、5億円以上の世帯を「超富裕層」と分類しています。合計は165.3万世帯で、内訳は富裕層が153.5万世帯、超富裕層が11.8万世帯でした。
2021年の148.5万世帯から11.3%増えています。純金融資産の総額は、富裕層334兆円と超富裕層135兆円をあわせて469兆円で、2021年の364兆円から28.8%の増加です。
富裕層の区分は、負債を差し引いたあとの金額で決まります1/2
出所:野村総合研究所「野村総合研究所、日本の富裕層・超富裕層は合計約165万世帯、その純金融資産の総額は約469兆円と推計」(2025年2月13日)をもとにLIMO編集部作成
2. 家計調査の「貯蓄現在高」は負債を引いていない
よく目にするもう一方の数字も見ておきましょう。
2.1 二人以上の世帯は貯蓄2059万円に対して負債675万円
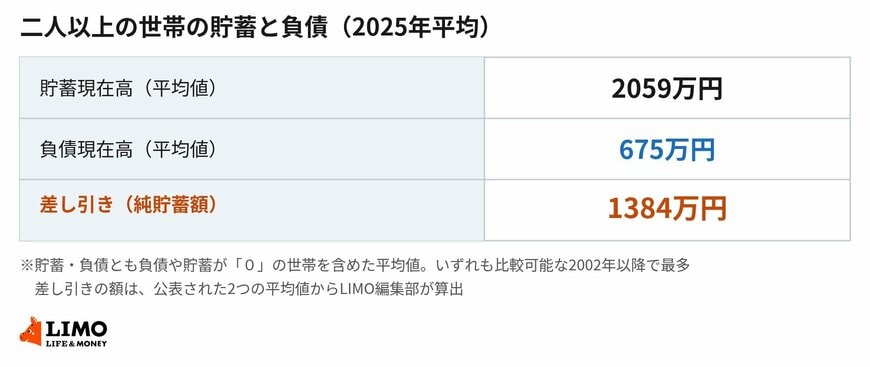
総務省が2026年5月19日に公表した家計調査報告(貯蓄・負債編)によると、二人以上の世帯における2025年平均の1世帯当たり貯蓄現在高は2059万円でした。7年連続の増加で、比較可能な2002年以降で最も多くなっています。
同じ資料の負債現在高は675万円です。前年に比べ12万円、1.8%の増加で、こちらは4年連続の増加となり、やはり2002年以降で最多でした。
2.2 貯蓄から負債を引くと1384万円になる
この2つは別々に公表されている平均値です。貯蓄現在高から負債現在高を差し引くと1384万円となり、純金融資産の考え方に近い形になります。
「平均2059万円」という数字だけを見て富裕層の1億円と比べると、引き算の前と後を並べていることになります。同じ土俵に乗せるなら、負債を引いたあとで見る必要があります。