
給与明細を見ると、額面からいくつもの項目が引かれています。
ただし、何かを差し引くには法律上の根拠が要ります。
この記事では、労働基準法第24条にある5つの原則を確認します。
1. 【賃金の支払】条文に置かれた5つの原則
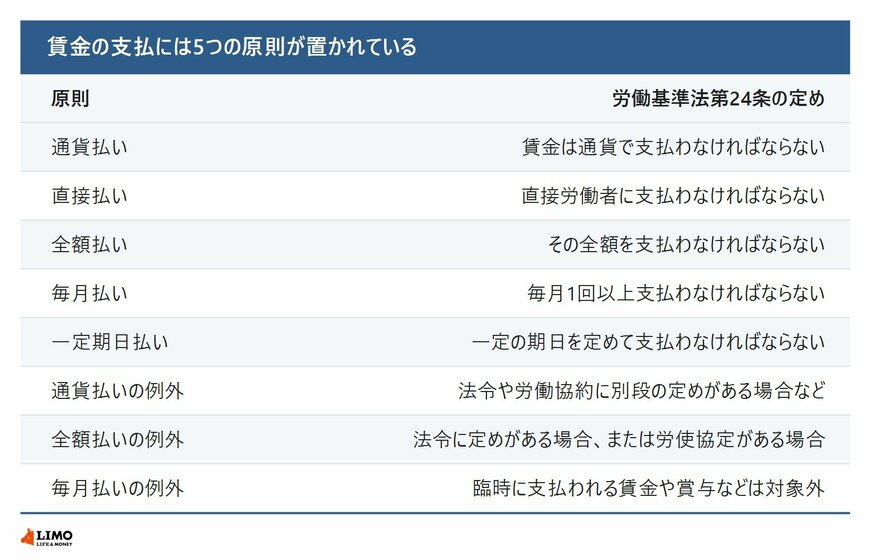
労働基準法第24条第1項は、賃金は通貨で、直接労働者に、その全額を支払わなければならないと定めています。第2項は、毎月1回以上、一定の期日を定めて支払わなければならないとしています。
1.1 通貨払い・直接払い・全額払い
通貨で払うということは、現物での支給を原則として認めないということです。直接労働者に払うということは、代理人などを介さないということになります。
そして全額払いは、支払うべき賃金から勝手に差し引いてはならないという意味です。給与明細の控除欄に並ぶ項目には、それぞれ根拠が要ります。
1.2 毎月払いと一定期日払い
毎月1回以上というのは、支払いの間隔が空きすぎないようにするためのものです。一定の期日を定めるという部分は、支払日が月によって動かないようにするための決まりです。
ただし第2項のただし書により、臨時に支払われる賃金や賞与その他これに準ずるもので厚生労働省令で定める賃金については、この2つは適用されません。賞与が毎月出ないのはこのためです。
2. 例外はどこに書かれているか
それぞれの原則には、ただし書で例外が置かれています。
2.1 通貨払いの例外
法令もしくは労働協約に別段の定めがある場合、または厚生労働省令で定める賃金について確実な支払の方法で厚生労働省令で定めるものによる場合には、通貨以外のもので支払うことができるとされています。
2.2 全額払いの例外は2つ
1つ目は、法令に別段の定めがある場合です。所得税や住民税、社会保険料の控除はここに当たります。
2つ目は、その事業場の労働者の過半数で組織する労働組合、そうした組合がないときは労働者の過半数を代表する者との書面による協定がある場合です。社宅費や積立金、組合費などを引くには、この労使協定が要ることになります。
控除欄に見慣れない項目があるときは、法令によるものか、労使協定によるものかを確かめる順番になります。
給与所得者の年収の分布については、下記の記事より一部を引用・参照しています。