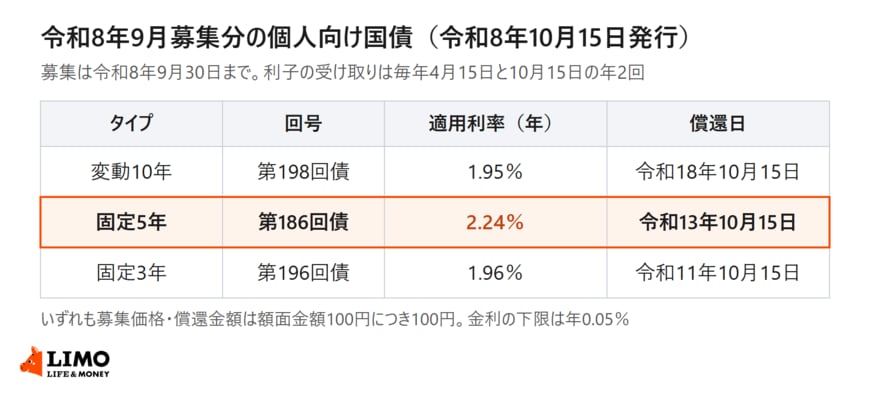
【個人向け国債】相続したときの評価額はいくらか。2026年9月募集分の年1.95%、額面「100万円」で試算 2026.09.14 21:52 公開 執筆者和田 直子 親が残した財産のなかに個人向け国債があると、いくらで評価すればよいのか迷います。国税庁は、中途換金したときに受け取れる価額で評価すると示しており、算式は額面金額に経過利子相当額を足して中途換金調整額を引いた金額です。財務省が令和8年9月2日に公表した募集分の利率をもとに、額面100万円・年1.95%の変動10年で、中途換金調整額1万5538円がどう計算されるのかを見ていきます。 この記事のポイント 国税庁は個人向け国債の相続税評価額を「額面金額+経過利子相当額-中途換金調整額」で計算すると示している 令和8年9月募集分の適用利率は固定5年が年2.24%、固定3年が年1.96%、変動10年が年1.95%だった 額面100万円・適用利率が年1.95%の変動10年なら、中途換金調整額は1万5538円になる 記事の続きを読む 1/2 出所:財務省『個人向け国債の発行条件等(令和8年9月2日)』を参考にLIMO編集部作成 Check! 次のページでは、個人向け国債を相続したときの相続税評価額の算式を図で示します。額面金額に経過利子相当額を足し、中途換金調整額を差し引くという流れを、額面100万円・適用利率が年1.95%の変動10年を例に段階ごとに並べました。半年分の利子9750円から中途換金調整額1万5538円が出るまでの計算を確かめられます。 画像と一緒に記事を読む 関連記事 【新窓販国債】固定5年の金利発表、表面利率は年2.2%に決定。100万円分を満期まで保有した場合の利子を9月募集分の「個人向け国債と新窓販国債」の6つで比較 金利上昇が話題となるなか、国債の選択肢が出そろいました。表面上の高い利率だけに惹かれて選ぶと、途中で現金化が必要になったときに思わぬ損失が生じる恐れがあります。大事なお金を賢く増やすためには、利率の高さだけでなく中途換金の仕組みや預ける期間を見極めることが大切です。手元の資金を無理なく安全に運用するために、自分に最適な種類を見分ける判断基準と手取り利子の違いを詳しく整理しました。 【個人向け国債】毎月発行されるので毎月選び直せる。10月分の利率は10月7日発表予定!仕組みや3つのタイプ・利率の決定タイミングを解説 資産の預け先として注目される個人向け国債ですが、購入するタイミングや選び方に悩む方も多いのではないでしょうか。実は個人向け国債は毎月発行されており、利率の発表時期や商品ごとの特徴をあらかじめ把握しておくことで、焦らず自分に合ったタイミングで始められます。今回は、初心者でも迷わずに選ぶための基本ルールと、購入前に押さえておきたい大切な前提条件を分かりやすく整理しました。 個人向け国債の金利ってどうやって決まるの?基準金利の計算方法から「最低金利0.05%」の保証理由までスッキリ理解 個人向け国債の利率はどのように決まるのでしょうか。募集毎に発表される適用利率の背景には、財務省が定めた明確な計算式と基準金利が存在します。例えば変動10年では基準金利に0.66を掛けますが、なぜその数値なのか疑問を持つ方も多いはずです。本記事では、基準金利の決定方法や算式に込められた理由、固定タイプとの違い、最低保証金利の仕組みまで分かりやすく紐解きます。 LIMOをGoogle検索のお気に入りに登録!詳しくはこちら→ copy URL 関連タグ #個人向け国債 #国債 #相続