
個人向け国債は、国が発行する債券であるため高い安心感があり、初めて資産運用を検討する方にとっても取り組みやすい商品です。
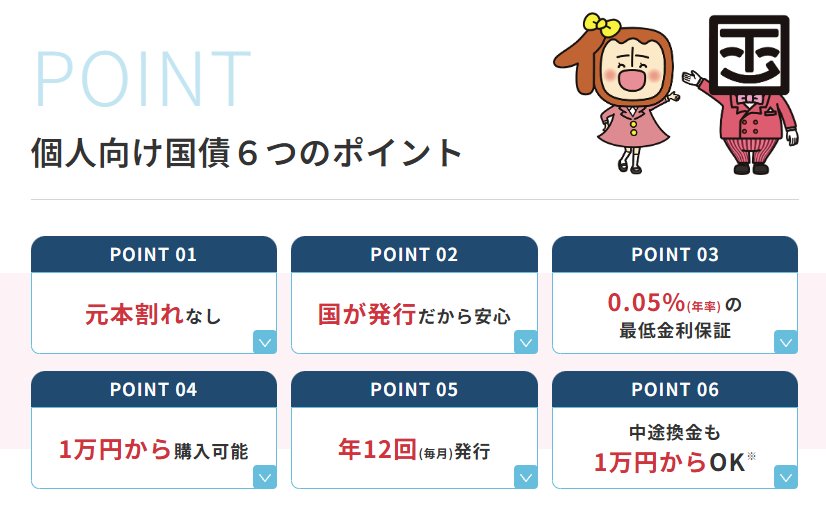
最低1万円という少額から購入でき、取扱金融機関で手軽に手続きができるほか、将来的に譲渡や相続を行うことも認められています。

子育て世代のご家庭から資産運用のご相談を受けるなかでも、「元本割れが怖くて一歩を踏み出せない」という声をよく伺います。個人向け国債は国が発行する債券という安心感に加え、少額から始められる手軽さもあり、初めての資産運用として検討しやすい選択肢の一つです。
この個人向け国債は毎月募集が行われており、適用される金利は発行月ごとに変動します。
2026年7月募集分の最新金利はどのように設定されているでしょうか。具体的な利率や利息のシミュレーションについて詳しく確認していきましょう。
1. この記事の3つのポイント
-
 2026年7月募集の個人向け国債は、変動10年1.8%・固定5年1.95%・固定3年1.56%
-
400万円を固定5年で満期保有すると、税引後の受取利息は約31万円
-
発行から1年経過後は中途換金可能だが、直近2回分の利子相当額が差し引かれる
 2026年7月募集の個人向け国債は、変動10年1.8%・固定5年1.95%・固定3年1.56%
2. 2026年7月募集の「個人向け国債」の最新金利はどれくらい?

2026年7月に募集されている個人向け国債の適用利率は、タイプごとに異なっています。
具体的には、「変動10年」の金利が年1.8%、「固定5年」が年1.95%、「固定3年」が年1.56%に設定されています。
半年ごとに適用金利が見直される変動10年に加え、満期まで金利が変わらない固定5年や固定3年など、目的に応じた選択が可能です。
3. 個人向け国債を400万円購入した場合の受取利息シミュレーション
個人向け国債を400万円購入して満期まで保有した場合の受取利息を、各タイプ別にシミュレーションします。
「変動10年」を400万円購入した場合、10年間の合計受取利息は税引前で720,000円、税引後の手取り金額は573,732円となります。
なお、変動10年は実勢金利に応じて半年ごとに適用利率の見直しが行われる仕組みです。
そのため実際の受取利息は今後の金利変動により変わりますが、ここでは便宜上、10年間金利が一切動かなかった場合として試算しています。
次に「固定5年」を400万円購入した場合、5年間の合計受取利息は税引前で390,000円、手取り利息は税引後で310,771円です。
「固定3年」を400万円購入した場合は、3年間の合計受取利息が税引前で187,200円、税引後の手取り利息は149,170円となります。
金利や利息の数字だけを見ると難しく感じるかもしれませんが、要は「満期まで待てば決まった利息が受け取れる」というシンプルな仕組みです。家計に無理のない範囲で、まとまった資金の置き場所として検討する方が多い印象です。
4. 知っておくべき個人向け国債の中途解約の注意点
個人向け国債は、発行から1年が経過すれば、1万円単位で中途換金(解約)を行うことが可能です。
ただし、中途換金をする際には所定の中途換金調整額が差し引かれる点に注意が必要です。
具体的には、「直近2回分の各利子相当額×0.79685」が売却代金から差引計算されることになります。
中途換金する場合は利息が目減りする点を踏まえると、当面使う予定のない資金で購入することが安心につながります。生活費とは別の口座で管理するなど、うっかり取り崩さない工夫をしておくとよいでしょう。
5. 個人向け国債の金利と特徴を理解し、無理のない資産運用を
2026年7月募集分の個人向け国債の金利は、変動10年が1.8%、固定5年が1.95%、固定3年が1.56%となっています。
こうした金利水準や商品の特徴を見て、個人向け国債の購入を検討する方もいるでしょう。
想定通りの利息を確実に得るためには、原則として満期償還まで保有し続けることが重要となります。
個人向け国債には「変動10年」「固定5年」「固定3年」という3つのタイプが用意されています。
単に金利の高さだけで選ぶのではなく、中途解約することなく満期まで保有できる運用計画であるか、しっかり検討して購入を判断しましょう。
6. 元メガバンク行員の監修者から:個人向け国債を活用した資産形成アドバイス

今回のデータを整理すると、2026年7月募集の個人向け国債は変動10年が1.8%、固定5年が1.95%、固定3年が1.56%となっており、いずれも銀行預金の金利と比べると高い水準です。
銀行の窓口でも、預金だけでは物価上昇に対して資産が目減りしてしまうと感じ、個人向け国債に関心を持たれるお客様が増えている印象がありました。ただし、中途換金時には利息が調整される点を踏まえ、満期までの資金計画を立てたうえで購入することが大切です。
個人向け国債は元本割れのリスクが低い一方、値上がり益を狙う投資信託や株式などと比べると、大きなリターンは期待しにくい商品でもあります。資産全体のなかで、どの程度を安全性重視の商品に振り分けるか、バランスを考えることが重要です。
まずは生活費とは別に、当面使う予定のない資金がどの程度あるかを把握したうえで、個人向け国債やNISA・iDeCoなど複数の選択肢を比較しながら、ご自身に合った資産形成を検討していくとよいでしょう。