


住宅ローンは60歳までに完済するもの、というイメージを持つ方は多いかもしれません。
しかし実際には、60歳代、70歳代でも、住宅ローンの借入が残っている世帯はあります。
再雇用などで現役時代より収入が減っても、住宅ローンの毎月の返済額は基本的に変わりません。
老後資金を少しでも蓄えたいのに、返済がその足かせになっている、と感じている方もいらっしゃるでしょう。
こうした悩みに対し、住み慣れた自宅を手放さずに資金を作ったり、返済の形を見直したりする方法として、「リースバック」と「リバースモーゲージ」という2つの選択肢があります。
本記事では、この2つの仕組みの違いと、それぞれがどのような人に向いているのかを整理します。
1. データで見る60代・70代の住宅ローンのリアル
まずは、シニア世代の住宅ローンの実態を、統計データで確認しておきましょう。
年代が上がっても、負債のある世帯は一定数いる1/5
出所:総務省統計局「家計調査報告(貯蓄・負債編)-2024年(令和6年)平均結果-」をもとにLIMO編集部作成
1.1 60歳を過ぎても、住宅ローンは他人事ではない
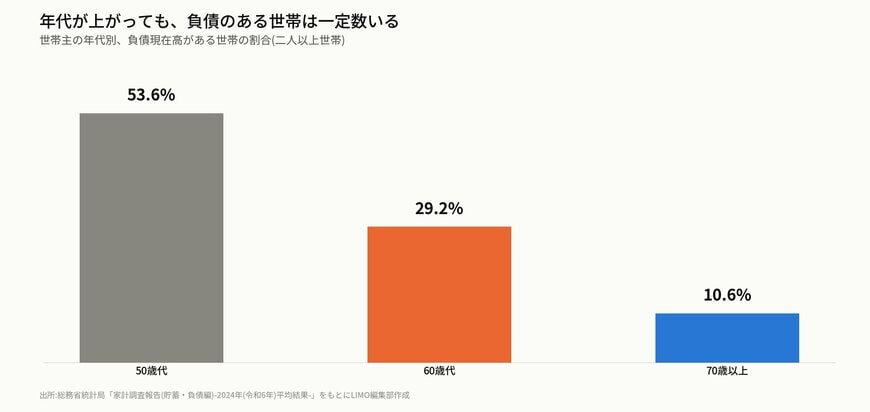
総務省統計局の「家計調査(貯蓄・負債編)」によると、二人以上世帯のうち何らかの負債現在高がある世帯の割合は、世帯主が50歳代で53.6%、60歳代で29.2%、70歳以上でも10.6%となっています。
家計調査における負債の中心は、住宅や土地の取得・リフォームのための資金、つまり住宅ローンです。
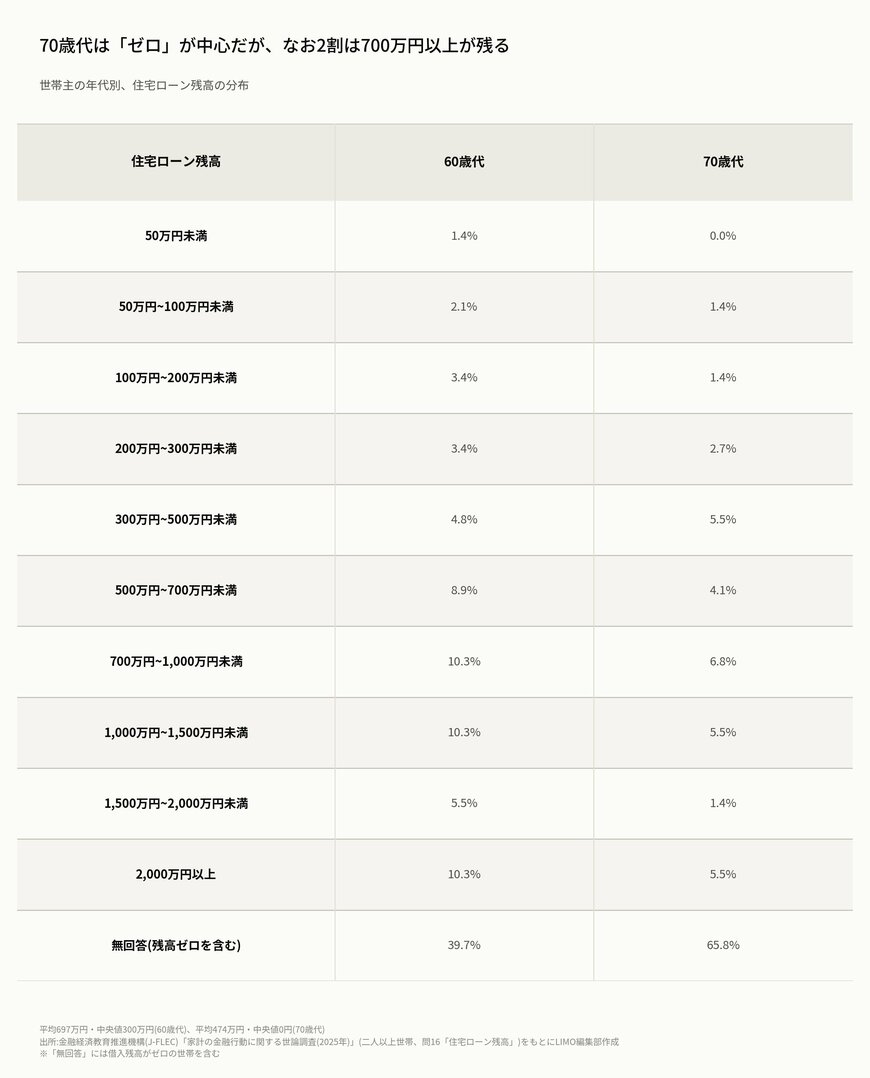
金融経済教育推進機構(J-FLEC)の「家計の金融行動に関する世論調査(2025年)」で、実際に住宅ローン残高を尋ねた結果を見ると、60歳代の平均残高は697万円、中央値は300万円です。70歳代になると平均474万円、中央値は0円まで下がり、多くの世帯がすでに完済していることがうかがえます。
住宅ローン残高の分布2/5
出所:金融経済教育推進機構(J-FLEC)「家計の金融行動に関する世論調査(2025年)」をもとにLIMO編集部作成
ただし、中央値だけを見ていると実態を見誤ります。内訳を見ると、70歳代でも700万円以上の残高がある世帯は合計で19.2%(700万円~1000万円未満6.8%、1000万円~1500万円未満5.5%、1500万円~2000万円未満1.4%、2000万円以上5.5%の合計)にのぼります。
「多くはすでに完済している一方、一部にはまとまった残高が残っている」という二極化が、70歳代の実態といえそうです。
1.2 収入が減る時期に、返済の重さが増していく
定年後も再雇用で働き続ける場合、多くは現役時代より収入が下がります。
一方で住宅ローンの返済額は、繰り上げ返済や借り換えをしない限り、契約時のまま変わりません。
結果として、収入に対する返済の負担感は、年齢とともにじわじわと重くなっていきます。
2. ひと目でわかる!リースバックとリバースモーゲージの比較表
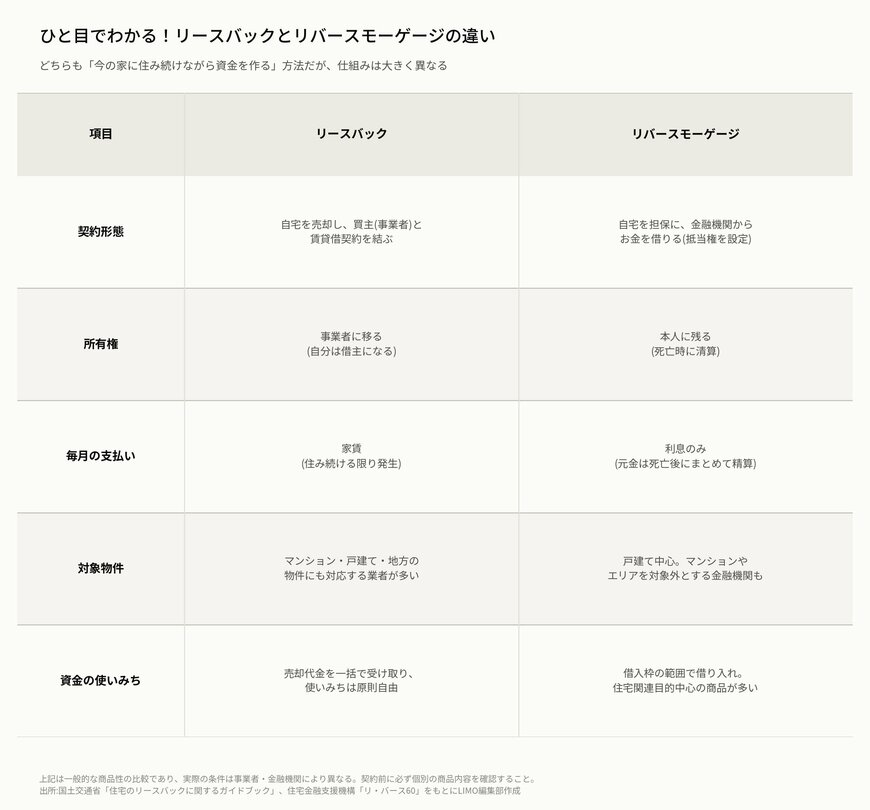
「自宅に住み続けながら資金を作る、または返済を見直す」という点では似ているこの2つですが、仕組みは大きく異なります。
ひと目でわかる!リースバックとリバースモーゲージの違い3/5
出所:国土交通省「住宅のリースバックに関するガイドブック」、住宅金融支援機構「リ・バース60」をもとにLIMO編集部作成
2.1 契約の形そのものが違う
リースバックは、自宅を事業者に売却したうえで、その事業者と賃貸借契約を結ぶ仕組みです。
売却によって所有権は事業者に移り、自分は「借主」として家賃を払いながら住み続けます。
一方のリバースモーゲージは、自宅を担保に金融機関からお金を借りる仕組みで、いわば住宅ローンの一種です。
所有権は本人に残ったまま、毎月は利息のみを支払い、元金は契約者が亡くなったあとに、相続人による一括返済か担保物件の売却でまとめて精算されます。
2.2 毎月の支払いと、対象になる物件の違い
毎月の支払いは、リースバックが「家賃」、リバースモーゲージが「利息のみ」という違いがあります。
対象物件については、リースバックはマンション・戸建て・地方の物件にも対応する業者が多いのに対し、リバースモーゲージは戸建てが中心で、マンションやエリアを対象外とする金融機関も少なくありません。
持ち家のタイプによっては、この時点で選択肢が絞られることもあります。
3. リースバックとは?仕組みとメリット・デメリット
ここからは、それぞれの仕組みをもう少し詳しく見ていきます。
3.1 売却と賃貸借が同時に成立する仕組み
リースバックは、自宅の売却契約と賃貸借契約が同時に成立するサービスです。
売却代金は基本的に一括で受け取れるため、その資金で住宅ローンの残債を一括完済し、その後は家賃を払いながら同じ家に住み続ける、という使い方ができます。
所有権が事業者に移ることで、固定資産税や大規模修繕費など、所有者としての負担はなくなります。
ただし改装や設備の変更には、事業者の承諾が必要になります。
3.2 リースバックのメリット・デメリット
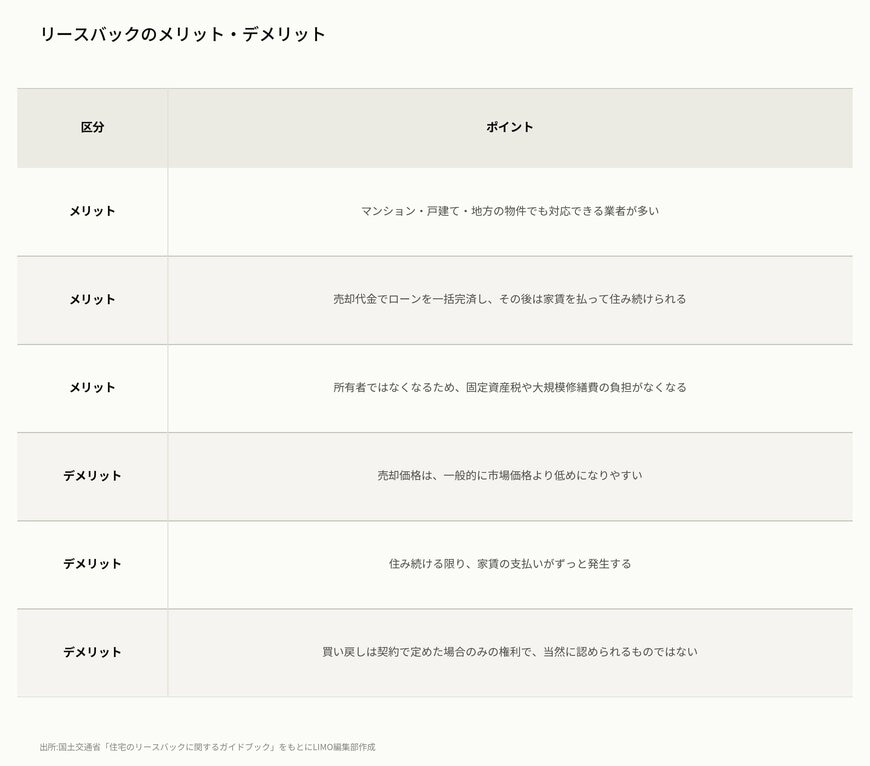
マンションや地方の物件でも対応できる業者が多いことは、リースバックの大きな特徴です。
一方で、売却価格は一般的に市場価格より低めになりやすく、住み続ける限り家賃の支払いがずっと発生する点はデメリットといえます。
将来買い戻したいと考えている場合も、それはあくまで契約で定めた場合のみの権利であり、当然に認められるものではない点に注意が必要です。
リースバックのメリット・デメリット4/5
出所:国土交通省「住宅のリースバックに関するガイドブック」をもとにLIMO編集部作成
4. リバースモーゲージとは?仕組みとメリット・デメリット
続いて、リバースモーゲージの仕組みを確認します。
4.1 所有権を維持したまま、利息だけを払い続ける仕組み
リバースモーゲージは、自宅を担保に融資を受け、毎月は利息のみを払い続ける仕組みです。
元金は契約者が亡くなったあとに、相続人が一括返済するか、担保物件を売却した代金で返済します。
近年広がっている「リ・バース60」というタイプでは、資金の使いみちに住宅の建設・購入・リフォームに加えて「住宅ローンの借換え」も含まれています。
今の住宅ローンをリバースモーゲージに借り換えることで、毎月の返済を利息のみに抑えられる可能性がある、という点は、返済負担を軽くしたい人にとって見逃せないポイントです。
4.2 リバースモーゲージのメリット・デメリット
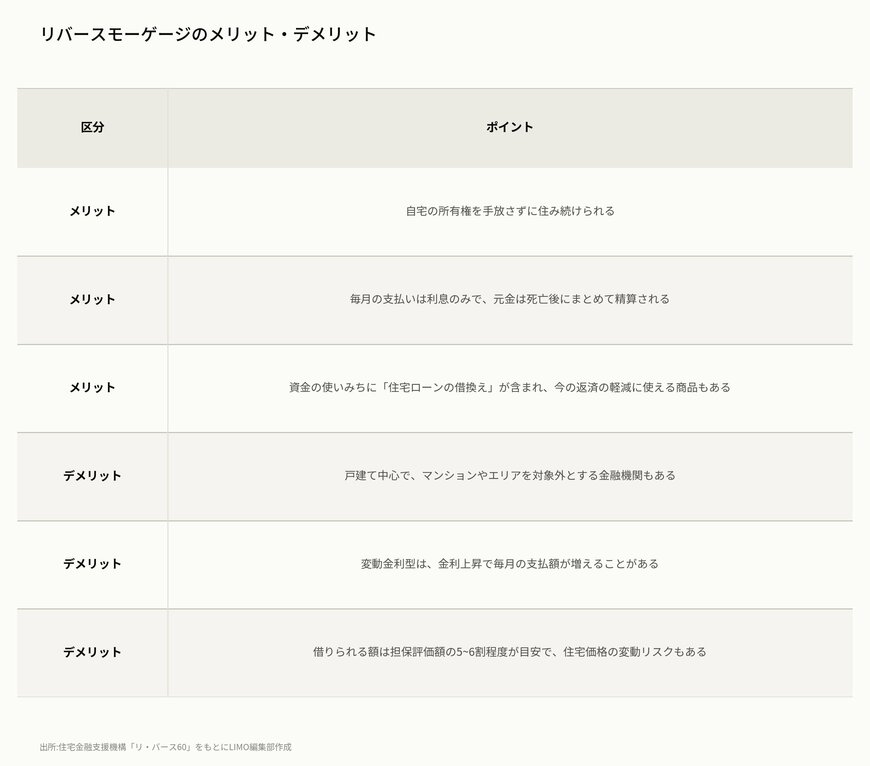
自宅の所有権を手放さずに住み続けられること、毎月の支払いを利息のみに抑えられることが、リバースモーゲージの主なメリットです。
一方で、戸建てが中心でマンションやエリアを対象外とする金融機関があること、変動金利型では金利上昇によって毎月の支払額が増えることがある点はデメリットです。
借りられる額も、担保評価額の5~6割程度が目安となっており、住宅の評価額が下がれば、その分借入枠も小さくなります。
リバースモーゲージのメリット・デメリット5/5
出所:住宅金融支援機構「リ・バース60」をもとにLIMO編集部作成


