
配当金は源泉徴収されて振り込まれるので、それで終わりだと思っている方は多いと思います。
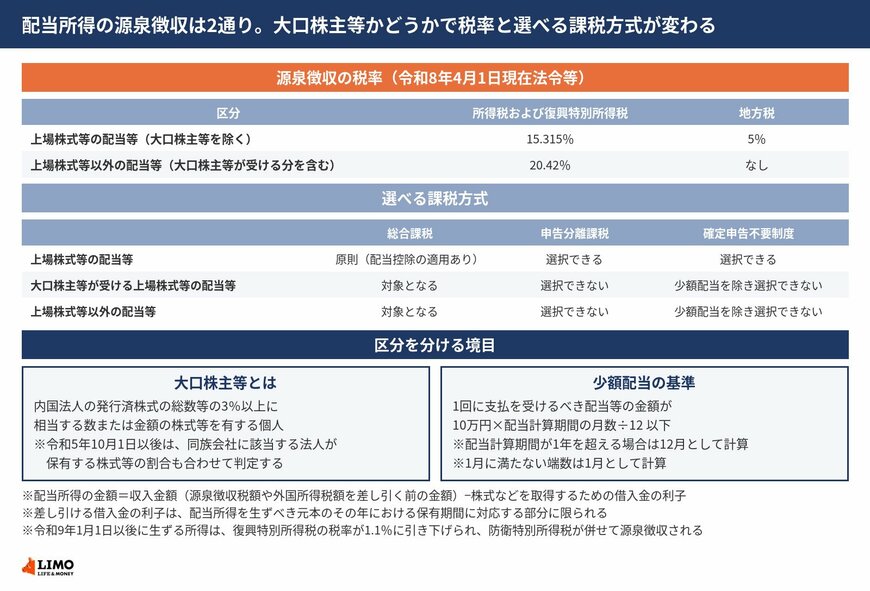
国税庁によると、上場株式等の配当等は15.315%で源泉徴収されますが、上場株式等以外の配当等は20.42%です。分ける境目は発行済株式の3%で、同じ上場株式でもこの割合に達すると税率が変わります。
この記事では源泉徴収の2つの税率と、総合課税・申告分離課税・確定申告不要制度という3つの選択肢を確認したうえで、非課税のはずの口座でも課税される場面を見ていきます。
1. 【配当所得】源泉徴収は15.315%と20.42%の2通り。境目は発行済株式の3%
配当所得は原則として総合課税ですが、選べる道が用意されています。まず源泉徴収の段から確かめます。
1.1 上場株式等の配当は15.315%と地方税5%
出発点は源泉徴収です。
国税庁のタックスアンサーNo.1330によると、上場株式等の配当等の場合は15.315%の税率により所得税および復興特別所得税が源泉徴収されます。他に地方税5%がかかります。
ただしこれには除外があります。大口株主等が支払いを受ける上場株式等の配当等は、この15.315%の側から外れます。
1.2 上場株式等以外は20.42%で地方税なし
もう一方の税率です。
上場株式等以外の配当等の場合は、20.42%の税率により源泉徴収されます。こちらは地方税がありません。大口株主等が支払いを受ける上場株式等の配当等も、この20.42%の側に入ります。
地方税5%を含めると上場株式等は20.315%ですが、上場株式等以外は所得税等だけで20.42%です。合計での比較と、所得税等だけでの比較を混ぜないよう注意が必要です。
1.3 境目は発行済株式の総数等の3%
どこで分かれるのかが定義されています。
この大口株主等とは、内国法人の発行済株式の総数等の3%以上に相当する数または金額の株式等を有する個人をいいます。
同じ銘柄の同じ配当でも、持ち株の割合が3%に達すると扱いが変わります。上場している会社の株でも、大口株主等に当たれば上場株式等以外と同じ側になります。
1.4 令和5年10月1日以後は同族会社の分も合わせて判定する
判定の範囲が広がっています。
令和5年10月1日以後に内国法人から支払われる上場株式等の配当等については、その支払いを受ける者およびその支払いを受ける者を判定の基礎となる株主として選定した場合に同族会社に該当する法人が保有する株式等の割合を合わせて見ます。
この株式等保有割合が、その内国法人の発行済株式等の総数等に占める割合で3%以上となる場合の、その支払いを受ける者も大口株主等に含まれます。個人名義の分だけでは判定できなくなっています。
1.5 配当所得の計算では借入金の利子を差し引ける
所得の出し方も定められています。
配当所得の金額は、収入金額から株式などを取得するための借入金の利子を差し引いて計算します。収入金額は源泉徴収税額や外国所得税額を差し引く前の金額です。
差し引ける利子には限定があります。株式など配当所得を生ずべき元本のその年における保有期間に対応する部分に限られます。譲渡した株式に係るものや、確定申告をしないことを選択した配当に係るものは差し引けません。
1.6 原則は総合課税で、申告分離課税を選べる
税額の計算方法には選択肢があります。
配当所得は、原則として総合課税の対象となる所得として確定申告の対象とされます。総合課税とは、各種所得の金額を合計して所得税額を計算するというものです。総合課税の対象とした配当所得については、一定のものを除き配当控除の適用を受けることができます。
上場株式等の配当等については、確定申告において総合課税によらず申告分離課税を選択することができます。ただし大口株主等が支払いを受けるものは除かれ、申告分離課税の選択は確定申告する上場株式等の配当所得の全額についてしなければなりません。
1.7 大口株主等と上場株式等以外は選択肢が狭い
選べる道は誰にでも開かれていません。
大口株主等が支払いを受ける上場株式等の配当等および上場株式等以外の配当等については、総合課税の対象となります。したがって申告分離課税や確定申告不要制度を選択することはできません。
ただし確定申告不要制度については、少額配当である場合を除くとされています。少額配当に当たる場合は、大口株主等でも申告を要しません。
1.8 確定申告不要制度は1回の支払ごとに選べる
3つ目の選択肢です。
配当所得のうち一定のものについては、納税者の判断により確定申告をしなくてもよいこととされています。これを確定申告不要制度といいます。
この制度を適用するかどうかは、1回に支払を受けるべき配当等の額ごとに選択することができます。特定口座制度における源泉徴収口座に受け入れた配当等については、口座ごとの選択になります。
1.9 少額配当の基準は10万円に月数を掛けて12で割る
少額配当の線は数式で決まります。
1回に支払を受けるべき配当等の金額が、10万円に配当計算期間の月数を掛けて12で割った金額以下である場合には、確定申告を要しません。配当計算期間が1年を超える場合には12月として計算し、1月に満たない端数がある場合には1月として計算します。
上場株式等の配当等の場合は、大口株主等が支払を受ける場合を除き、支払を受けるべき配当等の金額にかかわらず確定申告を要しません。なお確定申告不要制度を選択した配当所得に係る源泉徴収税額は、その年分の所得税額から差し引くことはできません。
1.10 防衛財源確保に伴う税制見直しの動き
今後注視すべき税制改正の動きとして、防衛財源確保に向けた税制措置があります。
将来的に所得税額に対して1%相当額の付加税が導入されると同時に、復興特別所得税の税率が2.1%から1.1%へ引き下げられる見通しですが、具体的な施行時期については「令和9年以降の適切な時期」とされており、現時点では開始年月日は確定していません。
実際に源泉徴収が開始される時期や具体的な手続きについては、今後の国税庁等からの正式な発表を確認する必要があります。
ここまでは課税口座の話です。では非課税とされている口座で受け取る配当は、本当に何も引かれないのでしょうか。
なお、非課税口座で受け取る配当が課税されてしまう場面については、LIMOの記事「新NISAの確定申告は「原則不要」のはずなのに…「なぜか税金がかかるケース」がある?年末調整・配偶者控除への影響までまとめて確認しておきたい注意点」から一部を引用・参照しています。