

2. 非課税のはずの口座でも、配当が課税される場面がある
課税口座では源泉徴収の税率と課税方式を選ぶ話でしたが、非課税口座なら考えなくてよいわけではありません。受け取り方の設定と、投資先の国によって結果が変わります。
非課税口座で課税されてしまう場面は、LIMOの記事「新NISAの確定申告は「原則不要」のはずなのに…「なぜか税金がかかるケース」がある?年末調整・配偶者控除への影響までまとめて確認しておきたい注意点」から要点を借りて確認します。
2.1 非課税になるのは配当等と譲渡益
まず非課税の範囲からです。
同記事によると、国税庁のタックスアンサーでは、令和6年以降のNISAについて、非課税口座で取得した上場株式等の配当等と、その上場株式等を売却したことにより生じた譲渡益が非課税とされています。
年間投資枠はつみたて投資枠120万円・成長投資枠240万円で併用時は年間360万円、非課税保有限度額は1800万円で、うち成長投資枠は内数で1200万円だと同記事は整理しています。
同記事は、日本証券業協会の説明として、NISA口座に受け入れている上場株式等の配当等や譲渡益は非課税であるため確定申告をする必要はないと紹介しています。年末調整は給与から源泉徴収された所得税を年末に精算する手続きなので、課税対象にならない利益はこの精算の対象にも入ってきません。
2.2 配当金の受け取り方式を間違えると課税される
ただし原則が崩れる場面があります。
同記事によると、非課税とされる配当等は、非課税口座を開設している金融商品取引業者等を経由して交付されるものに限られます。株式数比例配分方式を選択したものが対象で、上場株式等の発行者から直接交付されるものは課税扱いとなると国税庁の解説に注記されています。
つまり配当金の受け取り方法として株式数比例配分方式を選んでいなければ、NISA口座で保有する株式の配当であっても、通常の配当と同じように約20.315パーセントの税金がかかってしまうという整理です。
対象になるのは上場株式の配当金と、ETF・REITの分配金です。日本証券業協会は、NISA口座で買付けた株式投資信託の分配金についてはこの手続は不要だとしています。つみたて投資枠で投資信託だけを積んでいる場合は、受け取り方式の設定を気にする必要はありません。
2.3 方式の変更は他の口座にも及ぶ
この設定はNISA口座だけの話ではありません。
もう一つ見落とされがちなのが、この選択が「NISA口座だけ」の話ではないという点です。日本証券業協会のFAQによれば、株式数比例配分方式は証券会社の取引口座を通じて配当金等を受け取る方式であり、これを選択すると、NISA口座以外で保有する特定口座・一般口座の上場株式の配当金にも、同じ方式が自動的に適用されます。
出所:LIMO「新NISAの確定申告は「原則不要」のはずなのに…「なぜか税金がかかるケース」がある?年末調整・配偶者控除への影響までまとめて確認しておきたい注意点」
及ぶ範囲は同じ証券会社の中だけではありません。日本証券業協会は、いったん株式数比例配分方式を選択すると、同一の証券会社や他の証券会社の特定口座・一般口座で保有している全ての上場株式の配当金等についても自動的にこの方式が選択されるとしています。証券会社ごとに異なる受取方式を選ぶことはできません。
同記事は、NISAの分だけ非課税にしたいというつもりで方式を切り替えると、これまで別の方法で受け取っていた特定口座側の配当の受け取り方まで意図せず変わってしまう可能性があると指摘しています。
受け取り方式の設定は、証券口座を開設した時点の初期設定のまま放置されているケースが少なくないと同記事は書いています。設定を確認・変更したい場合は、証券会社の取引画面で配当金受領方法を確認するのが確実だという整理です。
なお日本証券業協会は、特別口座がある場合などは株式数比例配分方式を利用できないとしています。特別口座は2009年1月の株券電子化の際に、証券会社に預けていなかった株式のために信託銀行などに開設された口座です。心当たりがある場合は、取引先の証券会社に相談することになります。
2.4 米国株の配当は現地の1割が残る
方式を正しく設定していても、非課税にならない部分があります。
日米租税条約では、配当に対する源泉地国(所得が生じる国)での限度税率が定められています。財務省が公表している資料によれば、親子会社間配当(持株割合50パーセント以上かつ保有期間6ヶ月以上は免税、10パーセント以上50パーセント未満は5パーセントに軽減)や、一部の利子・使用料は免税・軽減の対象となる一方、一般の個人投資家による「ポートフォリオ配当(その他)」は10パーセントの税率とされています。
出所:LIMO「新NISAの確定申告は「原則不要」のはずなのに…「なぜか税金がかかるケース」がある?年末調整・配偶者控除への影響までまとめて確認しておきたい注意点」
この限度税率は、財務省が公表している日米租税条約のポイントに示されているものです。配当は親子会社間が免税または5パーセント、一般の個人投資家が受けるその他の配当が10パーセント、使用料は免税という構成になっています。
ただし免税の要件は途中で変わっています。2003年に署名された条約のポイントには持株割合50パーセント超・保有期間12ヶ月以上と書かれていますが、2013年に署名された改正議定書で持株割合50パーセント以上・保有期間6ヶ月以上に改められました。5パーセントが適用される帯も、これに合わせて10パーセント以上50パーセント未満になります。
外務省によると、この改正議定書は令和元年8月30日に批准書の交換によって発効しました。源泉徴収される租税については、2019年11月1日以後に支払われ、または貸記される額から適用されています。
このため米国株や米国ETFの配当は、日本の非課税措置とは関係なく米国内であらかじめ一定の税率で源泉徴収されます。NISA口座で保有していても、この米国側の徴収そのものを止めることはできないと同記事は述べています。
2.5 非課税だから外国税額控除も使えない
課税口座との差はここに出ます。
同記事によると、課税口座であれば米国側の源泉徴収分は外国税額控除という制度で取り戻せる場合があります。外国税額控除は、居住者が外国所得税を納付した場合に、一定の計算方法に基づき所得税額から差し引く制度で、二重課税を調整するための仕組みです。
ところがNISA口座の配当は、そもそも日本国内では非課税で国内の所得税が発生しないため、外国税額控除が前提とする二重課税の状態そのものが生じません。控除の対象になる国内の税額が存在しないため、外国税額控除を使う余地がないという整理です。
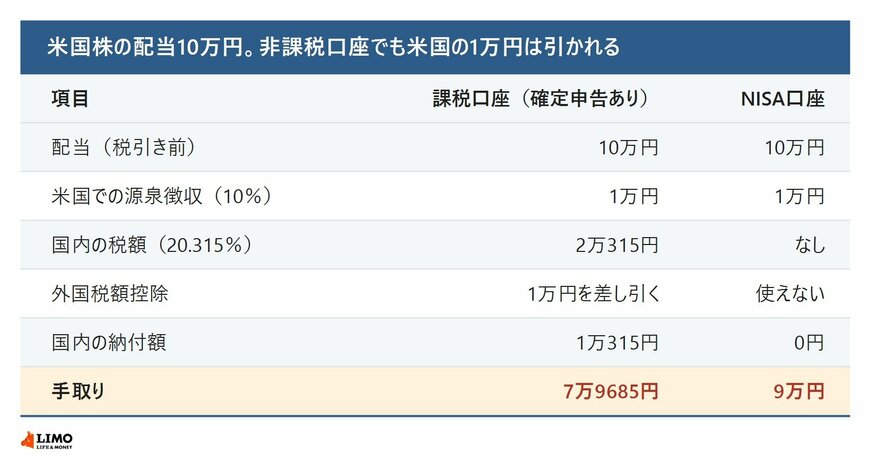
同記事の試算は、米国株の配当10万円が税引き前で、米国での源泉徴収率10パーセント、国内の税率20.315パーセント、外国税額控除は限度額の範囲内で全額適用できたケースを前提に置いています。
この前提で計算すると、課税口座は米国で1万円が引かれ、国内では配当10万円に対する2万315円が課されます。外国税額控除で1万円を差し引けるので国内の納付額は1万315円になり、手取りは7万9685円です。国内の課税の対象になる収入金額が外国所得税を差し引く前の金額であることは、タックスアンサーNo.1330の計算式に示されています。
NISA口座は米国の1万円だけで済むので、手取りは9万円になります。外国税額控除が使えないという不利はありますが、米国分が引かれても課税口座より手取りは多いという関係です。
外国税額控除が使えなくても、非課税口座のほうが手取りは多く残る2/2
出所:国税庁「No.1330 配当金を受け取ったとき(配当所得)」、同「No.1240 居住者に係る外国税額控除」、財務省「日米租税条約のポイント」をもとにLIMO編集部作成
3. 源泉徴収の税率と、課税方式の選択肢を分けて確かめる
ここまで、配当所得の源泉徴収と課税方式、そして非課税口座で課税される場面を見てきました。
課税口座の側は、上場株式等の配当等が15.315パーセントと地方税5パーセント、上場株式等以外の配当等が20.42パーセントで地方税なしです。分ける境目は内国法人の発行済株式の総数等の3パーセントで、令和5年10月1日以後は同族会社が保有する分も合わせて判定します。課税方式は原則が総合課税で、大口株主等を除く上場株式等の配当等なら申告分離課税を選べ、少額配当や大口株主等を除く上場株式等の配当等なら確定申告不要制度も選べます。令和9年1月1日以後は内訳に防衛特別所得税が加わりますが、合計の税率は変わりません。
非課税口座の側は、株式数比例配分方式を選んでいなければ約20.315パーセントが課税され、その方式は同一の証券会社だけでなく他の証券会社の特定口座・一般口座にも及びます。米国株や米国ETFの配当は米国側で源泉徴収され、国内で非課税のため外国税額控除も使えません。
まずは自分の配当がどちらの税率で引かれているかを、支払通知書や取引報告書で確かめるところからになります。大口株主等に当たるかどうかの判定や、少額配当の計算、受け取り方式の設定は、税務署の相談窓口と口座を開いている証券会社にご確認ください。



参考資料
- 国税庁「No.1330 配当金を受け取ったとき(配当所得)」
- 国税庁「No.1535 NISA制度」
- 国税庁「No.1240 居住者に係る外国税額控除」
- 日本証券業協会「NISA口座における上場株式の配当金等受取方式に関する注意事項」
- 財務省「日米租税条約のポイント」
- 財務省「アメリカ合衆国との租税条約を改正する議定書のポイント」
- 外務省「日・米租税条約改正議定書の発効」
- LIMO「新NISAの確定申告は「原則不要」のはずなのに…「なぜか税金がかかるケース」がある?年末調整・配偶者控除への影響までまとめて確認しておきたい注意点」
LIMO編集部ウェルスマネジメント班


