

9月は、4月から6月の給与をもとに決めた保険料の水準が、給与明細に反映され始める時期です。控除欄に並んだ厚生年金保険料の額は、自分で選んだわけではありません。年金を受け取る側になっても同じで、振り込まれる前に税や社会保険料が差し引かれます。
ところが、老後に向けて自分で積み立てるお金から引かれる費用は、選び方によって変わります。同じ「引かれる側」でありながら、動かせるものと動かせないものが混ざっているわけです。
なお、厚生年金と国民年金を合わせた受給額の分布に関する詳しい解説は、下記の記事より一部を引用・参照しています。本文中の引用部分は引用ブロックで示しています。

1. 公的年金の全体像を、負担する側から見るとどう見えるのか
制度の組み立てと受給額の分布、それに私的年金の見直しで押さえたい点は、【国民年金+厚生年金】月15万円(年180万円)以上もらう人は何%?平均受給額を一覧で確認!私的年金の見直しで押さえておきたいポイントにまとめています。公的年金は階を重ねた建物にたとえて語られますが、負担する側から眺めると、1階は誰がいくら納めるかが決まっている部分、2階は給与の水準に連動して負担が変わる部分になります。
1.1 1階の「国民年金」では、誰がいくらの保険料を納めているのか
国内に住む20歳以上60歳未満の人は、全員が国民年金に加入します。自営業やフリーランス、学生、勤めに出ていない人は第1号被保険者として、全員が一律の保険料を納めます。会社員に扶養されている配偶者(年収130万円未満など)は第3号被保険者となり、自分で保険料を納める必要はありません。負担の額が収入によって変わらないのが、この階の特徴です。
1.2 2階の「厚生年金」では、負担を誰と分け合っているのか
厚生年金保険の適用事業所で働く会社員や公務員は、第2号被保険者として厚生年金に加入します。国民年金に上乗せされる形なので、老後は基礎年金と厚生年金(報酬比例部分)の2階建てで受け取ります。保険料は給与額に応じて変動し、会社と従業員が半分ずつ負担する労使折半になっています。給与明細に載っているのは、この半分のほうです。
1.3 国民年金と厚生年金は、負担と保障のどこで線が引かれるのか「3点で整理」
2つの制度の違いは、次の3点で整理できます。
- 保険料の金額:国民年金は定額(毎年度改定)で第3号は負担なし、厚生年金は給与や賞与の額(標準報酬月額)に応じて変動
- 保険料の負担:国民年金は全額自己負担、厚生年金は労使折半(会社と半分ずつ負担)
- 保障の範囲:国民年金は老齢・障害(1,2級)・遺族(子のいる配偶者等)、厚生年金は老齢・障害(1〜3級,手当金)・遺族(範囲が広い)
2. 改定後の「モデルケース」の月額から、実際に引かれるものは何なのか
公的年金の支給額は、物価や賃金の変動に合わせて毎年度改定されます。マクロ経済スライド等の調整機能が働くしくみです。厚生労働省が公表する最新の年金額改定に基づく新規裁定者のモデルケースは、次のように示されています。
- 国民年金(老齢基礎年金)の満額:月額7万608円(1人分)
- 厚生年金の夫婦モデルケース:月額23万7279円
この月額23万7279円は、平均的な収入(平均標準報酬は賞与を含む月額換算で約43.9万円)で40年間就業した夫と、専業主婦の妻という前提で置かれた金額です。2人分の老齢基礎年金を含んでいるため、1人あたりの厚生年金額として読むことはできません。そして受け取る段になっても、この金額がそのまま振り込まれるわけではありません。年金は雑所得として課税対象になり、税金や社会保険料が引かれてから振り込まれます。負担する側だったときと同じように、受け取る側になっても引かれるものがあるという構造です。
3. 厚生年金と国民年金で「月15万円以上」の人は、全体の何%にあたるのか
ここからは実際の受給額です。厚生労働省年金局「令和6年度 厚生年金保険・国民年金事業の概況」から、国民年金と厚生年金で月額15万円以上を受け取っている人の割合を見ます。
3.1 全体・男女別の平均額と、1万円ごとの人数を額面のまま確かめる
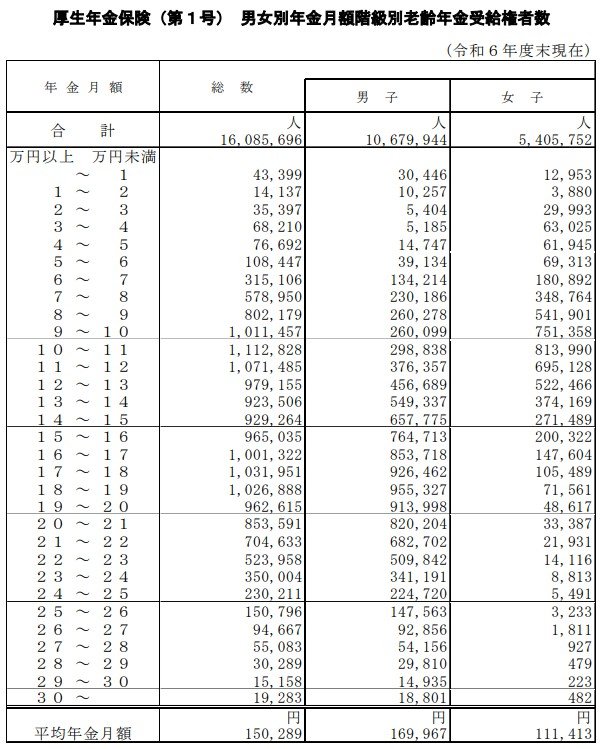
はじめに平均です。次の金額は国民年金の部分を含んでおり、厚生年金の上乗せ分だけの数字ではありません。
【平均年金月額】
- 全体 15万289円
- 男性 16万9967円
- 女性 11万1413円
※国民年金部分を含む
続いて、受給額ごとの人数です。人数が集まっている中心のあたりを抜き出します。
【受給額ごとの受給権者数】(抜粋)
- 12万円以上~13万円未満:97万9155人
- 13万円以上~14万円未満:92万3506人
- 14万円以上~15万円未満:92万9264人
- 15万円以上~16万円未満:96万5035人
- 16万円以上~17万円未満:100万1322人
- 17万円以上~18万円未満:103万1951人
- 18万円以上~19万円未満:102万6888人
- 19万円以上~20万円未満:96万2615人
- 20万円以上~21万円未満:85万3591人
分布は1万円未満から30万円以上まで31の区分に分かれていて、全区分で集計すると、月額15万円以上を受け取っている人は全体の約49.8%にあたります。受給者のほぼ半数が月15万円以上という計算になります。
ただし、これらはすべて支給額(額面)ベースの数字です。年金からは所得税・住民税・介護保険料・後期高齢者医療保険料などが自動的に引かれるため、手取り額は額面より数千円から1万円以上少なくなるのが一般的です。自分の受取額は、毎年届く「年金振込通知書」か、オンラインの「ねんきんネット」で確かめられます。額面の一覧を見るときは、この差の分だけ下にずらして読む必要があります。
4. 厚生年金保険料として引かれている額は、どうやって決まっているのか
控除欄に載る厚生年金保険料の額は、基本給の水準だけを見て決まるものではありません。残業代や通勤手当、住宅手当といった支給分も合わせた総額を、1等級(8万8千円)から32等級(65万円)までの等級表(標準報酬月額)のどこに入るかで振り分け、そこから計算されます。保険料率は18.3%で固定されており、これを労使折半で負担します。率が固定されているということは、負担が動く理由は土台の側にしかないという意味になります。
4.1 「定時決定」で決まった標準報酬月額は、いつまで負担の水準を固定するのか
毎年4月・5月・6月の3ヶ月間に支払われた給与の平均で、その年9月から翌年8月までの標準報酬月額が決定されます。これを定時決定と呼びます。春先に残業が多いと、秋以降に残業が減っても高い水準の保険料が引かれ続けます。ただし、社会保険料の増額以上に残業代の収入が増えている場合もあり、将来の年金や各種手当が手厚くなる面もあるため、目先の負担だけで判断できる話ではありません。
5. 受け取る側になったときの年金額は、どの式で見通せるのか
公的年金は1階と2階で計算方法がまったく異なります。受け取る額の見通しを持つには、どちらの式にも自分の数字を入れてみる必要があります。
5.1 「国民年金」は満額と納付月数から、どのように計算するのか
国民年金(基礎年金)の計算式は単純で、満額の年金額 × 納付した月数 ÷ 480ヶ月(40年)という形です。満額の年金額は毎年度改定されますが、概ね年間84万7300円(月額約7万608円)です。20歳から60歳までの480ヶ月を未納も免除もなく納めきれば、この満額を受け取れます。
注意したいのは、学生納付特例や納付猶予を利用して追納していない期間です。受給資格の期間には数えられますが、年金額の計算では納付月数に加わらないため、65歳以降に受け取る国民年金が少なくなります。正規の保険料免除を受けていた期間であれば、追納していなくても国庫負担分(全額免除なら2分の1など)が反映されます。
5.2 「厚生年金」の額を求める式には、どの数字を入れることになるのか
厚生年金は、現役時代の給与の高さと加入期間の長さに比例して増える報酬比例のしくみです。基本の計算式は次のとおりです。
平均標準報酬額 × 5.481 / 1000 × 加入月数
平成15年(2003年)3月以前の加入期間については、賞与を含まない平均標準報酬月額に別の乗率(7.125 / 1000)を掛けて計算し、合算します。平均標準報酬額とは、厚生年金に加入していた全期間の月給と賞与の総額を加入月数で割った平均額のことで、上限はありますが、生涯にわたってどれだけ稼いだかが受給額に反映される形です。
6. 65歳以降も働くと、年金はどんなときに止まり、どんなときに増えるのか
受け取りが始まるのは原則65歳からですが、その年齢を過ぎても勤めを続ける人は増えています。働き方と受け取り方の組み合わせによって、老齢厚生年金の金額は上にも下にも動きます。
6.1 在職老齢年金では、合計額のどこを超えると支給が止まるのか
厚生年金に加入しながら受給する場合、老齢厚生年金の基本月額と、給与・賞与をもとに算出した総報酬月額相当額の合計が基準額(月額65万円)を超えると、超えた分の半額が支給停止となります。老齢基礎年金は減額されず、全額が支給されます。
6.2 受給開始を遅らせて額面が最大84%増えるとき、手元に残る分はどうなるのか
受給開始を66歳から75歳まで遅らせると、1ヶ月につき0.7%増額され、75歳まで遅らせると最大84%の増額になります。ただし、繰り下げ待機中は配偶者の加給年金が受け取れません。それに、増えるのは額面です。額面が増えれば、そこから引かれる税や社会保険料も増える方向に動きます。
7. 転職・退職・住所変更・死亡のとき、期限のある届け出はどれなのか
人生の節目には年金の手続きが伴います。行政の手続きは自己申告制が基本で、怠ると受給権の喪失や未納のペナルティにつながります。
- 転職・退職時:会社員から無職・自営業になる場合は、退職日の翌日から14日以内に国民年金への切り替え手続きが必要
- 住所変更・氏名変更:日本年金機構にマイナンバーが登録されている場合は原則として手続きは不要(住民票情報から自動反映)。マイナンバーが未登録の場合、海外転出する場合、住民票と異なる住所を送付先とする場合は別途届出が必要
- 死亡時:受給権者が死亡した場合は「年金受給権者死亡届」を提出し、未支給年金・遺族年金の請求を行う
8. 「私的年金」の改正では、非課税で積み立てられる枠がどこまで広がるのか
公的年金だけでは老後資金が不足するという懸念から、国は自助努力を促す私的年金や3階建て部分の制度拡充を進めています。次のような改正が議論・実施されています。
8.1 iDeCoの加入年齢と企業型DCの拠出限度額は、いつからどこまで広がるのか
個人型確定拠出年金(iDeCo)は、掛金が全額所得控除になる点が大きな特徴です。現行の加入可能年齢(原則65歳未満)が70歳未満に引き上げられ、2026年12月に施行されます。企業型確定拠出年金(企業型DC)についても、掛金の拠出限度額を引き上げ、より多くの資金を非課税で老後に向けて積み立てられるよう制度の拡充が図られており、2026年4月より実施されています。いずれも積み立てられる枠や期間が広がる方向の見直しです。
8.2 企業年金では、運用成績と引かれている費用がどこまで開示されるのか
厚生年金基金等の代わりとして普及している企業年金について、加入者が自身の運用状況やリターンを正確に把握できるよう、運用成績の見える化を義務付ける方針が打ち出されています。運用の中身と、そこから引かれている費用を確かめる手がかりが増えることになります。
8.3 公的年金の目減りに備えるなら、私的年金で何を見て選ぶのか
公的年金の制度は維持される一方、マクロ経済スライドによる調整で実質的な給付水準は目減りしていく可能性があります。NISAやiDeCo、企業年金を組み合わせて長期で準備する意味はそこにありますが、選ぶ段階で見るべきものは増える側だけではありません。持っている間ずっと引かれ続ける費用の率も、同じ表に並べて比べる対象になります。なお私的年金で使う商品には値動きのあるものも含まれ、価格変動リスクによって元本を下回る可能性がある点は押さえておく必要があります。
9. 厚生年金についてよく届く質問に、順に答えていく
9.1 Q. 厚生年金保険料は、どの数字に何%を掛けて求めるのか
毎月の給与(残業代や手当を含む)を等級表に当てはめた標準報酬月額に、18.3%の保険料率を掛け、それを会社と従業員で半分ずつ負担します。賞与からも同様に引かれます。
9.2 Q. 扶養から外れて厚生年金に加入すると、負担と保障はどちらも増えるのか
将来もらえる年金額は増え、傷病手当金などの保障も手厚くなりますが、毎月の給与から社会保険料が引かれるため、一時的に手取りが減る「年収の壁(106万円・130万円など)」の問題が発生します。手取りが減る幅は目の前で分かる一方、増える保障のほうは金額に出てこないため、両方を書き出してから比べる必要があります。


