


1. 社名が示す姿と、関係会社の一覧に並んでいる現実
日本製鉄という社名が示すのは、日本の製鉄会社だ。国内最大の鉄鋼メーカーとして語られることも多い。私自身、この会社の話をするとき、まず頭に浮かぶのは国内の高炉と、そこから伸びる鋼材のサプライチェーンだった。
ところが2026年3月31日現在の関係会社の状況を見ると、連結子会社の欄に United States Steel Corporation の名前がある。所在地は米国ペンシルベニア州。事業内容は鉄鋼製品の製造販売。議決権所有割合は100%で、その全てが間接所有だ。資本金は57億米ドル台に達し、日本製鉄はこの会社に対して債務保証も実施している。
同じ一覧には、タイ、インドネシア、ブラジル、インド、中国に並ぶ会社も載っている。海外に子会社を持つこと自体は珍しくない。それでも、米国の名門鉄鋼会社を議決権100%で抱えるというのは、規模の話として別格だ。
会社の説明によると、2021年3月に策定した中長期経営計画の柱のひとつが「海外事業の深化・拡充に向けた、グローバル戦略の推進」であり、USスチールの買収やインドでの能力拡張はその具体化にあたる。同社は、原料を「調達」から「事業」へ進化させ、流通を自らの事業分野へ取り込むことで、幅と厚みを持つ事業構造への転換を進めてきたとしている。
数の上でも変化は明らかだ。連結の従業員数は2025年3月期末の113,845人から、2026年3月期末には138,453人になった。1年で24,608人の増加である。
2. 1年で3兆7,181億円増えた総資産は、どこから来てどこへ乗ったのか
会社の姿が変わったかどうかは、結局のところ貸借対照表に出る。2025年3月期末に10兆9,424億円だった総資産は、2026年3月期末には14兆6,605億円になった。1年での増加額は3兆7,181億円だ。
増えた中身を見ていこう。のれんは716億円から2,597億円へ。無形資産は3,348億円から1兆925億円へ。有形固定資産は3兆6,355億円から5兆8,995億円へと積み上がった。工場と設備を、まとめて外から買ってきた会社の姿がそのまま出ている。
では、その代金はどこから出たのか。2026年3月期の投資キャッシュフローは▲2兆8,371億円だった。前期の▲4,624億円と比べると6倍を超える流出だ。同じ期の財務キャッシュフローは1兆8,863億円の資金流入で、前期は▲3,133億円の流出だった。営業キャッシュフローは7,169億円で、前期の9,785億円から減っている。
過去5期を並べると差はもっとはっきりする。2022年3月期から2025年3月期までの投資キャッシュフローは3,600億円台から7,100億円台のレンジに収まり、財務キャッシュフローは4期とも一貫して流出だった。2026年3月期だけが、その並びから完全に外れている。
資金の出どころは負債にも表れた。非流動負債は2兆7,035億円から5兆6,633億円へと2.1倍に膨らんだ。支払利息は444億円から1,012億円へ、こちらは2.3倍だ。自己資本比率は49.2%から37.7%へ、11.5ポイント下がった。
重厚長大な装置産業は、身動きの取りにくい代わりに財務は守りが堅い。そういうイメージが先に立ちやすい業種である。だが支払利息が1年で2.3倍になる会社を前にすると、その見方はいったん脇に置いたほうがいい。日本製鉄がやったのは、デット・キャパシティ(負債を追加で負える余力)を大きく使い切る種類の意思決定だ。
もっとも、負債を使うこと自体が悪いわけではない。むしろ資本コストの観点では、余力を遊ばせておくほうが問題になる局面もある。論点は使ったかどうかではなく、増えた3兆7,181億円の資産がこの先どれだけの利益を生むかにある。
3. 株価が6月末を境に向きを変えたのはなぜか
1/1
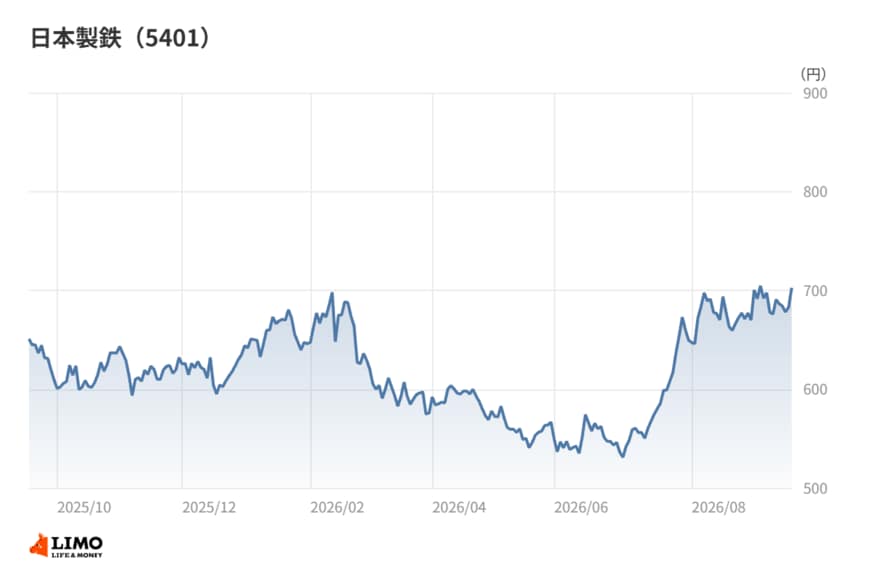
出所:各種資料をもとに筆者作成
ここで株価の動きを重ねてみたい。2025年10月末から2026年1月末までの月末終値は630円台から640円台で、目立った方向感はなかった。
変化は年明け以降に出る。2026年2月末は630円台を保ったものの、3月末には570円台まで水準を切り下げた。4月末も570円台、5月末は560円台、そして6月末には530円台まで下押ししている。
ところが7月に入って向きが変わった。7月末は650円近辺、8月末は660円台まで戻し、2026年9月時点の終値は680円台にある。2025年10月末以降の月末終値で見ると、最も低いのが6月末、最も高いのが8月末だ。下押しから戻りまでに要した時間は、半年に満たない。
この反転をひとつの材料で説明するのは難しい。2027年3月期1Qの決算が開示されたのは8月上旬で、7月の戻りはそれより前に始まっている。決算内容が引き金になったという説明では時間の順序が合わない。
考えられるのは、鋼材市況や通商政策をめぐる見方が変わり始めたこと、そして買収に伴う財務の重さを相場がいったん織り込み切ったことだ。3月末から6月末にかけての下押し局面では、自己資本比率の低下と利払い負担の増加が意識された可能性がある。いずれも推測の域を出ないが、株価が決算の数字だけで動くわけではないことは、この3か月の値動きがよく示している。
4. 筆者コメント
なぜこの会社の財務は、たった1年でここまで姿を変えたのか。答えの半分は買収という一度きりの出来事にある。だが残りの半分は、もっと前から続いていた地ならしのほうにあるのではないか。
会社が中長期経営計画で海外事業の深化を掲げたのは2021年3月だ。国内の生産設備を絞り込み、固定費を落とし、損益分岐点を下げる作業を数年かけて積み上げてきた。その延長線上に、今回の資産の積み増しが置かれている。
見方を変えれば、国内で身軽になった分の余力を、そのまま海外の資産に振り替えたということだ。日本の製鉄会社が、日本の外に重心を移していく。その途中経過が、いまの貸借対照表に写っている。
株価が3月末から6月末にかけて水準を切り下げ、7月以降に戻したのも、この重心移動をどう評価するかで市場の見方が揺れた結果と読める。会社の輪郭が変わるとき、株価はしばらく落ち着きどころを探る。いまはまだ、その途中だろう。


