

「厚生年金は労使折半だから、会社員の保険料負担は実質的に軽いはず」——そう考えている人は多いかもしれません。しかし、折半されているように見える保険料も、そもそもの制度自体が働き方によって根本的に異なります。
この記事では、会社員・公務員・個人事業主で保険料の負担がどう違うのかを、日本年金機構の公式資料にもとづき編集部が整理します。
1. 会社員の厚生年金保険料は「労使折半」が原則
日本年金機構の資料によると、厚生年金保険料は標準報酬月額・標準賞与額に保険料率(18.3%)を掛けて計算され、事業主と被保険者(従業員)が半分ずつ負担する仕組みになっています。従業員本人の実際の負担率は9.15%です。健康保険料についても、同様に事業主と従業員が折半する仕組みが基本です。
「労使折半なら、実質的な負担は保険料率の半分で済んでいる」と考えていると、会社が負担する分もそもそも人件費の一部であり、その分が給与に上乗せされていない可能性がある、という見方を見落としがちです。折半の恩恵をそのまま「タダで半分肩代わりしてもらっている」と捉えるのは、必ずしも正確ではありません。
2. 【編集者の視点】
実務上、労使折半という仕組みそのものは、従業員が保険料の全額を一度に負担しなくて済むという意味では、資金繰りの面で確かにメリットがあります。「実質的に軽い」かどうかの経済的な議論とは別に、毎月の手取りへの影響という観点では、折半は従業員にとって現実的な負担軽減策といえます。
※本記事は、編集部が日本年金機構の公表する公式の最新情報を直接確認の上、執筆・検証しています。
3. 公務員は、医療保険については「共済組合」に加入する
平成27年10月の被用者年金一元化により、公務員も年金については会社員と同じ厚生年金保険に加入するようになりました。しかし、医療保険については協会けんぽ等ではなく、共済組合という別の制度に加入しています。共済組合の保険料も、基本的には労使折半(公務員の場合は本人と国・地方公共団体の折半)の考え方に基づいて運用されている点は会社員と共通しますが、運営主体が異なります。
「公務員も会社員も、同じ厚生年金に加入しているのだから全て同じはず」と考えていると、実際には医療保険が共済組合という別建ての制度であり、一部の給付内容(公務員独自の年金払い退職給付など)や運営主体が異なることを見落としがちです。
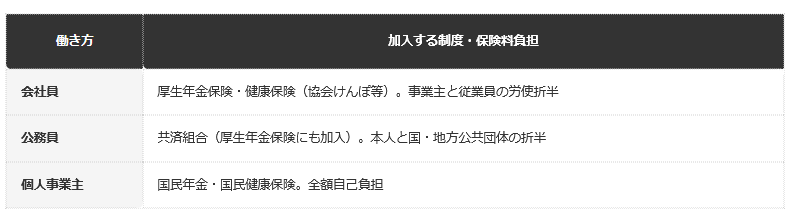
3.1 【働き方別・加入する制度と保険料負担の違い】
前提:日本年金機構公表の資料に基づく編集部整理1/2
出所:LIMO編集部作成
- 会社員:厚生年金保険・健康保険(協会けんぽ等)。事業主と従業員の労使折半
- 公務員:共済組合(厚生年金保険にも加入)。本人と国・地方公共団体の折半
- 個人事業主:国民年金・国民健康保険。全額自己負担
4. 【編集者の視点】
実務上、公務員から民間企業に転職する場合や、その逆のケースでは、加入する制度が切り替わることで、保険料の計算方法や将来の給付内容も変わります。転職を考えている場合は、加入する制度がどう変わるのか、あらかじめ確認しておくと安心です。
5. 個人事業主は国民年金・国民健康保険を「全額自己負担」する
個人事業主やフリーランスは、厚生年金保険や協会けんぽには加入せず、国民年金と国民健康保険に加入します。これらの保険料には、会社員のような労使折半の仕組みがなく、全額を自分で負担する必要があります。
「保険料の負担は、会社員も個人事業主も、結局は自分の懐から出ているのだから同じはず」と考えていると、実際には折半してくれる事業主が存在しない分、個人事業主は保険料の全額を単独で負担しなければならないという構造の違いを見落としがちです。この違いは、将来受け取れる年金額の差にもつながります。
6. 【編集者の視点】
実務上、個人事業主は国民年金に加えて、iDeCoや国民年金基金といった上乗せの制度を活用することで、老後の受給額を増やす選択肢があります。全額自己負担である分、こうした上乗せ制度の活用も検討しておく価値があります。
7. 雇用保険にも、立場による加入の違いがある
保険料負担の違いは、年金・医療保険だけにとどまりません。雇用保険料率(令和7年度・一般の事業)は労働者負担5.5/1000・事業主負担9/1000となっており、「折半」ではなく事業主の方が多く負担する設計です。
一方、常勤の公務員は原則として雇用保険の適用除外とされており、退職後に失業状態にある場合は、内閣人事局の資料によると「一般の退職手当等の額」が雇用保険の失業給付相当額に満たないときに、その差額を「失業者の退職手当」として支給する仕組みでカバーされています。個人事業主にはそもそも雇用保険という制度自体がありません。
「保険料が労使折半かどうか」という視点だけで比較していると、雇用保険のように、立場によって加入する制度自体が存在するかしないかという、より大きな違いを見落としがちです。働き方を検討する際は、保険料負担の割合だけでなく、そもそもどの制度に加入できるかまで含めて確認する価値があります。
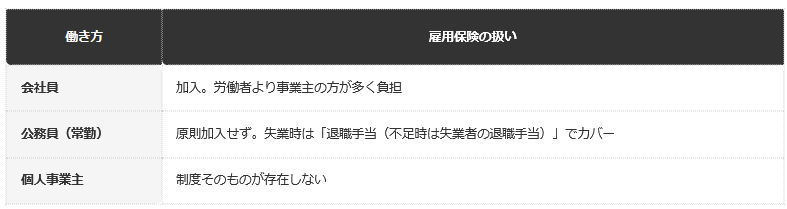
7.1 【働き方別・雇用保険の加入状況】
前提:制度概要に基づく編集部整理2/2
出所:LIMO編集部作成
- 会社員:加入。労働者より事業主の方が多く負担
- 公務員(常勤):原則加入せず。失業時は「退職手当(不足時は失業者の退職手当)」でカバー
- 個人事業主:制度そのものが存在しない
実務上、個人事業主として独立する前に、会社員時代の雇用保険の給付を受けられるかどうか(失業給付など)を確認しておくとよいでしょう。退職のタイミングによっては、独立前に給付を受けられる可能性があります。
厚生年金と国民年金の受給額の違いについては、厚生年金と国民年金の違いを整理した別記事もあわせて確認してみてください。
8. まとめ
- 会社員は厚生年金保険・健康保険ともに、事業主との労使折半で保険料を負担します。
- 公務員は年金は厚生年金保険に、医療保険は共済組合という別の制度に加入し、本人と国・地方公共団体で保険料を負担します。
- 個人事業主は国民年金・国民健康保険に加入し、保険料は全額自己負担です。
「労使折半だから会社員の負担は軽い」という見方は、経済的な議論としては単純化しすぎている面があります。まずは、自分の働き方によって、そもそも加入する制度自体が異なることを理解しておくことが大切です。
転職や独立を考えている場合は、保険料の負担方法だけでなく、将来受け取れる給付内容にも違いが出ることを踏まえて、早めに情報を確認しておくことをおすすめします。
9. よくある質問
9.1 Q. 労使折半だから、会社員の保険料負担は実質的に軽いですか。
A. 単純にそうとは言い切れません。会社が負担する分も人件費の一部であり、その分が給与に影響している可能性があります。
9.2 Q. 公務員も会社員と同じ厚生年金保険に加入しますか。
A. 厚生年金保険には加入しますが、健康保険は協会けんぽ等ではなく共済組合に加入します。制度としては別建てです。
9.3 Q. 個人事業主にも労使折半のような仕組みはありますか。
A. ありません。国民年金・国民健康保険の保険料は、全額を自分で負担する必要があります。
9.4 Q. 個人事業主は保険料の負担が重い分、何か対策はありますか。
A. iDeCoや国民年金基金といった上乗せ制度を活用し、老後の受給額を増やす選択肢があります。

参考資料
齊藤 慧


