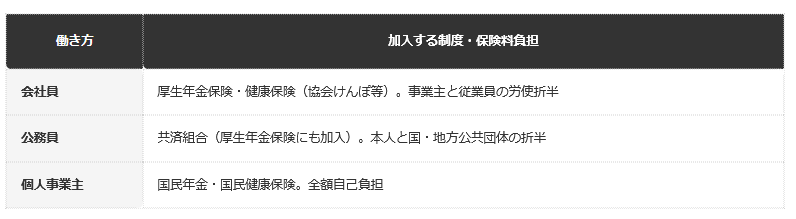
労使折半だから会社員の保険料負担は軽い?実際は加入する年金・保険の制度自体が会社員・公務員・個人事業主で根本的に異なる仕組みを解説 厚生年金・共済組合・国民年金それぞれの制度の違いや、雇用保険加入の有無まで含めて整理して解説 2026.09.14 12:09 公開 執筆者齊藤 慧 「厚生年金は労使折半だから、会社員の保険料負担は実質的に軽いはず」——そう考えている人は多いかもしれません。しかし、折半されているように見える保険料も、そもそもの制度自体が働き方によって根本的に異なります。会社員は厚生年金保険・健康保険の労使折半、公務員は共済組合、個人事業主は国民年金・国民健康保険を全額自己負担します。雇用保険の加入状況も立場によって異なりますが、整理して解説します。 この記事のポイント 会社員は厚生年金保険・健康保険ともに、事業主との労使折半で保険料を負担します。 公務員は共済組合という別の制度に加入し、本人と国・地方公共団体で保険料を負担します。 個人事業主は国民年金・国民健康保険に加入し、保険料は全額自己負担です。 記事の続きを読む 1/2 出所:LIMO編集部作成 Check! 次のページでは、雇用保険の加入状況が働き方によってどう違うのかを確認しましょう。会社員は加入義務があり事業主と負担を分担する一方、公務員は退職手当制度があるため原則対象外、個人事業主は制度自体が適用されないなどの違いを解説します。 画像と一緒に記事を読む 関連記事 住民税非課税世帯の判定に使う「所得」は1種類ではない?均等割と所得割で異なる合計所得金額と総所得金額等の違いを編集部が具体的に詳しく解説 住民税非課税世帯の判定に使う所得には合計所得金額と総所得金額等の2つがあり、均等割と所得割で使い分けられています。繰越損失があると判定がねじれる仕組みを、編集部試算の具体例で解説します。 国民年金の口座振替、申し込んでも開始まで1〜2か月かかる仕組みを編集部が整理。月の途中の切り替えで注意すべき支払いのタイムラグを解説 国民年金への切り替え後、口座振替は申し込みから開始まで1〜2か月かかります。その間に届く納付書を見落とすと未納になる仕組みを、月の途中で切り替わった場合の保険料の扱いとあわせて編集部が整理します。 国民年金や厚生年金の保険料はどう決まる?「標準報酬月額×18.3%」の掛け算だけでは決まらない、令和8年度32等級の仕組みを編集部が丁寧に整理して解説 「厚生年金の保険料はいくらか」を調べようとして、「標準報酬月額×18.3%」という計算式にたどり着いた人もいるかもしれません。この式自体は間違いではありませんが、実際の金額を正確に知るには、もう一つ知っておくべき仕組みがあります。それが「等級」です。厚生年金保険料は、給与を好きな金額でそのまま計算するのではなく、32段階に区切られた「等級」のどれに当てはまるかで決まります。 月15万・20万円もらうには年収いくら必要?厚生年金の計算式から編集部が逆算した「現役時代の必要年収」と、届かない場合の対処法まで詳しく解説 報酬比例部分の乗率5.481/1000を使い、40年加入を前提に必要年収を編集部試算。加入期間の影響や繰下げ受給との関係も整理 LIMOをGoogle検索のお気に入りに登録!詳しくはこちら→ copy URL 関連タグ #社会保険料 #国民年金 #個人事業主 #雇用保険