新NISAを使っている人の4割は「年収300万円未満」。利用者の平均年収467万7000円は国税庁の平均給与478万円とほぼ同じ|児童手当を全額積み立てると18年で約314万円になる試算をFAが解説


目次[開く][閉じる]
- 1. 新NISAを使っている人の年収は?いちばん多いのは「300万円未満」
- 1.1 新NISA利用者の年収分布
- 1.2 【試算】大学入学までに300万円を用意するには、月いくら積み立てるか
- 2. 新NISAで買えるのはどんな商品か。5つのタイプを整理
- 2.1 全世界株式(オール・カントリー 通称「オルカン」等)
- 2.2 先進国株式・米国株式(S&P500等)
- 2.3 新興国株式
- 2.4 日本国内株式(個別株・日本株投信)
- 2.5 バランス型・債券・REIT(不動産投資信託)
- 3. はじめの1本はどう決める?インデックス投資信託という選択肢
- 4. 実際に選ばれている銘柄は?つみたて投資枠と成長投資枠の違い
- 4.1 つみたて投資枠は「全世界株式」が最多
- 4.2 成長投資枠は約半数が「日本国内株式」
- 4.3 【試算】児童手当を全額積み立てたら、18年後にいくらになるか
- 5. 物価上昇に不安を抱える40歳代に多い「円預金のままではインフレに負けてしまう」への不安。ファイナンシャルアドバイザー・山﨑夏子が伝えたいこと
- 5.1 40歳代に多いお悩み相談は「円預金のままではインフレに負けてしまうため、物価上昇に対抗できる運用を考えたい」
- 5.2 【ファイナンシャルアドバイザー・山﨑夏子が回答】外貨建て資産とNISAを組み合わせてインフレに備える
- 5.3 ポイント1:外貨建て債券で着実に増やす
- 5.4 ポイント2:外貨建て保険で保障と複利運用を兼ねる
- 5.5 ポイント3:NISAを活用した投資信託で世界へ分散投資する
- 6. 老後資金づくりに遅すぎることはない
- 参考資料
3. はじめの1本はどう決める?インデックス投資信託という選択肢
タイプの違いがわかっても、最初の1本をどれにするかは迷いどころです。ここでは、資産運用を始めたばかりの人が検討しやすい考え方を整理します。
仕組みがわかりやすい商品として、インデックス投資信託があります。東証株価指数やアメリカのS&P500といった経済指標と、同じような値動きをするように設計された商品です。
手数料が低めで、1本のなかですでに多くの企業へ分散されているため、個別株式と比べると値動きは穏やかになりやすいとされています。
同じインデックス投資信託のなかで比べるときは、信託報酬という保有中にかかる手数料の水準を確認しておきましょう。長く持つほど、この差は結果に効いてきます。
投資先の地域については、先進国のほうが新興国よりも値動きが穏やかだと言われています。値動きの幅を受け入れたうえでリターンを狙いたい場合は、先進国と新興国を組み合わせて持つ方法もあります。
4. 実際に選ばれている銘柄は?つみたて投資枠と成長投資枠の違い
選択肢の整理ができたところで、実際の利用者がどのタイプを買っているのかを見ていきます。同じ調査から、2つの投資枠それぞれの購入傾向を確認します。
4.1 つみたて投資枠は「全世界株式」が最多
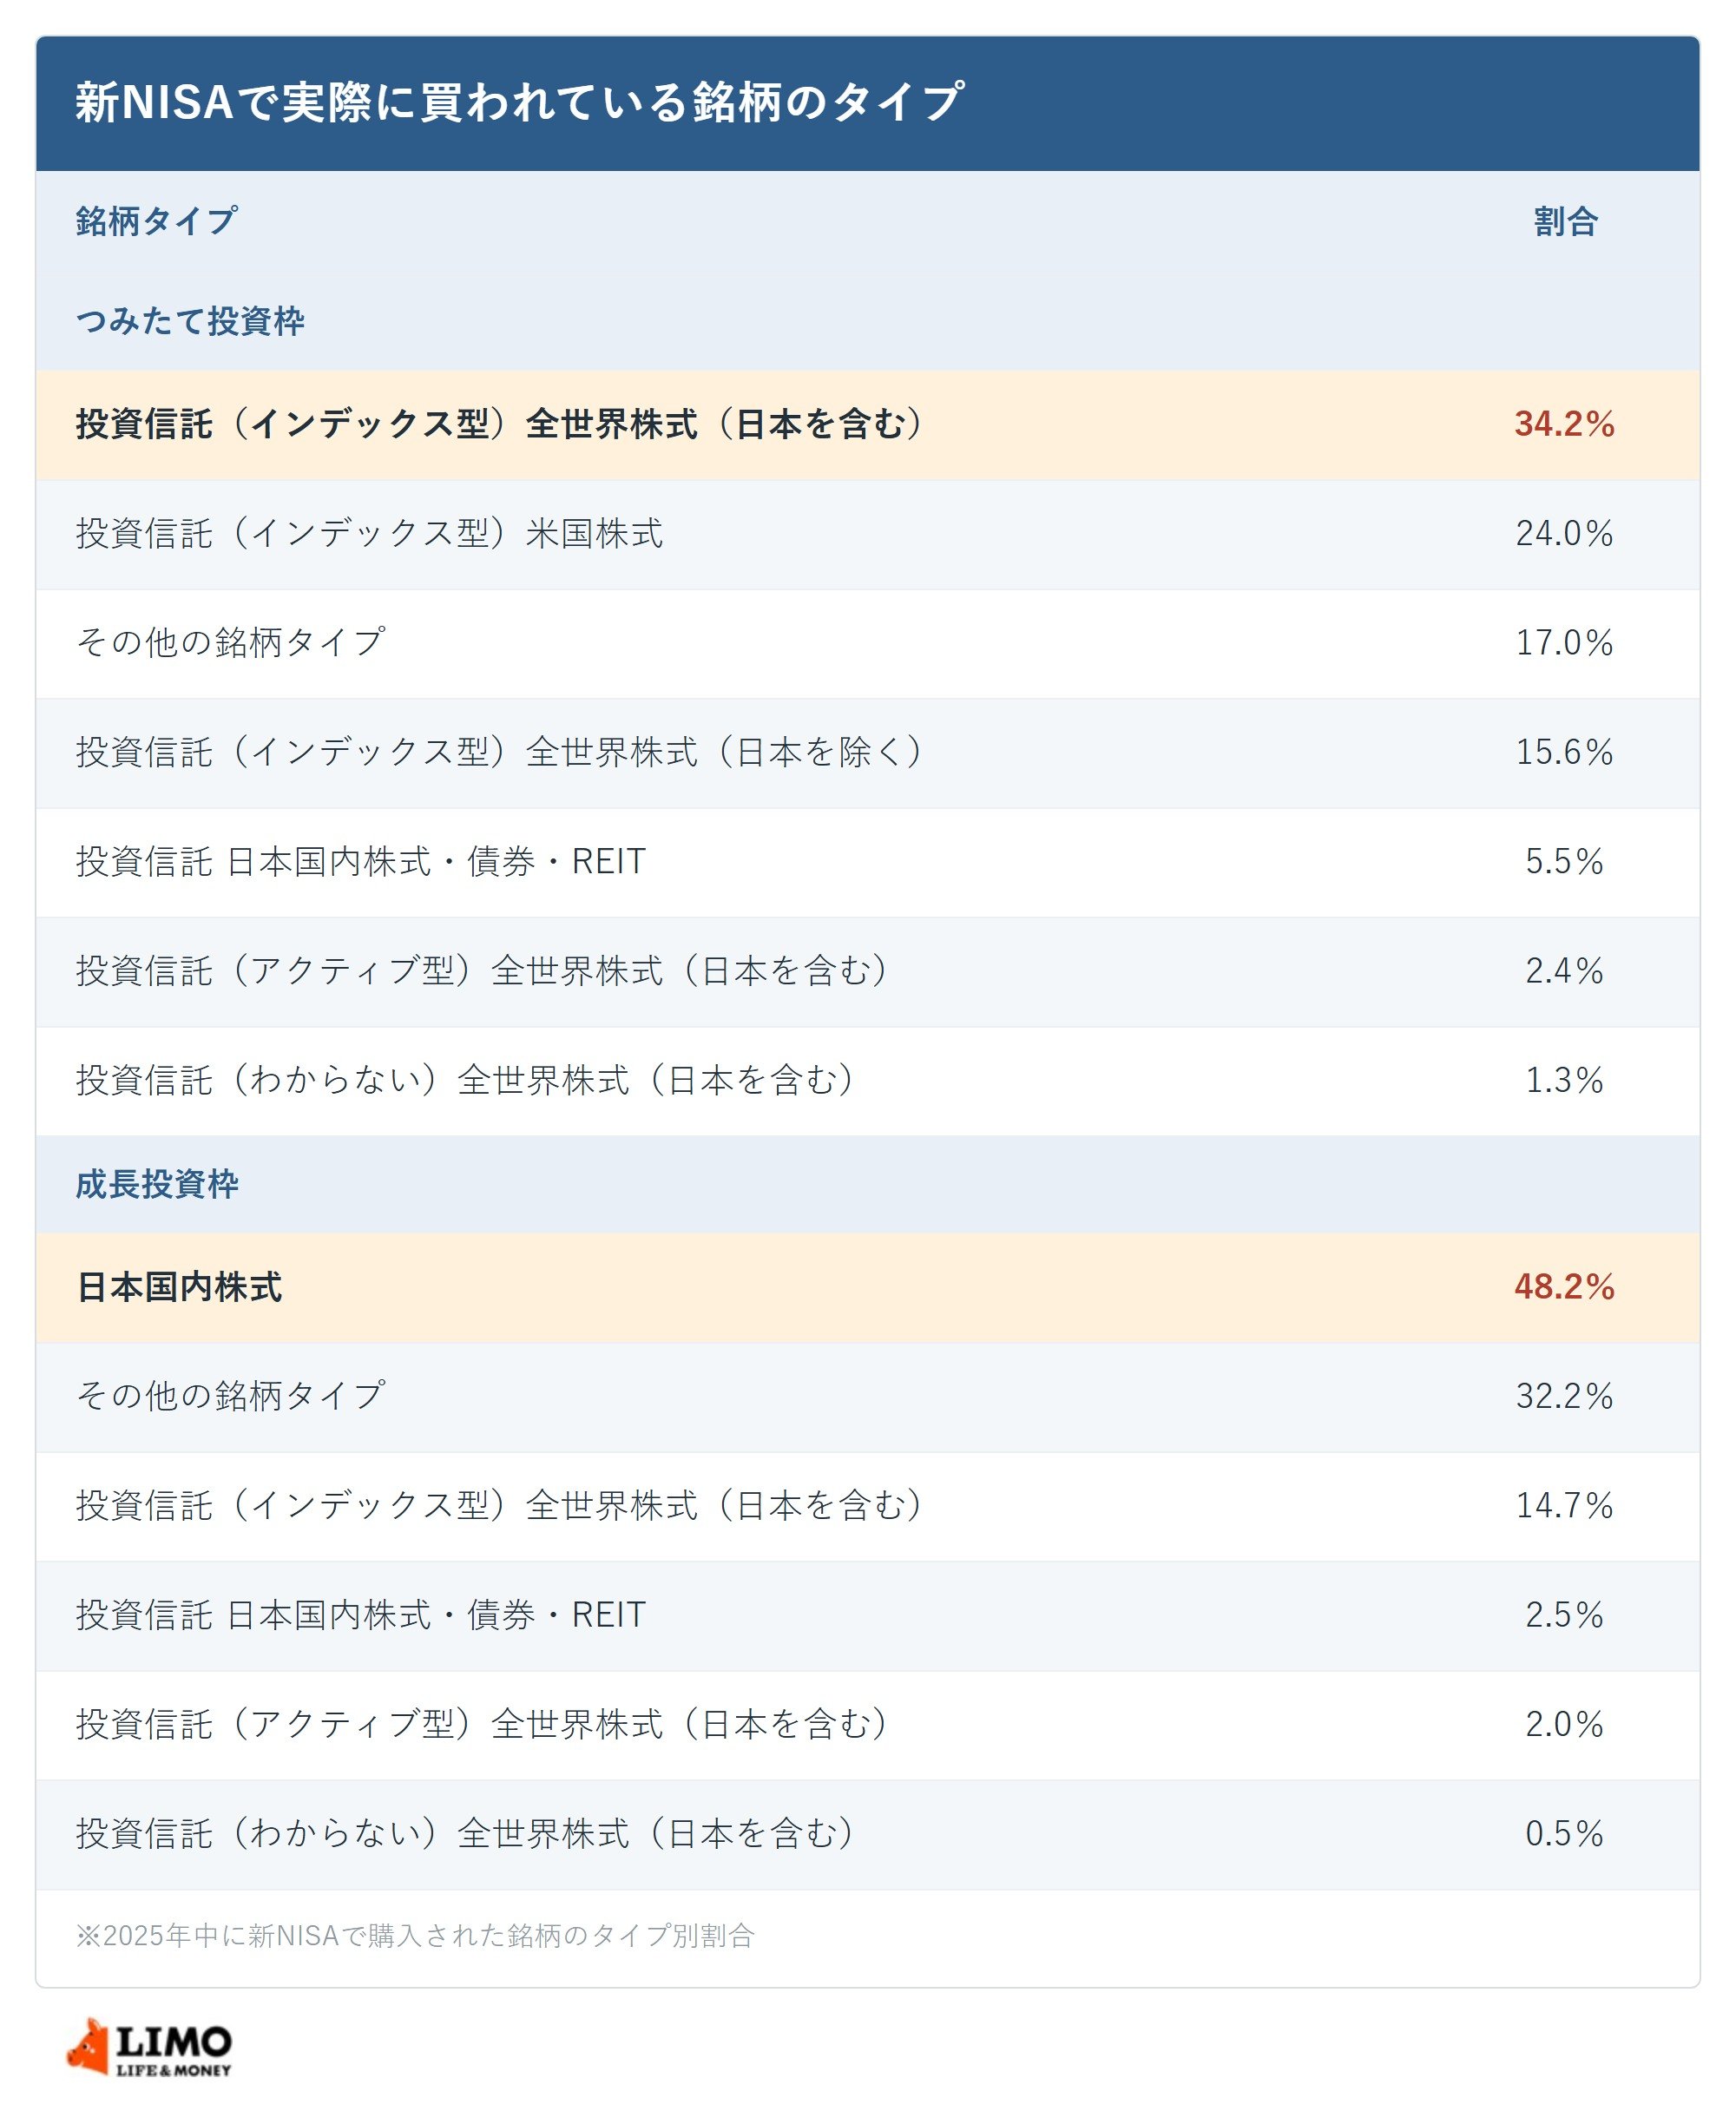
長期の積立と分散に適した投資信託が対象となる枠です。購入されている銘柄のタイプは次のとおりです。
- 投資信託(インデックス型)全世界株式(日本を含む):34.2%
- 投資信託(インデックス型)米国株式:24.0%
- その他の銘柄タイプ:17.0%
- 投資信託(インデックス型)全世界株式(日本を除く):15.6%
- 投資信託 日本国内株式・債券・REIT:5.5%
- 投資信託(アクティブ型)全世界株式(日本を含む):2.4%
- 投資信託(わからない)全世界株式(日本を含む):1.3%
全世界株式(日本を含む)が34.2パーセントでトップです。米国株式の24.0パーセント、全世界株式(日本を除く)の15.6パーセントを合わせると、広く分散するタイプが大半を占めていることがわかります。
4.2 成長投資枠は約半数が「日本国内株式」
上場株式や幅広い投資信託を買える枠では、つみたて投資枠とは違う傾向が出ています。
- 日本国内株式:48.2%
- その他の銘柄タイプ:32.2%
- 投資信託(インデックス型)全世界株式(日本を含む):14.7%
- 投資信託 日本国内株式・債券・REIT:2.5%
- 投資信託(アクティブ型)全世界株式(日本を含む):2.0%
- 投資信託(わからない)全世界株式(日本を含む):0.5%
日本国内株式が48.2パーセントと、およそ半数を占めます。応援したい企業に直接投資したい層や、配当金を狙う層が成長投資枠を使っている様子がうかがえます。
2つの枠は、同じ新NISAのなかでも使われ方が分かれています。つみたて投資枠で土台をつくり、成長投資枠で目的の違う投資を重ねるという整理の仕方もできます。
4.3 【試算】児童手当を全額積み立てたら、18年後にいくらになるか
冒頭で触れた児童手当を、使わずにすべて積み立てた場合はどうなるでしょうか。第1子・第2子のケースで試算します。
こども家庭庁によると、児童手当の月額は3歳未満が1万5000円、3歳から高校生年代までが1万円です。支給は18歳に達する日以後の最初の3月31日までとなっています。
前提は、0歳から18年間、受け取った額を毎月そのまま積み立てるものとします。第3子以降の加算や、税金・手数料は考慮しません。
- 3歳未満の36カ月分:1万5000円×36カ月=54万円
- 3歳から高校生年代までの180カ月分:1万円×180カ月=180万円
- 受け取る総額(元本):234万円
- 年利3%で運用できた場合の18年後:約314万円
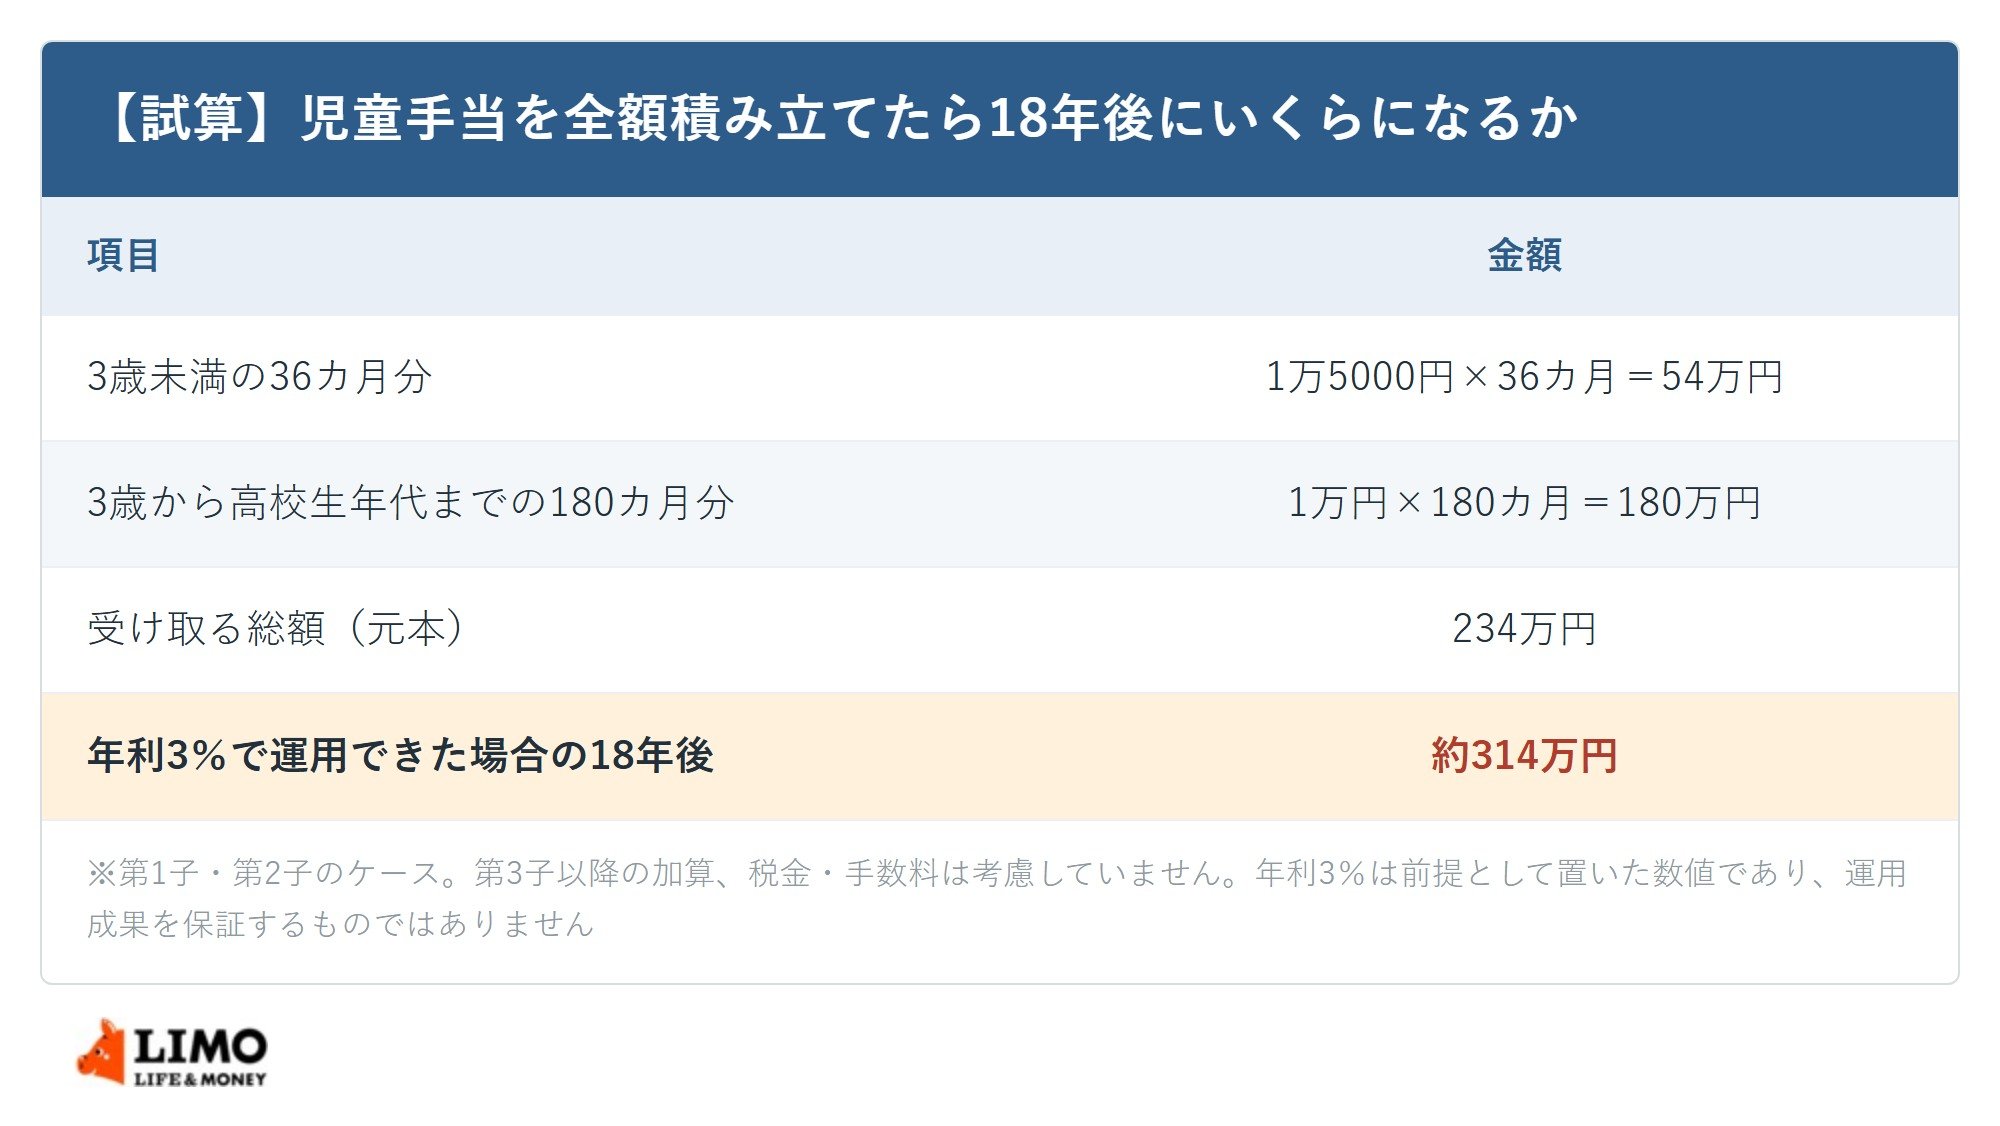
運用に回した場合、元本との差はおよそ80万円です。手をつけずに置いておくだけでも234万円が残る点は、それ自体が大きな意味を持ちます。
なお、児童手当は日々の育児費用にあてることを想定した制度です。全額を積み立てに回せる家庭ばかりではありませんので、家計の状況に合わせて割合を決めるのが現実的でしょう。
この試算も一定の前提を置いた目安であり、実際の受取額や運用成果を保証するものではありません。
5. 物価上昇に不安を抱える40歳代に多い「円預金のままではインフレに負けてしまう」への不安。ファイナンシャルアドバイザー・山﨑夏子が伝えたいこと
最近の物価上昇を受けて、手元の資産が実質的に目減りしてしまうのではないかという不安の声がよく聞かれます。長年コツコツと貯めてきた預貯金だけでは、将来の生活を守りきれないかもしれないと感じる方が多いようです。
5.1 40歳代に多いお悩み相談は「円預金のままではインフレに負けてしまうため、物価上昇に対抗できる運用を考えたい」
これまでコツコツと預貯金を積み上げてきました。試算のうえでは老後資金に大きな不足はないのですが、「円預金のままではインフレに負けてしまうため、物価上昇に対抗できる運用を考えたい」というのが、正直な気持ちです。ただ、何から手をつければよいのかが分かりません。
このように、資金そのものは準備できていても、物価の上昇に資産が追いつかないのではないかと感じ、次の一歩を決めかねている方は少なくありません。
背景にあるのは、判断材料の少なさです。ネットでの取引に不安があったり、長年続けてきたお任せの運用商品について手数料の内訳が分からなかったりと、動く前の段階でつまずいているケースもよく見られます。
こうした場合は、いきなり商品を選ぶのではなく、いま持っている円建て資産を洗い出し、選択肢を並べるところから始めると判断しやすくなります。
5.2 【ファイナンシャルアドバイザー・山﨑夏子が回答】外貨建て資産とNISAを組み合わせてインフレに備える
物価の上昇が収まらず、ご自身の資産が目減りしてしまうのではと不安に感じるお気持ちはよく分かります。しかしながら「円預金のままではインフレに負けてしまう」と決めつける前に、3つのポイントを確認し、ご自身にあった方法を取り入れてみてはいかがでしょうか。1つ目は金利のつく外貨建て債券で着実に増やす、2つ目に外貨建て保険で保障と複利運用を兼ねる、3つ目はNISAを使って世界に分散投資するという方法があります。
まずは、それぞれの選択肢を一つずつ整理してみることが、大切な資産を守り育てる出発点になります。
5.3 ポイント1:外貨建て債券で着実に増やす
まず知っておきたいのが、円だけで資産を持つことのリスクです。円建て資産はインフレで実質的な価値が目減りするため、金利のつく資産へ一部を移すという考え方があります。外貨建ての債券は、あらかじめ決められた金利を受け取れるため、物価上昇を上回る利回りを確保しやすいという特徴があります。為替変動の影響は受けますが、満期まで保有することを前提とすれば、長期的にインフレへの抵抗力を高める手段の一つになります。円建ての国債や財形貯蓄などを続けている場合は、金利水準を比べたうえで、資金の一部を移すかどうかを検討してみましょう。
5.4 ポイント2:外貨建て保険で保障と複利運用を兼ねる
次に、守りの資産としての保険の活用です。まとまった資金を複利で増やしながら、将来の収入減に備えて定期的な収入も確保できると安心につながります。外貨建ての保険商品は、万が一の保障を備えつつ、複利の力を使って効率的に資産を増やすことが期待できます。途中で解約できる柔軟性を持つ商品もあり、ライフステージの変化に合わせながら、長期的な視点でインフレから資産を守る選択肢の一つとして検討する価値があります。ただし為替の変動によっては、受け取る円建ての金額が払い込んだ保険料を下回る可能性がある点は押さえておきましょう。
5.5 ポイント3:NISAを活用した投資信託で世界へ分散投資する
3つ目は、投資の王道とも言える分散です。どこが成長するかは誰にも分からないため、さまざまな資産に分けて持っておくという考え方が基本になります。お任せの運用を続けてきた方も、ご自身のリスク許容度に合わせてポートフォリオを組み直すことは可能です。NISA制度を活用し、世界中の株式や債券に分散投資を行うことで、世界経済の成長を取り込みながらインフレに対抗することが期待できます。特定の国や資産に偏らず、広く分散させることが、不確実な市場環境を乗り越えるうえで若い頃以上に大切になります。
物価上昇への対策は、預貯金として円のまま持ち続けることだけが正解とは限りません。だからといって、いきなりリスクの高い商品に全額を投じるのではなく、外貨建て債券、外貨建て保険、NISAでの分散投資といった選択肢を一つずつ整理してみることが、大切な資産を守り育てる出発点になります。いずれの商品にも元本割れの可能性があるため、当面使う予定のあるお金は預貯金で確保しておくことが前提です。
6. 老後資金づくりに遅すぎることはない
新NISA利用者の年収分布を見ると、いちばん多いのは「300万円未満」で39.3パーセントでした。500万円未満までで全体の65.8パーセントを占め、利用者の平均年収は467万7000円です。
この水準は、国税庁が示す給与所得者の平均給与478万円とほぼ変わりません。新NISAは、収入に余裕のある人だけが使っている制度ではないということです。
商品のタイプは大きく5つに分かれ、値動きの幅とコストがそれぞれ違います。いずれも値上がりが保証されたものではありませんので、生活を圧迫しない範囲で、時期を分けて買っていく姿勢が大切です。
金額の大小よりも、続けられる形にしておくことのほうが結果を左右します。まずは毎月いくらなら無理なく回せるかを、家計から確かめてみてください。
子育て世帯のご相談では、教育費と老後資金のどちらを優先すべきかという質問をよくいただきます。順番としては、まず生活防衛資金を確保し、次に使う時期が決まっている教育費、その先に老後資金という整理になります。
生活防衛資金は、収入が途切れても暮らしを維持できる現金のことです。目安として生活費の半年分程度を、値動きのない預貯金で確保しておくと、相場が下がった局面でも積立をやめずに済みます。ここが薄いまま投資を増やすと、いちばん売りたくないときに取り崩すことになりがちです。
教育費のうち、大学入学時のように使う時期と金額がはっきりしているお金は、直前になったら値動きの小さい資産へ移していく方法があります。18年かけて育てた資産を、必要な年に相場任せにしないための考え方です。
なお、NISAには掛金の所得控除はありません。現役時代の税負担を軽くしたい場合はiDeCoが選択肢になりますが、原則60歳まで引き出せない点は教育費との相性に関わります。どちらを優先するかは、使う時期から決めていくとよいでしょう。判断に迷うときは、金融機関の窓口やファイナンシャルアドバイザーに相談してみてください。
関連記事
日本の年収「年収600万円以上」は何%?「上位4分の1の入り口」に。年収600万円台のボーナスは年平均119万9000円
冬のボーナスが近づくなか、年収で600万円を上回る会社員などはどれだけいるのか。国の民間給与の調査をもとに、年収の帯ごとの人数の割合を計算し、帯ごとに年に受け取る賞与の平均を一覧にしました。給与に占める賞与の割合、帯ごとの平均年齢と勤続年数、賞与を半分にした冬の目安のほか、源泉徴収票や賞与の明細を手元に用意して、自分の数字と比べるための手順もまとめています。
公立学校の先生の月収・ボーナスはいくら?教職調整額は来年1月から給料の6%に、給料月35万円なら上乗せは月「2万1000円」
公立学校の先生の給料に上乗せされる教職調整額は、給特法の改正で2026年1月に4%から5%へ上がり、2027年1月には6%になります。その後も毎年1%ずつ上がり、2031年1月に10%になる予定です。公立の小・中学校の先生の月収・ボーナス・年収の目安を確認したうえで、給料月35万円の場合に教職調整額が毎月いくらになるかを試算し、ボーナスや退職手当との関わりもあわせて確かめます。
【国家公務員の平均給与】年間739万円「勧告前後」でどう変わる?12月のボーナスは年4.70月に引き上げ「役職・年齢別のモデル給与一覧」で年いくら増えるかみる
「公務員の給与は民間より高い」と思っている人もいるかもしれません。国の資料をもとに、行政職の国家公務員の平均給与を民間の平均と並べると、平均どうしでは国家公務員のほうが高く見えます。ただ、役職や年齢などの条件をそろえて比べると、見え方は大きく変わってきます。12月期から引き上げられるボーナスの月数や、役職と年齢ごとのモデル給与の一覧表も、あわせて紹介します。