

4. 3種類の仕組みの違いと金利上昇局面での考え方
4.1 利率の決まり方は3種類でそれぞれ異なる
財務省の商品概要によると、金利設定方法は次のとおりです。
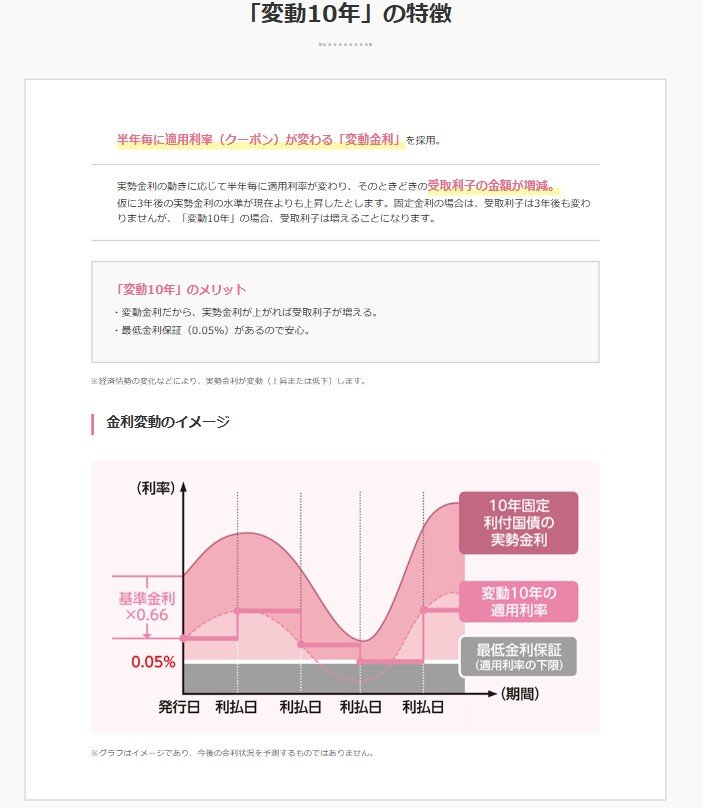
- 変動10年:基準金利×0.66
- 固定5年:基準金利−0.05%
- 固定3年:基準金利−0.03%
3種類とも年0.05%の最低金利が保証され、利子は半年ごとに年2回受け取ります。変動10年は実勢金利に応じて半年ごとに適用利率が変わり、金利が上がれば受取利子が増えることもあります。
固定5年と固定3年は、購入時の利率が満期まで動きません。購入は最低1万円から1万円単位で、利子には受取時に20.315%分の税金がかかります。
4.2 中途換金は1年経過後、直前2回分の利子相当額が差し引かれる
発行から1年が経てば、いつでも中途換金できます。ただし換金額は「額面金額+経過利子相当額-中途換金調整額」で計算され、中途換金調整額は直前2回分の各利子(税引前)相当額×0.79685です。
おおむね1年分の利子を戻す負担になりますが、償還金額は額面金額100円につき100円で、中途換金時も同じです。
保有者が亡くなった場合や、災害救助法の適用対象となる大規模な災害で被害を受けた場合は、1年以内でも換金できます。元本の返済と利子の支払いは国が責任を持って行います。
4.3 上昇局面で何を判断材料にするか
今後も金利が上がる展開なら、半年ごとに適用利率が見直される変動10年はその動きを反映しやすくなります。
逆に、いまの水準を満期まで確保したい人や、使う時期が3年後・5年後と決まっている人には固定型に合理性があります。固定5年を選べば、年2.24%の利率が2031年10月15日の満期まで続きます。
相談の現場では、変動10年の利率が半年ごとに見直される点を知って、初めて国債を検討し始める人が多い印象です。
なお、まとまった資金をどこに置くかという観点では、預貯金との配分も判断材料になります。LIMOの記事「年収1200万円以上の世帯が「将来の備え」に置いている預貯金はいくら?上の層ほど守りが厚いという並び」では、所得階層ごとに預貯金の置き方がどう違うかをまとめています。
5. 【まとめにかえて】資金を使う時期と換金の負担から決める
3種類の違いは、利率の決まり方と満期、そして途中で換金したときの扱いに表れます。
変動10年は基準金利×0.66で半年ごとに見直され、固定5年は基準金利から0.05%、固定3年は0.03%を引いた利率が満期まで動きません。どれも最低金利は年0.05%が保証されています。
中途換金は発行から1年経てばいつでもできますが、直前2回分の各利子(税引前)相当額×0.79685が差し引かれます。おおむね1年分の利子を戻す負担です。ただし償還金額は額面金額100円につき100円で、中途換金時も変わりません。
利率の高さだけを見れば固定5年が上回り、金利がさらに上がる展開では変動10年が追いついてきます。どちらが有利かは今後の金利次第なので、資金を使う時期と、途中で換金したときの負担を確かめたうえで判断してみてください。1万円から購入できるので、3種類に分けて申し込む手もあります。
9月募集分の締切は9月30日、今回を見送る場合の次回の募集は10月8日から始まります。


参考資料
- 財務省「現在募集中の個人向け国債・新窓販国債」
- 財務省「個人向け国債の発行条件」
- 財務省「個人向け国債「変動10年」商品概要」
- 財務省「個人向け国債「固定5年」商品概要」
- 財務省「個人向け国債「固定3年」商品概要」
- 日本銀行「金融市場調節方針の変更について」(2026年6月16日)
- 日本銀行「当面の金融政策運営について」(2026年7月31日)
- 日本銀行「預金種類別店頭表示金利の平均年利率等」
苛原 寛


