貯蓄の平均額を見ても、自分の家計とは重なりません。同じ調査の中に、もっと近い切り口が用意されています。
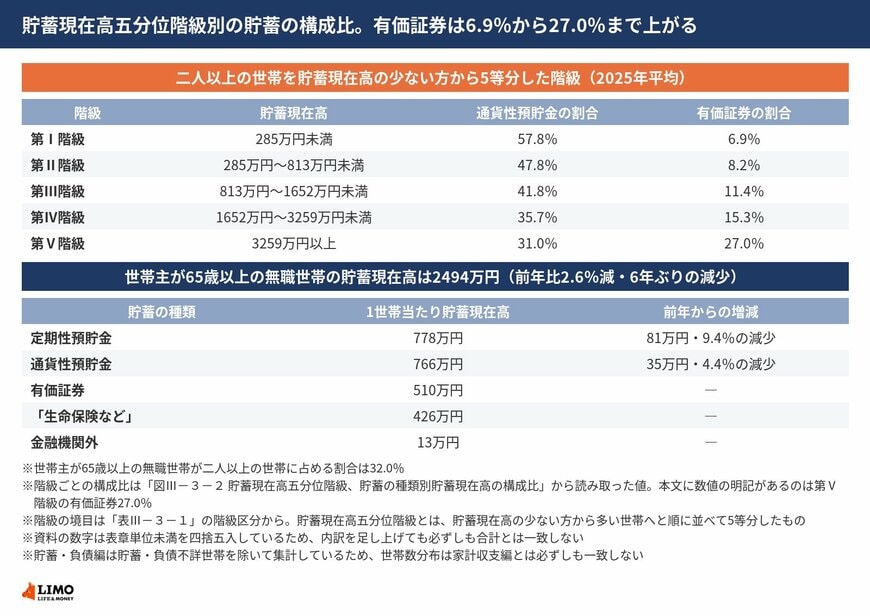
総務省統計局は二人以上の世帯を貯蓄現在高で5等分し、階級ごとに貯蓄の中身を示しています。通貨性預貯金の割合は最も少ない第Ⅰ階級で57.8%、最も多い第Ⅴ階級で31.0%と、階級が上がるほど下がっていきます。
この記事では階級と世帯区分によって貯蓄の中身がどう変わるのかを確認したうえで、預貯金や保険で持ち続けた場合にどう評価できるのかを見ていきます。
1. 【家計調査】貯蓄が多い階級ほど有価証券の割合が高い。第Ⅴ階級は27.0%
家計調査報告の貯蓄・負債編は、平均額のほかに世帯を5つの階級に分けた集計を載せています。まず階級の作り方から確かめます。
1.1 貯蓄現在高五分位階級とは、少ない方から5等分したもの
出発点は区分の定義です。
総務省統計局によると、貯蓄現在高五分位階級とは、貯蓄現在高の少ない方から多い世帯へと順に並べて5等分したもので、少ない方から第Ⅰ、第Ⅱ、第Ⅲ、第Ⅳ、第Ⅴ階級といいます。
それぞれの階級に、二人以上の世帯の5分の1が入ります。1つの代表値ではなく、分布の帯ごとに中身を見る形になります。
貯蓄現在高五分位階級別の貯蓄の構成比。有価証券は6.9%から27.0%まで上がる1/1
出所:総務省統計局「家計調査報告(貯蓄・負債編)2025年(令和7年)平均結果の概要(二人以上の世帯)」などをもとにLIMO編集部作成
1.2 階級の境目は285万円、813万円、1652万円、3259万円
どこで階級が切れるのかも示されています。
資料の表によると、第Ⅱ階級は285万円から、第Ⅲ階級は813万円から、第Ⅳ階級は1652万円から、第Ⅴ階級は3259万円からです。
つまり二人以上の世帯の5分の1が3259万円以上を持っている一方で、別の5分の1は285万円未満です。1つの数字で語ると、この幅が見えなくなります。
1.3 貯蓄が多くなるほど負債は少なくなる傾向がある
階級と負債の関係も示されています。
二人以上の世帯について貯蓄現在高五分位階級別に貯蓄・負債現在高をみると、貯蓄現在高が多くなるに従って、負債現在高は少なくなる傾向にあると資料は述べています。
貯蓄が多い世帯ほど借入も大きい、という形にはなっていません。貯蓄の少ない階級のほうが負債を抱えているという並びです。
1.4 少ない階級は通貨性預貯金、多い階級は有価証券
中身の構成は階級で変わります。
貯蓄の種類別割合をみると、貯蓄現在高が少ない階級ほど通貨性預貯金の割合が高くなっています。一方、貯蓄現在高が多い階級ほど有価証券の割合が高くなっていると資料は述べています。
同じ「貯蓄」という言葉でも、階級によって指している中身が違います。すぐ動かせる預貯金が主な帯と、値動きのある資産を抱えている帯が並んでいます。
1.5 通貨性預貯金の割合は57.8%から31.0%まで下がる
階級ごとの構成比が図で示されています。
通貨性預貯金の割合は第Ⅰ階級が57.8%、第Ⅱ階級が47.8%、第Ⅲ階級が41.8%、第Ⅳ階級が35.7%、第Ⅴ階級が31.0%です。
階級が上がるごとに割合が下がっていきます。第Ⅰ階級と第Ⅴ階級の差は26.8ポイントです。
1.6 有価証券の割合は6.9%から27.0%まで上がる
反対向きに動く種類もあります。
資料は、貯蓄現在高が最も多い第Ⅴ階級についてみると有価証券の割合は27.0%になると述べています。図では第Ⅰ階級が6.9%、第Ⅱ階級が8.2%、第Ⅲ階級が11.4%、第Ⅳ階級が15.3%と並んでいます。
第Ⅳ階級から第Ⅴ階級の間で11.7ポイント上がっており、他の階級の間の差より大きくなっています。上位の帯に入ると、貯蓄の中身の性質が変わる形です。
1.7 65歳以上の無職世帯は6年ぶりに減った
世帯の属性を変えても中身は変わります。
二人以上の世帯のうち世帯主が65歳以上の無職世帯は、二人以上の世帯に占める割合が32.0%で、1世帯当たり貯蓄現在高は2494万円です。前年に比べ66万円、2.6%の減少となり、6年ぶりの減少となっています。
取り崩しに入った世帯が含まれる区分です。積み上げる時期を過ぎた世帯を、同じ調査の中で別に見られる形になっています。
1.8 65歳以上の無職世帯では定期性預貯金が最も多い
この区分の内訳を見ます。
定期性預貯金が778万円と最も多く、次いで通貨性預貯金が766万円、有価証券が510万円、「生命保険など」が426万円、金融機関外が13万円となっています。
前年と比べると、定期性預貯金が81万円、9.4%の減少、通貨性預貯金が35万円、4.4%の減少などとなっています。減っているのは預貯金の側です。
1.9 数字を足し合わせるときの注記
資料には読み方の注記が付いています。
貯蓄現在高及び負債現在高の表章単位は万円で、表章単位未満を四捨五入しているため、内訳を足し上げても必ずしも合計とは一致しません。また貯蓄・負債編は貯蓄・負債不詳世帯を除いて集計しているため、世帯数分布は家計収支編の世帯数分布とは必ずしも一致しません。
階級によっても世帯区分によっても、貯蓄の中身は入れ替わります。では、預貯金と保険で持ち続けている分はどう評価できるのでしょうか。金利が上がった局面での見方を確かめます。
なお、政策金利と物価上昇率を踏まえた財形貯蓄・貯蓄型保険の位置づけに関する詳しい解説は、下記の記事より一部を引用・参照しています。