

「住民税非課税世帯」という言葉は、給付金のニュースなどでよく耳にします。しかし、年金収入だけで暮らしている人が、具体的にいくらまでなら非課税になるのか、正確に理解している人は多くありません。
この記事では、公的な情報にもとづき、年金収入だけの人が住民税非課税になる基準額の目安と、判定の仕組みについて、編集部が整理します。
1. 住民税非課税の基準は「年収」ではなく「合計所得金額」で決まる
総務省の公式情報によると、住民税が非課税になるかどうかは、額面の年収そのものではなく、そこから公的年金等控除などを差し引いた「合計所得金額」で判定されます。年金収入の場合、年齢によって控除額が異なるため、同じ年収でも所得金額の計算結果は変わります。
国税庁の公式情報によると、公的年金等控除の最低額は、65歳以上の人は110万円(収入330万円以下の場合)、65歳未満の人は60万円(収入130万円以下の場合)となっています。この控除額を年金収入から差し引いた金額が、非課税基準の判定に使われる所得金額です。
2. 単身の65歳以上なら、年金収入155万円が非課税ラインの目安
総務省の公式情報によると、住民税均等割の非課税基準は、単身世帯(1級地)の場合、合計所得金額45万円以下です。65歳以上の人の場合、公的年金等控除110万円を加えると、年金収入155万円以下であれば、この基準を満たす計算になります。
ただし、この基準額は自治体の級地区分によって異なり、また扶養親族がいる場合はさらに基準額が上がります。あくまで単身・1級地というモデルケースでの目安である点に注意が必要です。
2.1 【住民税非課税の所得基準(1級地・単身世帯の目安)】
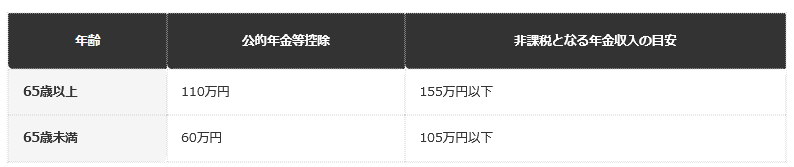
- 65歳以上:公的年金等控除110万円、非課税となる年金収入の目安は155万円以下です
- 65歳未満:公的年金等控除60万円、非課税となる年金収入の目安は105万円以下です
3. 【編集者の視点】
「155万円」という数字だけが独り歩きしがちですが、これはあくまで単身・1級地という条件での目安です。お住まいの自治体の級地区分や、扶養親族の有無によって、実際の基準額は変わります。
4. 「世帯」で判定される点も見落とせない
住民税非課税世帯というときの「非課税」は、本人だけでなく、同じ世帯の全員が住民税非課税である必要があります。日本の多くの世帯では、本人の年金収入が基準以下でも、同居する家族に一定以上の所得がある場合、世帯全体としては非課税世帯に該当しません。
「自分の年金だけを見れば非課税ラインを満たしている」と思っていても、同居家族の所得次第では、給付金などの対象にならないことがあります。判定は個人単位ではなく世帯単位で行われるという点を、あらためて確認しておく必要があります。
住民税非課税世帯の年収の目安を全般的に知りたい人は、住民税非課税世帯の年収目安を整理した別記事もあわせてご覧ください。
5. 非課税世帯になると、医療費・介護費の負担も軽くなることが多い
住民税非課税世帯に該当すると、税金面だけでなく、高額療養費制度や高額介護サービス費制度における自己負担の上限額が下がるなど、さまざまな優遇措置の対象になることがあります。年金収入だけで暮らす人にとって、非課税基準を満たすかどうかは、税負担以上に生活全体への影響が大きい場合があります。
そのため、「非課税基準をわずかに超えているかどうか」という僅差のラインは、実際の可処分所得以上に生活への影響が大きくなることがあります。年金収入がボーダーライン付近にある人は、繰上げ・繰下げ受給や、他の収入とのバランスを考える際に、この非課税ラインも意識しておく価値があります。
6. 扶養親族がいる場合、基準額はどのくらい上がるのか
総務省の公式情報によると、扶養親族がいる場合の非課税基準は、「35万円×(本人・扶養親族等の合計人数)+31万円」(1級地の場合)という計算式で求められます。単身の場合の45万円という基準額に、扶養親族の人数に応じた加算が上乗せされる仕組みです。
6.1 【扶養親族の人数別・住民税非課税の所得基準(1級地の目安)】
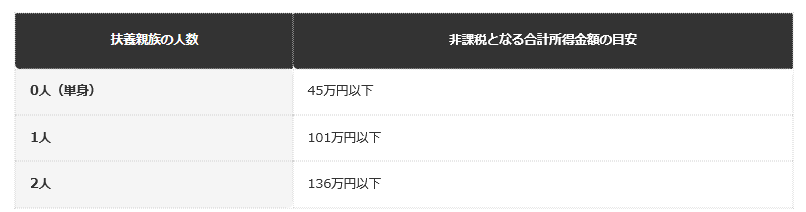
- 0人(単身):合計所得金額45万円以下です
- 1人:合計所得金額101万円以下です
- 2人:合計所得金額136万円以下です
※本記事は、編集部が総務省の公表する公式の最新情報を直接確認の上、執筆・検証しています。
7. 【編集者の視点】
扶養親族の人数が増えるほど、非課税になる基準額も上がっていきます。ご自身だけでなく、配偶者や扶養している家族の人数もあわせて計算に入れることを忘れないようにしましょう。
8. まとめ
- 住民税非課税は、額面の年収ではなく「合計所得金額」で判定されます
- 65歳以上・単身・1級地の場合、年金収入155万円以下が非課税の目安です
- 基準額は自治体の級地区分や扶養親族の有無によって変わります
- 非課税世帯に該当するかどうかは、世帯全員の所得状況で判定されます
「住民税非課税世帯」の基準は、単純な年収ラインではなく、年齢に応じた控除を差し引いた所得金額と、世帯全員の状況によって決まります。ご自身が対象になるかどうかを正確に知りたい場合は、目安の数字だけで判断せず、お住まいの自治体に確認することをおすすめします。
具体的な基準額や申請方法については、お住まいの市区町村の税務担当窓口にお問い合わせください。
9. よくある質問
9.1 Q. 65歳未満と65歳以上で、なぜ基準額が違うのですか。
A. 公的年金等控除の最低額が、65歳以上は110万円(収入330万円以下の場合)、65歳未満は60万円(収入130万円以下の場合)と異なるためです。それぞれの最低額が適用される収入の上限額も異なります。この控除額の差が、非課税となる年金収入の目安の差になります。
9.2 Q. 扶養親族がいる場合、非課税基準はどう変わりますか。
A. 扶養親族がいる場合は、非課税基準の計算式に扶養親族の数に応じた加算があり、単身世帯より基準額が高くなります。詳しい計算方法は自治体の窓口で確認してください。
9.3 Q. 「級地区分」とは何ですか。
A. 地域の生活水準の違いを反映するために設けられた区分で、1級地・2級地・3級地に分かれています。同じ制度でも、お住まいの自治体の級地区分によって非課税基準額が異なります。
9.4 Q. 年金以外の収入がある場合、判定はどう変わりますか。
A. 年金収入以外に給与収入や事業収入などがある場合は、それぞれの所得を合算した「合計所得金額」で判定されます。年金収入だけの場合とは計算方法が変わるため、注意が必要です。


参考資料
LIMO編集部



