


10月から、年金から天引きされる住民税は「本徴収」に切り替わります。4月・6月・8月の「仮徴収」とは金額が変わることがあり、10月の年金振込額を見て「あれ、手取りが変わった?」と感じる方もいるかもしれません。
そこで今一度確認しておきたいのが、6月ごろに自治体から届いた住民税の納税通知書です。通知書には年間の住民税額だけでなく、10月・12月・翌年2月に年金からいくら差し引かれるのかも記載されています。
本記事では、年金から住民税が天引きされる仕組みと、納税通知書で確認しておきたい3つのポイントを整理します。さらに、年金収入がいくらまでなら住民税がかからないのか等もあわせて確認していきましょう。
1. 住民税は「均等割」と「所得割」で構成される
住民税は、住んでいる都道府県や市区町村に納める地方税です。自治体の重要な財源であり、公共サービスやインフラ整備に使われます。
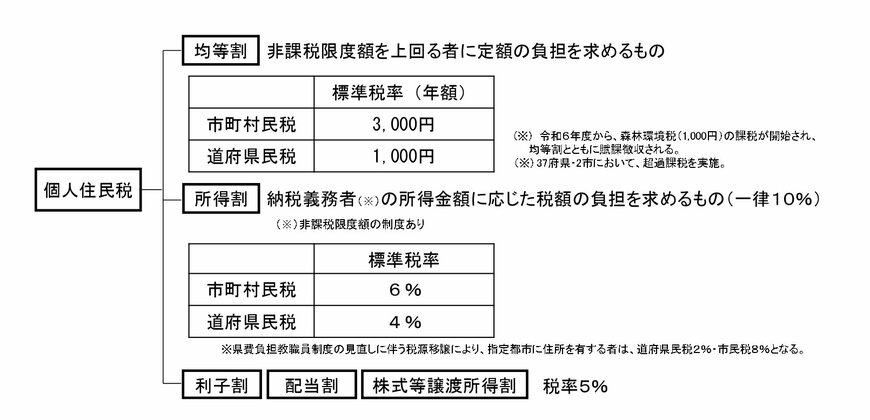
個人住民税は、次の2つの部分から成り立っています。
- 均等割: 所得に関係なく一律に課税される部分
- 所得割: 所得に応じて税額が決まる部分
1.1 公的年金からの天引き(特別徴収)
年金を受給しているすべての人の住民税が年金から差し引かれるわけではありません。
原則として、その年の4月1日時点で老齢基礎年金等を受給している65歳以上の人は、公的年金等の所得に対する個人住民税が老齢基礎年金等から天引きされます。これを「特別徴収」といいます。また、障害年金や遺族年金など非課税となる年金から住民税が特別徴収されることはありません。
2. 住民税納税通知書で確認したい「3つのポイント」

届いた納税通知書を見るときは、次の点を確認しましょう。
- 「年税額」の欄を見る
→1年間の個人住民税の合計額と、年金から天引きされる内訳金額が一目で確認できます。 - 通知書の下部で金額スケジュールを確認
→通知書の下部には、4月・6月・8月の「仮徴収」や、10月・12月・翌年2月の「本徴収」といった、年金から差し引かれる月ごとの具体的な金額スケジュールが印字されています。 - 所得金額等・所得控除額を確認
→「所得金額等」や「所得控除額」の欄を確認すれば、前年の公的年金収入からどのように所得が計算され、どんな控除が適用されたのかという税額の根拠まで詳しく分かります 。
とくに見落としがちなのが2つ目です。年金から差し引かれる金額は年間を通じて一定ではありません。4月・6月・8月の「仮徴収」と、10月・12月・翌年2月の「本徴収」で金額が変わります。
特に今の時期に見ておきたいのが「10月」の金額です。4月・6月・8月の金額と比較しておけば、10月の年金振込額がこれまでと変わる可能性があるかをあらかじめ把握できます。
通知書は、その年の住民税がいくらで、いつどれだけ引かれるのかが一枚で分かる資料です。届いたら封を開けて、この2点だけでも目を通しておくことをおすすめします。
3. 【世帯別】年金収入いくらまでなら住民税がかからないか
均等割・所得割のどちらも課税されない状態が「住民税非課税」で、世帯全員が非課税である世帯を「住民税非課税世帯」といいます。
非課税となるのは、次のいずれかに該当する場合です。
- 生活保護を受けている
- 障害者、未成年者、寡婦、ひとり親で、前年の所得が135万円以下である
- 前年の所得が各市区町村の基準を下回る
1と2の要件はすべての市区町村で共通ですが、3の所得要件は市区町村ごとに基準が異なります。
3.1 年金収入に対する非課税の目安【横浜市の例】
収入が公的年金のみの場合、いくらまでなら住民税がかからないのでしょうか。神奈川県横浜市の例で確認します。
配偶者のいない方(単身)
- 65歳以上: 155万円以下
- 65歳未満: 105万円以下
配偶者のいる方(本人の年金収入の目安)
- 65歳以上: 211万円以下
- 65歳未満: 171万3334円以下
※年金の収入のみあるものとして計算しています。また、配偶者のいる方については、配偶者に収入がないものとして計算しています。
65歳以上と65歳未満で50万円ほどの差があります。これは公的年金等控除の額が65歳以上のほうが大きく設定されているためです。


