【預貯金者保護法】偽造カードなら「95.9%」補償。盗難だと57.9%に下がるのはなぜ?


2. 口座の分け方という、もうひとつの守り方
補償されるかどうかは、カードと暗証番号の管理次第です。そもそも日常的に動かす口座と、置いておく口座を分けておくという考え方もあります。
口座の分け方は、LIMOの記事「「貯金できない人の特徴」は本当か?公的資料で確認する貯蓄の実態と、貯まる人が使う「先取り貯蓄」の口座の分け方」から要点を借りて確認します。
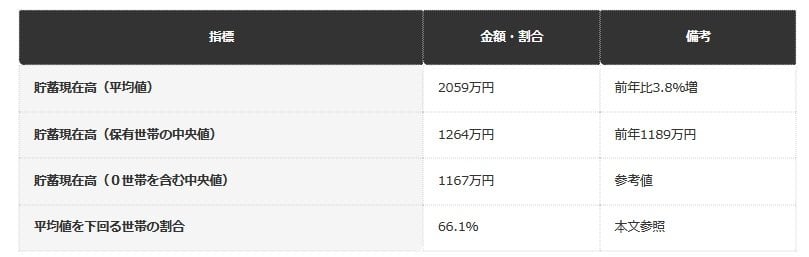
総務省「家計調査報告(貯蓄・負債編)」2025年(令和7年)平均から、二人以上の世帯の貯蓄現在高を見ると、平均値(0世帯を含む)は2059万円でした。前年比75万円・3.8%増で、比較可能な2002年以降で最多の水準です。
ただし、この平均値を下回る世帯は66.1%、約3分の2を占めます。平均値は一部の高額保有世帯に引き上げられやすいためです。実際の分布に近いとされる中央値(貯蓄保有世帯)は1264万円でした。0世帯を含めた中央値は1167万円です。
出所:LIMO「「貯金できない人の特徴」は本当か?公的資料で確認する貯蓄の実態と、貯まる人が使う「先取り貯蓄」の口座の分け方」
貯まっている人がやっていることも整理されています。
金融経済教育推進機構(J-FLEC)は、公開コラムの中で「先取り貯蓄」を家計管理のコツとして紹介しています。ポイントは「残った分を貯金する」のではなく、「先に貯蓄分を確保し、残りで生活する」という順序を逆転させている点です。
生活費用の口座と、先取りした分を移す口座を分けておくことで、この順序が仕組みとして続きやすくなります。
出所:LIMO「「貯金できない人の特徴」は本当か?公的資料で確認する貯蓄の実態と、貯まる人が使う「先取り貯蓄」の口座の分け方」
口座を分けると、見え方が変わります。
生活費用の口座と貯蓄用の口座を分けておくと、生活費用の口座に残っている金額が「今月使える範囲」として一目で分かるようになります。
J-FLECのコラムが示す「銀行の自動積立」は、この口座の分離を、毎回自分で振替操作をしなくても自動的に進める仕組みです。給与が入るたびに一定額を貯蓄用の口座へ自動的に移すことで、先取りの手間そのものを減らせます。
出所:LIMO「「貯金できない人の特徴」は本当か?公的資料で確認する貯蓄の実態と、貯まる人が使う「先取り貯蓄」の口座の分け方」
ただし、どのくらい先取りするかに正解はありません。
ここで気をつけたいのは、「収入の何割を貯蓄すべきか」という公的機関による推奨割合は見当たらない、という点です。金融庁・総務省・J-FLECのいずれにも、そうしたガイドラインは確認できませんでした。
まず、先取りする額を生活の実態に対して大きく設定しすぎると、生活費用の口座が不足し、貯蓄用の口座から資金を戻す事態になりかねません。まずは1〜2か月、無理のない金額で試してから調整するほうが、仕組みとして定着しやすくなります。
出所:LIMO「「貯金できない人の特徴」は本当か?公的資料で確認する貯蓄の実態と、貯まる人が使う「先取り貯蓄」の口座の分け方」
3. 補償の割合は、管理のしかたで変わってくる
ここまで、不正払戻しで補償された割合と、口座を分けて管理するという考え方を見てきました。
金融庁の集計では、処理方針が決定済みのもののうち補償された割合は、偽造キャッシュカード95.9%、連携サービス84.7%、インターネットバンキング78.8%、盗難キャッシュカード57.9%、盗難通帳41.3%です。
盗難キャッシュカードで補償されなかった主な理由は、遺失等による不正払戻し1万5865件、補償請求の取下げ等1万5182件、重大な過失1万2565件でした。全国銀行協会は、管理上の過失がある場合は補償額が25%減額されて75%になったり、補償が受けられなかったりする場合があると説明しています。
一方、貯蓄の側では生活費用の口座と貯蓄用の口座を分けておく方法が紹介されています。日常的に動かす口座と置いておく口座を分けておけば、万一のときに動かされる範囲も限られます。カードと暗証番号の管理について不安がある場合は、取引のある金融機関の窓口にご相談ください。
参考資料
- 金融庁「偽造キャッシュカード等による被害発生等の状況について」
- 全国銀行協会「自己防衛していたのにキャッシュカードの偽造、盗難被害に遭ったら?」
- 全国銀行協会「キャッシュカードの盗難/偽造」
- 総務省統計局「家計調査報告(貯蓄・負債編)2025年(令和7年)平均結果の概要(二人以上の世帯)」
- LIMO「「貯金できない人の特徴」は本当か?公的資料で確認する貯蓄の実態と、貯まる人が使う「先取り貯蓄」の口座の分け方 統計で確認する「貯まっていない」世帯の実態と、先取り貯蓄の考え方」
- LIMO「貯金の平均値約2000万円は実態と違う?中央値1264万円との差や、意外と知らない「押し上げ」の仕組みを総務省データで確認 平均値・中央値・最頻値の違いと、総務省家計調査とJ-FLEC調査で異なる中央値の算出範囲」を編集部が整理して解説します」
LIMO編集部貯蓄解説班