
来月10月15日は、偶数月ごとにやってくる年金の支払日です。この10月支給分から、年金から差し引かれる住民税の額が切り替わります。
その年度に新しく対象となった人は10月支給分から天引きが始まり、前年度から続いている人は仮徴収から本徴収へと計算の基礎が変わります。
一方で、住民税が非課税の人には、この天引きがありません。年金収入だけで暮らしている場合、非課税になるかどうかは収入の金額で決まり、65歳以上の単身なら155万円以下が目安になります。
ただし、この155万円はあくまで単身のときの数字です。この記事では、扶養する人がいる場合のライン、2026年度の改正で動いた部分、そして「所得割だけ非課税」というもう1本のラインまでを確認していきます。

なお、住民税非課税世帯の収入基準に関する詳しい解説は、下記の記事より一部を引用・参照しています。本文中の引用部分は引用ブロックで示しています。

1. 住民税非課税世帯とは、何がゼロになっている世帯か
「住民税非課税世帯」という言葉は給付金や保険料軽減の案内でよく登場しますが、何がゼロなのかまで説明されることは少ないものです。
まずは住民税そのものの構造から確認します。
1.1 住民税は「均等割」と「所得割」の2階建て
個人に課される住民税は、所得の多寡に関係なく定額でかかる均等割と、所得に応じて税額が決まる所得割の2つで構成されています。
総務省は個人住民税を「地域社会の会費」的な性格を持つ税と位置づけており、1月1日に住所がある市区町村と都道府県が課税します。
この均等割と所得割の両方がかからない状態が「住民税非課税」です。そして世帯全員がその状態にあるとき、その世帯は住民税非課税世帯に該当します。
1.2 非課税になる入口は3つある
住民税がかからない条件は、収入の少なさだけではありません。【住民税非課税世帯】給与・年金の収入基準《ボーダーラインはいくら?》知っておきたい5つの優遇制度!制度の基本とファクトを網羅した完全ガイドでは、主な条件が次の3つに整理されています。
- 生活保護を受給している
- 障害者、未成年者、寡婦(夫)、ひとり親で、前年所得が135万円以下
- 前年所得が自治体の定める基準額を下回る
出所:【住民税非課税世帯】給与・年金の収入基準《ボーダーラインはいくら?》知っておきたい5つの優遇制度!制度の基本とファクトを網羅した完全ガイド
上の2つは全国共通のルールです。年金収入だけで暮らしている人の多くが関わるのは、3つめの「自治体の定める基準額」です。
基準額は自治体の条例で決まるため、金額はお住まいの市区町村によって変わります。以下では東京23区や政令指定都市などが該当する1級地の数字で見ていきます。
2. 年金収入だけなら、住民税非課税のラインはいくらか
ここからが本題です。年金収入だけで暮らしている場合、いくらまでなら住民税がかからないのかを見ていきます。
判定に使うのは収入金額そのものではなく、収入から公的年金等控除を差し引いた合計所得金額です。控除額が年齢で変わるため、同じ年金額でも結論が変わります。
2.1 単身なら65歳以上155万円、65歳未満105万円
まず扶養する人がいない単身のケースです。神戸市が公表している基準を引用します。
単身世帯
合計所得金額が45万円以下になる方
- 給与収入のみで収入金額が110万円以下
- 年金収入のみで収入金額が155万円以下(65歳以上)
- 年金収入のみで収入金額が105万円以下(65歳未満)
出所:神戸市「いくらまでの収入なら住民税(市県民税)が課税されませんか?」
合計所得金額の上限はどちらも45万円です。65歳以上は公的年金等控除が110万円、65歳未満は60万円になるため、収入に置き換えたときに50万円の差が生まれます。
年齢はその年の12月31日時点で判定されます。65歳の誕生日を迎える年は、どちらの控除が使われるかを確認しておきましょう。
2.2 扶養する人が1人いれば211万円
次に、同一生計配偶者か扶養親族が1人いるケースです。よく「夫婦2人の壁」と呼ばれる数字がここに出てきます。
同一生計配偶者か扶養家族が1名いる場合
合計所得金額が101万円以下になる方
- 給与収入のみで収入金額が166万円以下の方
- 年金収入のみで収入金額が211万円以下の方(65歳以上)
- 年金収入のみで収入金額が171万3334円以下の方(65歳未満)
出所:神戸市「いくらまでの収入なら住民税(市県民税)が課税されませんか?」
同一生計配偶者とは、生計を一にし、前年の合計所得金額が58万円以下の配偶者を指します。夫婦2人とも年金を受け取っていて、それぞれの所得が58万円を超えていれば、この「1人」には当たりません。
つまり211万円は「夫婦なら必ず使える数字」ではなく、片方が他方を扶養している形になっているときの数字です。
2.3 扶養する人が2人以上なら、ラインはさらに上がる
ここで見落とされやすいのが、扶養する人が2人以上いる場合です。211万円が上限だと思われがちですが、人数に応じて基準額は上がっていきます。
大阪市は、前年の収入が公的年金等のみである場合の非課税限度額を人数別に公表しています。
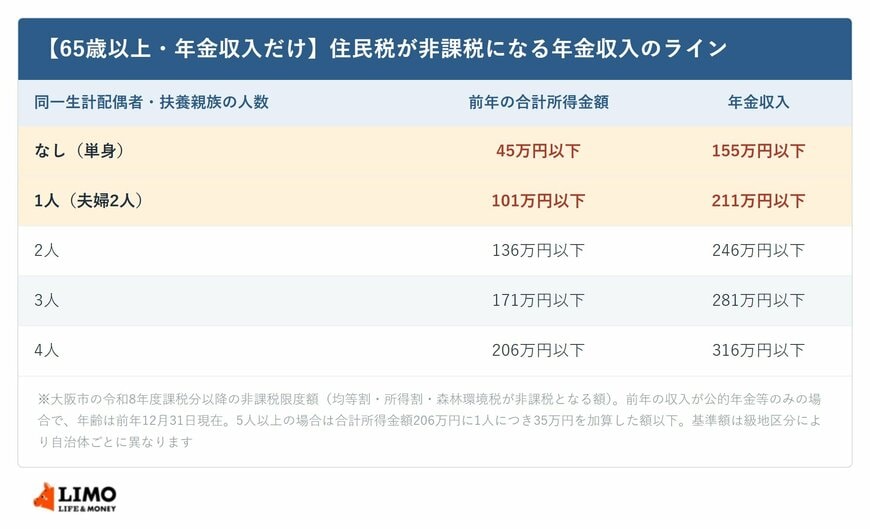
扶養する人が1人増えるごとに、合計所得金額の基準が35万円ずつ上がります。年金収入に置き換えると、211万円から246万円、281万円、316万円と積み上がる形です。
5人以上の場合は、合計所得金額206万円に1人につき35万円を加算した額以下が基準になります。
孫を扶養に入れている、所得のない子と同居している、といった世帯では、単身や夫婦2人の数字だけで判断すると結論を取り違えることになります。
3. 2026年度の住民税で動いたのは、給与のラインだけ
2026年度(令和8年度)の住民税では、税制改正が適用されています。ただし、動いたラインと動かなかったラインがあります。
年金収入だけの人にとっては、この区別が結論を分けます。
3.1 給与所得控除の最低保障額が55万円から65万円へ
神戸市によると、給与所得者に適用される給与所得控除の最低保障額が55万円から65万円に引き上げられました。2025年中の収入に対して課税される2026年度の個人住民税から適用されます。
これにより、単身で未成年や障害者等に該当しない場合、給与収入が110万円以下であれば非課税になります。改正前は給与収入100万円以下でした。
あわせて、同一生計配偶者や扶養親族の所得要件も48万円以下から58万円以下に引き上げられています。
3.2 公的年金等控除は改正されていない
では年金のラインはどうなったのか。神戸市は、公的年金等控除額や非課税の範囲に関する税制改正は行われていないため影響はない、と説明しています。
つまり65歳以上で年金収入だけの人の155万円という線は、改正の前後で変わっていません。

「税制改正で控除が増えたから、自分も非課税になったのではないか」と考えたくなる場面ですが、年金収入だけの人にはその効果が及びません。
逆に、年金に加えてパートなどの給与収入がある人は、給与側の控除が10万円増えた分だけ合計所得金額が下がります。年金と給与の両方がある世帯では、改正が判定に影響する余地があります。
4. 「所得割だけ非課税」は、住民税非課税世帯には当たらない
もう1つ押さえておきたいのが、住民税の非課税限度額は1本ではないという点です。
均等割と所得割では、非課税になる基準額が別に定められています。
4.1 ラインは2本ある
大阪市の一覧表では、均等割・所得割ともに非課税となる限度額と、所得割だけが非課税となる限度額が分けて示されています。
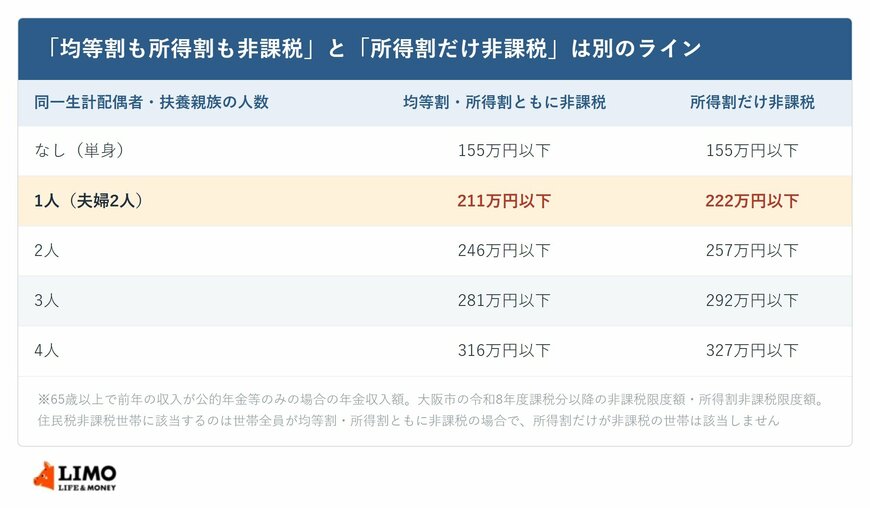
扶養する人がいない単身では、どちらも155万円以下で一致します。差が出るのは扶養する人がいる場合です。
扶養する人が1人いる世帯では、均等割・所得割ともに非課税になるのは211万円以下、所得割だけが非課税になるのは222万円以下です。この11万円のあいだにいる人は、所得割はかからないものの均等割は課税されます。
住民税非課税世帯に該当するのは、世帯全員が均等割・所得割ともに非課税である場合です。所得割だけが非課税の世帯は、これに該当しません。
給付金や保険料軽減の案内で「住民税非課税世帯」と書かれているとき、均等割まで含めてゼロかどうかが問われている、と読み替えておくと確実です。
4.2 住まいによって基準額が変わる
ここまでの数字は1級地のものです。均等割の非課税の基準は生活保護法の級地区分に準じているため、自治体によって金額が異なります。
たとえば3級地に該当する佐賀県吉野ヶ里町では、扶養親族がいない人の基準が合計所得金額38万円以下と定められています。1級地の45万円より低く、年金収入に置き換えたラインもその分だけ下がります。
同じ年金額でも、住んでいる市区町村によって課税・非課税の結論が変わることになります。転居を考えている場合は、転居先の基準も確認しておきましょう。