
キャッシュカードが偽造されたり盗まれたりして預金を引き出された。そのとき、被害は補償されるのでしょうか。
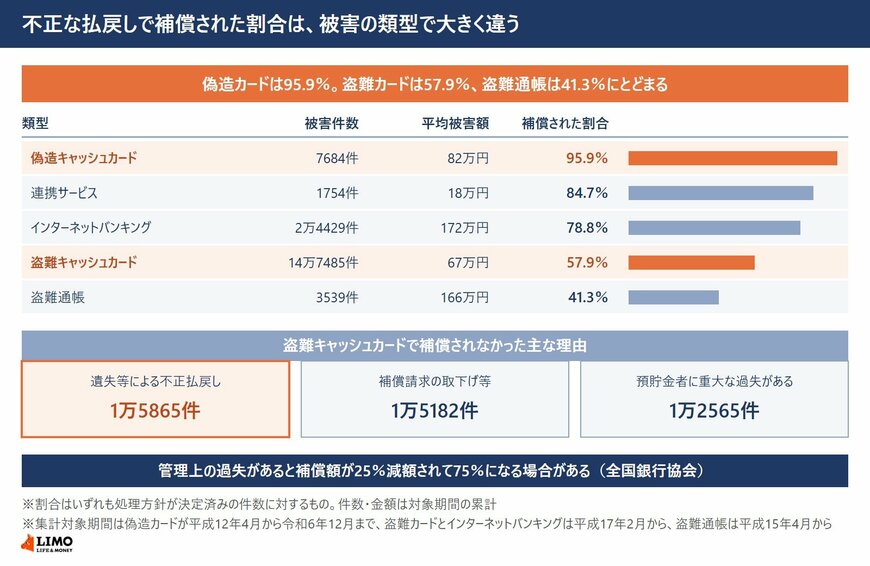
金融庁の集計では、偽造キャッシュカードによる被害は処理方針が決まったもののうち95.9%が補償されています。一方、盗難キャッシュカードでは57.9%です。
この記事では被害の類型ごとに補償された割合と、補償されなかった理由の内訳を確認したうえで、口座の分け方という守り方を見ていきます。
1. 【預貯金者保護法】偽造と盗難で、補償された割合が違う
不正な払戻しから預貯金者を守る法律は、通称で預貯金者保護法と呼ばれています。金融庁は被害と補償の状況を類型別に集計して公表しています。
1.1 偽造キャッシュカードは95.9%が補償された
まず、いちばん高い数字から見ていきます。
偽造キャッシュカードによる被害は7684件で、処理方針が決定済みのものは7592件です。このうち補償されたのは7280件で、割合は95.9%でした。補償しないとされたのは312件、4.1%です。
補償しない理由として挙がっているのは、補償請求の取下げ等が147件、偽造カード使用でないまたは預貯金者の故意が44件です。カードが偽造されたと認められれば、ほぼ補償されているということになります。
1.2 盗難キャッシュカードは57.9%まで下がる
同じキャッシュカードでも、盗まれた場合は数字が大きく変わります。
盗難キャッシュカードによる被害は14万7485件、処理方針決定済みは14万6589件です。補償されたのは8万4868件で57.9%、補償しないとされたのは6万1712件で42.1%でした。
件数が偽造の19倍あるうえに、4割強が補償されていません。被害の規模も、扱いの厳しさも偽造とは別物だということです。
1.3 補償されなかった理由の内訳
では、何が理由になっているのか。
盗難キャッシュカードで補償しないとされた主な理由は、遺失等による不正払戻しが1万5865件、預貯金者からの補償請求の取下げ等が1万5182件、預貯金者に重大な過失があるが1万2565件です。
いちばん多いのは、盗まれたのではなく落としたと判断されたケースです。次に多いのが請求そのものの取下げで、3番目に重大な過失が来ます。
偽造の側で挙がっていた理由は、偽造カードの使用でないか預貯金者の故意という2つでした。盗難の側は、落としたのか盗まれたのか、管理に問題がなかったかという判断が入ってきます。同じ不正払戻しでも、争点そのものが違うということです。
1.4 盗難通帳は41.3%でいちばん低い
類型を広げると、さらに低い数字があります。
盗難通帳による被害は3539件、処理方針決定済みは3376件で、補償されたのは1394件、41.3%でした。補償しないとされたのは1982件、58.7%です。
件数は少ないものの、補償された割合は5つの類型の中でいちばん低くなっています。
1.5 インターネットバンキングは78.8%
画面上での不正送金も集計されています。
インターネットバンキングによる被害は2万4429件、処理方針決定済みは2万3103件です。補償されたのは1万8196件で78.8%、補償しないとされたのは4907件で21.2%でした。
令和2年10月から集計が始まった連携サービスによる被害は1754件、処理方針決定済み1421件のうち1204件が補償され、割合は84.7%です。
連携サービスで補償しないとされたのは217件、15.3%でした。5つの類型のなかでは、偽造キャッシュカードに次いで補償された割合が高くなっています。
1.6 1件あたりの平均被害額は類型で3倍以上違う
金額の側も見ておきます。
1件あたりの平均被害額は、偽造キャッシュカード82万円、盗難キャッシュカード67万円、盗難通帳166万円、インターネットバンキング172万円、連携サービス18万円です。
いちばん高いインターネットバンキングと、いちばん低い連携サービスでは9倍以上の差があります。補償された割合が低い盗難通帳は、平均被害額も高いという組み合わせです。
1.7 集計はいつからの積み上げか
これらの数字は、単年ではなく長期の累計です。
集計対象期間は、偽造キャッシュカードが平成12年4月から令和6年12月まで、盗難キャッシュカードとインターネットバンキングが平成17年2月から、盗難通帳が平成15年4月から、連携サービスが令和2年10月からとなっています。
全国銀行協会は、預貯金者に管理上の過失がある場合について、補償額が25%減額されて75%となったり、補償が受けられなかったりする場合があると説明しています。カードと暗証番号の管理が、そのまま補償の可否につながる仕組みです。
なお、口座の分け方や貯蓄現在高の統計に関する詳しい解説は、下記の記事より一部を引用・参照しています。