
2ヶ月に一度の年金支給日には、年金の振込額をチェックするのが習慣になっている人も少なくないでしょう。
次回の年金支給月である10月は、年金の振込額の増減が多いタイミングです。
これは年金額そのものが変わっているわけではなく、天引きされる保険料が「仮徴収」から「本徴収」に切り替わる月であるためです。
今回は、2026年度の後期高齢者医療保険料の最新額や計算方法、仮徴収と本徴収の違いなどを確認したうえで、後期高齢者医療制度における「年収383万円の壁」についても詳しく解説します。
1. 「後期高齢者医療保険料」みんなはいくら払ってる?
後期高齢者医療制度の保険料率は、都道府県ごとに2年おきに見直されます。
2026・2027年度の後期高齢者医療保険料は、全国平均で月額7989円となる見込みです。
2024・2025年度の月額7411円と比較すると、7.8%増加しています。
また、2026年度からは、子どもや子育て世帯を社会全体で支えるための「子ども・子育て支援金」が保険料に加算されています。
子ども・子育て支援金分の保険料の平均は、月額194円です。
後期高齢者医療保険料の支払いは、年金収入が年間18万円以上ある場合、原則として年金からの天引き(特別徴収)となります。
1.1 【所得金額別】後期高齢者医療保険料はいくら?
ここからは、後期高齢者医療制度に加入しているシニアが実際にいくら保険料を支払っているのか、所得金額別にチェックしてみましょう。
先述の通り、2026年度以降の後期高齢者医療保険料は、「医療分+子ども・子育て支援金分」の合計です。
それぞれの金額は、均等割と所得割を合計して算出します。
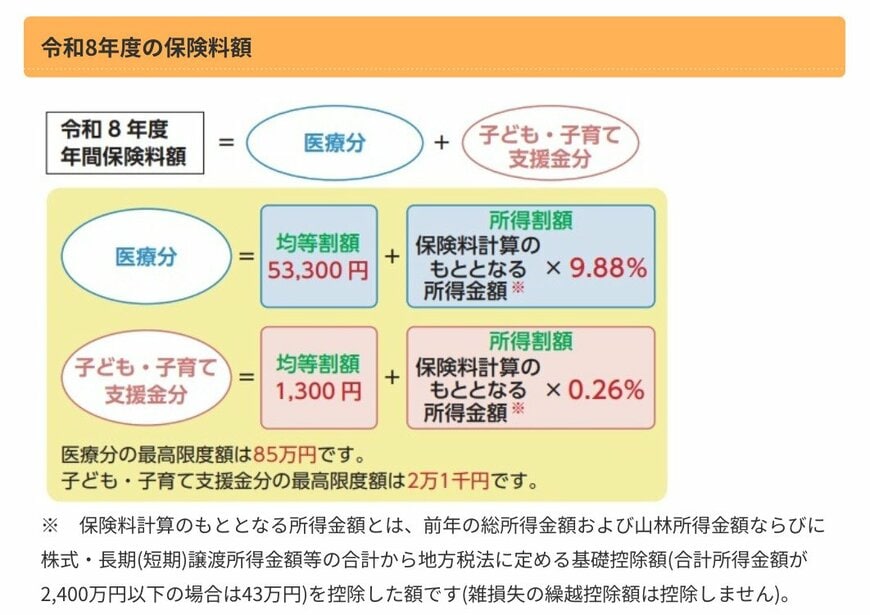
- 均等割:全員が均等に負担する
- 所得割:前年の所得に応じて負担する
※保険料率は都道府県により異なる
つまり、所得金額が多い人は、保険料額も高くなります。
また、低所得世帯には均等割額の軽減措置があり、所得に応じた軽減割合が適用されます。
厚生労働省保険局の「令和7年度 後期高齢者医療制度被保険者実態調査報告」によると、所得金額別の1人当たり保険料調定額は、以下のとおりです。
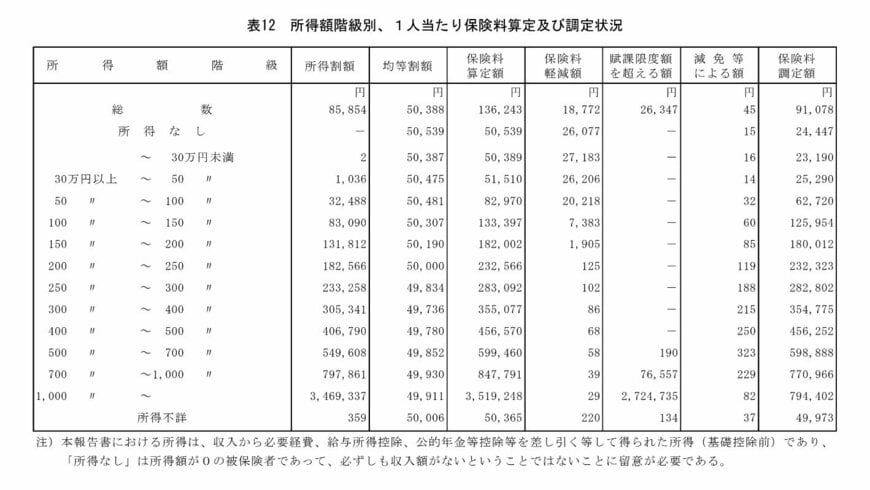
- 所得なし:2万4447円
- 〜30万円未満:2万3190円
- 30万円以上〜50万円未満:2万5290円
- 50万円以上〜100万円未満:6万2720円
- 100万円以上〜150万円未満:12万5954円
- 150万円以上〜200万円未満:18万0012円
- 200万円以上〜250万円未満:23万2323円
- 250万円以上〜300万円未満:28万2802円
- 300万円以上〜400万円未満:35万4775円
- 400万円以上〜500万円未満:45万6252円
- 500万円以上〜700万円未満:59万8888円
- 700万円以上〜1000万円未満:77万0966円
- 1000万円以上〜:79万4402円
後期高齢者医療保険料には上限額が設定されており、上記データの対象となっている2025年度は80万円でした。
2026年度は上限額が引き上げられており、医療分は85万円、子ども・子育て支援金分は2万1000円となっています。
2. 10月から後期高齢者医療保険料が変わる?「仮徴収」と「本徴収」の違いとは
後期高齢者医療保険料は、年金収入が年間18万円以上などの条件を満たした場合、偶数月の年金支給と同時に天引きされます。
その場合、保険料の支払月は「4月・6月・8月・10月・12月・2月」の年6回です。
しかし、当年度の保険料は前年の所得をもとに算出しており、毎年7月に計算されます。そのため、「4月・6月・8月」には、前年度の2月と同額が「仮徴収」されるのです。
7月に当年度の保険料が確定したあとは、保険料の総額から徴収済み分を差し引いた残りを「10月・12月・2月」の3回に分けて「本徴収」されます。
「10月から年金の手取り額が変わっている」という人は、後期高齢者医療保険料が本徴収へと切り替わったことで、天引き額が増減していないかを確かめてみるとよいでしょう。