2. 賞与があると、必要な月給の水準は下がる
賞与から引かれた保険料は年金額の計算にも使われます。では、目標の年金額に届くには現役時代にどれだけの水準が必要なのでしょうか。
必要な水準の逆算は、LIMOの記事「月15万・20万円もらうには年収いくら必要?厚生年金の計算式から編集部が逆算した「現役時代の必要年収」と、届かない場合の対処法まで詳しく解説」から要点を借りて確認します。
日本年金機構によると、老齢厚生年金のうち報酬比例部分は、平成15年4月以後の加入期間について「平均標準報酬額×5.481/1000×被保険者期間の月数」という式で計算されます。現役時代の給与水準(平均標準報酬額)と、厚生年金に加入していた月数の掛け算で決まる仕組みです。
この報酬比例部分に、老齢基礎年金(令和8年度は満額で月7万608円)を足したものが、老後に受け取る年金の合計額になります。
出所:LIMO「月15万・20万円もらうには年収いくら必要?厚生年金の計算式から編集部が逆算した「現役時代の必要年収」と、届かない場合の対処法まで詳しく解説」
この式を逆に解くと、必要な水準が出ます。
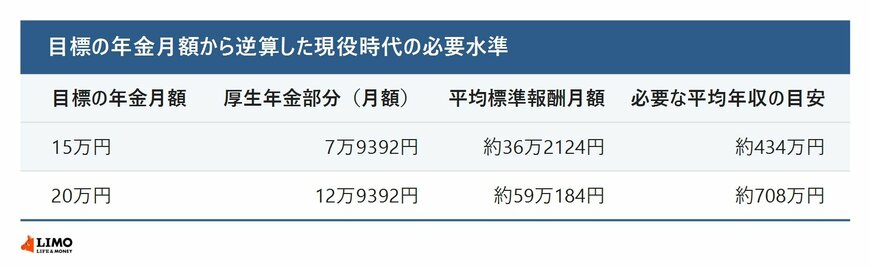
老齢基礎年金の月7万608円を差し引いた、厚生年金部分に必要な金額を先に求めます。月15万円が目標なら、厚生年金部分に必要なのは月7万9392円(年95万2704円)です。この金額を計算式から逆算すると、平均標準報酬月額は約36万2124円、年収に換算すると約434万円が目安になります。
同じように月20万円を目標にすると、厚生年金部分に必要なのは月12万9392円(年155万2704円)で、平均標準報酬月額は約59万184円、年収換算では約708万円が目安です。
出所:LIMO「月15万・20万円もらうには年収いくら必要?厚生年金の計算式から編集部が逆算した「現役時代の必要年収」と、届かない場合の対処法まで詳しく解説」
この試算は、20歳から60歳まで40年間(480か月)継続して厚生年金に加入し、平均標準報酬月額が現役期間を通じて一定だったと仮定した編集部試算です。賞与は考慮せず、月給ベースで年収に換算しています。
月15万円なら平均年収約434万円、月20万円なら約708万円が目安(40年加入・賞与なしの場合)2/3
出所:日本年金機構「老齢厚生年金の受給要件・年金額」、日本年金機構「令和8年4月分からの年金額等について」をもとにLIMO編集部作成
ここで、賞与の有無が効いてきます。
日本年金機構によると、平成15年4月の総報酬制導入以降、賞与にも厚生年金保険料がかかり、その分は「標準賞与額」として、月々の標準報酬月額と合算した「平均標準報酬額」で年金額が計算されます。つまり、賞与がある人は、月給だけの人より少ない月給水準でも、同じ厚生年金額に到達できる計算になります。
言い換えると、この記事の試算はあくまで「賞与がまったく無い場合の、月給だけで到達すべき水準」という、やや保守的な(厳しめの)目安です。
出所:LIMO「月15万・20万円もらうには年収いくら必要?厚生年金の計算式から編集部が逆算した「現役時代の必要年収」と、届かない場合の対処法まで詳しく解説」
どのくらい変わるのかも示されています。
たとえば、年2回・合計で月給の4か月分相当の賞与を受け取っている人であれば、年間の総支給額は「月給×12+月給×4」=月給の16か月分になります。この場合、月給そのものは、この記事で示した「必要年収÷12」の水準より低くても、賞与を合わせた総支給額ベースでは同じ厚生年金額に到達できる可能性があります。
逆に、フリーランスや自営業からの転職などで賞与が無い、または少ない働き方をしている人は、この記事の試算がそのまま実態に近い目安になります。
出所:LIMO「月15万・20万円もらうには年収いくら必要?厚生年金の計算式から編集部が逆算した「現役時代の必要年収」と、届かない場合の対処法まで詳しく解説」
もうひとつの変数は加入した期間です。
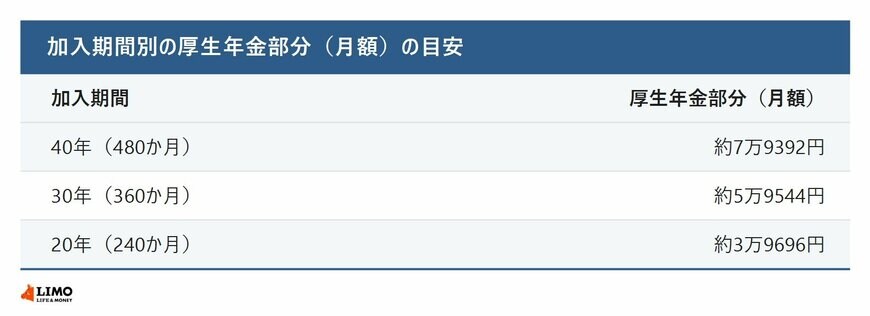
計算式を見ると分かるとおり、加入月数が短くなれば、その分だけ厚生年金部分の金額も比例して小さくなります。平均標準報酬月額約36万2124円を前提にすると、40年(480か月)加入で厚生年金部分は月約7万9392円、30年(360か月)で月約5万9544円、20年(240か月)で月約3万9696円です。
加入期間が10年短くなるごとに、厚生年金部分がおよそ4分の1ずつ減っていく計算です。
出所:LIMO「月15万・20万円もらうには年収いくら必要?厚生年金の計算式から編集部が逆算した「現役時代の必要年収」と、届かない場合の対処法まで詳しく解説」
3. 上限に届く人と、届かない人
ここまで、賞与の保険料の上限と、賞与が年金額の計算にどう反映されるのかを見てきました。
厚生年金保険の標準賞与額の上限は1か月あたり150万円で、同じ月に2回以上支給されるときは合算して判定されます。健康保険は年度の累計額573万円という別の数え方です。対象になるのは年3回以下で支給されるもので、年4回以上支給されるものは標準報酬月額の側に入ります。
賞与から引かれた保険料は、標準賞与額として月々の標準報酬月額と合算した平均標準報酬額で年金額の計算に使われます。賞与がある人は、月給だけの人より低い月給水準でも同じ厚生年金額に到達できる計算になります。
一方、1回の賞与が150万円を超える部分は、保険料もかからない代わりに年金額にも反映されません。上限は負担と給付の両方に効いているということです。ご自身の記録はねんきん定期便やねんきんネットで確認できますので、判断に迷う場合は年金事務所にご相談ください。



参考資料
- 日本年金機構「厚生年金保険の保険料」
- 日本年金機構「従業員に賞与を支給したときの手続き」
- 日本年金機構「『標準報酬月額』『標準賞与額』とは何ですか。」
- 日本年金機構「老齢厚生年金の受給要件・年金額」
- 日本年金機構「令和8年4月分からの年金額等について」
- LIMO「月15万・20万円もらうには年収いくら必要?厚生年金の計算式から編集部が逆算した「現役時代の必要年収」と、届かない場合の対処法まで詳しく解説 報酬比例部分の乗率5.481/1000を使い、40年加入を前提に必要年収を編集部試算。加入期間の影響や繰下げ受給との関係も整理」
- LIMO「厚生年金と国民年金、受給額の差はどれくらいあるのか?平均は約2倍、配偶者がいると最大年42万円の加給年金が上乗せされ、65歳で打ち切られる? 老齢基礎年金の満額は月7万608円、厚生年金の平均は15万289円。国民年金にはない家族構成連動の上乗せ制度も解説」
LIMO編集部社会保障解説班