

6. 成年後見制度の利用者は約25万人…なぜ今、親の財産管理を考える人が増えているのか
認知症や一人暮らしの高齢者が増えるなか、親の判断能力が低下した後の財産管理について、早めに考えておく必要性が高まっています。ご紹介した成年後見制度についてもう少し詳しくみていきましょう。
6.1 利用者数は2023年に24万9484人
成年後見制度の利用者数は増加傾向にあります。
最高裁判所によると、2023年12月末時点の成年後見制度の利用者は24万9484人。前年の24万5087人から約1.8%増加しました。
成年後見制度の利用者数
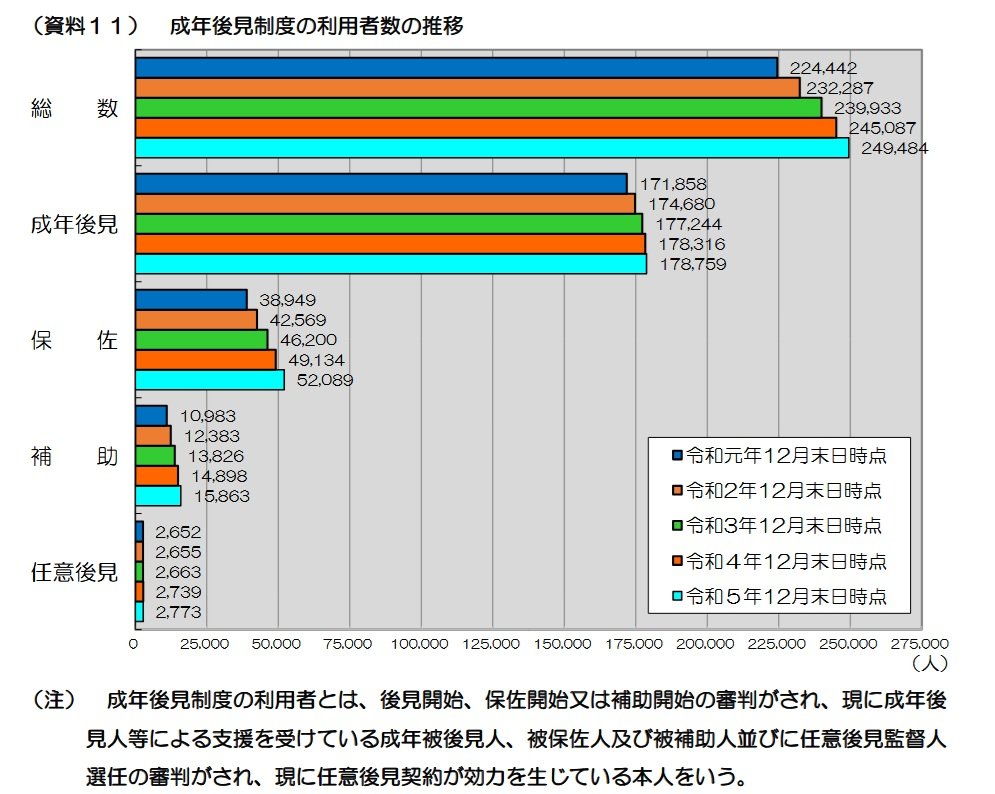
出所:最高裁判所事務総局家庭局「成年後見関係事件の概況 令和5年1月~12月」
一方で、認知症高齢者が2040年に約584万人と推計されることを考えると、現在の成年後見制度の利用者数だけで、今後必要となる財産管理のすべてをカバーできるわけではありません。
そのため、判断能力が低下してから成年後見制度を利用するだけでなく、元気なうちから「誰が、どのように親のお金を管理するのか」を考えておくことも大切になります。
6.2 一人暮らしの高齢者も増加…「親のお金を誰が管理するか」を決めておく
親子が同居している家庭ばかりではないからこそ、親が元気なうちに財産管理の方法を家族で共有しておくことが重要です。
65歳以上の一人暮らしは今後も増える見込み
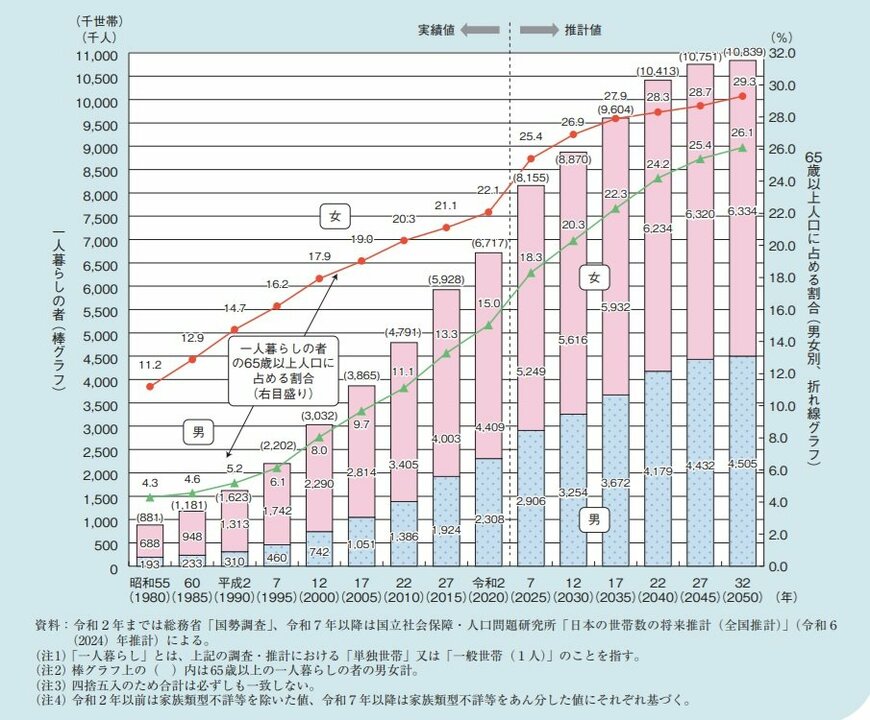
内閣府「令和8年版高齢社会白書」によると、65歳以上の一人暮らしは男女ともに増加しています。2020年には、65歳以上の人口に占める一人暮らしの割合が男性15.0%、女性22.1%でした。
それが増え続け、2050年には男性26.1%、女性29.3%まで上昇すると見込まれています。
親が一人暮らしをしている場合、子どもが日常的に通帳やキャッシュカードの状況を確認することは難しくなります。
特に、
- 生活費や介護費用を誰が支払うのか
- 預貯金をどこに置いているのか
- 不動産などの資産をどうするのか
- 認知症になった場合に誰が手続きをするのか
といったことを決めないまま判断能力が低下すると、家族が必要な手続きを進めにくくなる可能性があります。
6.3 「誰が管理するか」を、親が元気なうちに確認できていますか?
財産管理については、単に「子どもに任せる」と決めるだけではなく、何を任せるのかまで具体的にしておくことがポイントです。例えば、
- 毎月の生活費や介護費用の支払い
- 預貯金の管理
- 自宅など不動産の管理
- 施設入居時のまとまった支払い
など、必要になる場面を家族で確認しておきます。
7. 家族間の財産トラブルを防ぐには?「管理の見える化」も重要
親の財産を子どもが管理する場合は、家族の間で後から疑念が生じないよう、誰が何のためにお金を使ったのか分かる状態にしておくことも大切です。
7.1 裁判所も「親族間の紛争防止」を成年後見制度の意義に
成年後見制度は、本人の財産を守るだけの制度ではありません。
裁判所の資料でも、本人の財産を第三者が監督することで、親族間の紛争を未然に防止するケースがあることが示されています。
つまり、親の財産を誰か一人が管理する場合には、本人の利益だけでなく、家族間で管理の透明性を確保することも重要といえます。
7.2 家族の財産をめぐる問題は絶えない現実
家族の財産をめぐる問題は、相続が始まってから表面化することもあります。親の財産について家族間で認識がそろっていないと、相続後に話し合いが必要になる場面もあることは知っておきたいところです。
そのため、親が元気なうちに財産の管理方法や希望を共有しておくことは、将来の家族間の行き違いを減らす一つの備えになります。
7.3 元気なうちなら選択肢もある?親の財産管理で知っておきたい方法
親の判断能力が十分なうちであれば、成年後見制度だけでなく本人の希望に合わせて方法を検討できます。
任意後見制度
任意後見制度とは
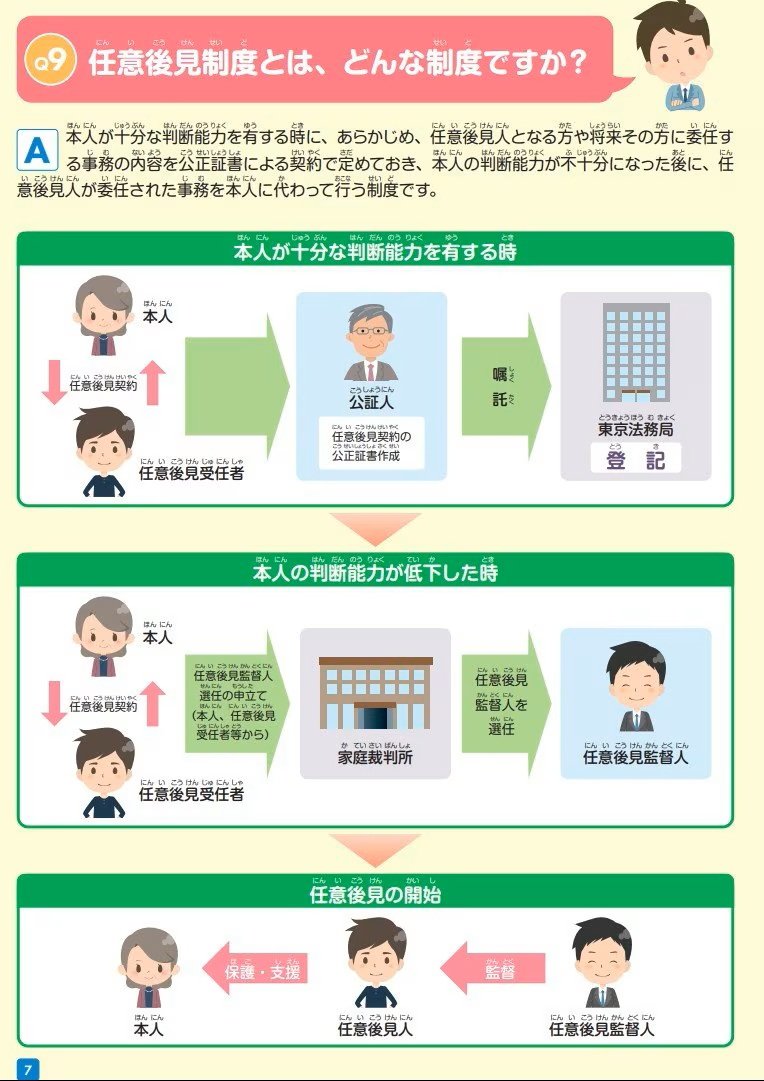
出所:法務省民事局「いざという時のために 知って安心 成年後見制度 成年後見登記制度」
任意後見制度は、将来、判断能力が不十分になった場合に備えて、本人があらかじめ任意後見人を選び、財産管理などを任せる契約を公正証書で結んでおく制度です。
「将来はこの子に財産管理を任せたい」といった本人の意思を、元気なうちに形にしておけるという特徴があります。
家族信託
家族信託は、親が元気なうちに、財産の管理や処分を誰に任せるのかを契約で決めておく方法です。
例えば、認知症になった後も、信託した財産について契約内容に沿って管理できるようにしておくなど、親の希望に合わせた仕組みを検討できます。
ただし、どの財産を信託するのか、誰にどのような権限を与えるのかなど、契約内容を慎重に決める必要があります。
金融機関の代理人制度
日常的な預貯金の管理については、金融機関が用意している代理人制度などを利用できる場合もあります。
金融機関によって仕組みや利用条件は異なるため、親が元気なうちに利用している金融機関へ確認しておくとよいでしょう。
8. まとめにかえて:親のお金を守るために「元気なうちに」家族で話しておきたいこと
認知症や一人暮らしの高齢者が増えるなか、親の財産管理は「口座が凍結してから考える」のではなく、判断能力が十分なうちから準備しておくことが重要です。
まずは、次のようなことから家族で話してみるとよいでしょう。
- 介護や施設入居に必要なお金をどこから出すのか
- 親の預貯金を誰が管理するのか
- 判断能力が低下した場合、どの制度を利用するのか
すべてを一度に決める必要はありません。
大切なのは、親本人がどのような生活を望んでいるのかを確認し、その希望を実現するために、どの財産を誰がどのように管理するのかを早めに考えておくことです。
「まだ元気だから大丈夫」と先送りせず、親子で話せるうちに財産管理について確認しておくことが、いざというときに親のお金を必要な場面で使うための備えになります。
ちょうど9月は世界アルツハイマー月間、そして敬老の日がある月でもあります。実家に顔を出す機会や電話で話す機会があれば、今回の内容を家族の会話のきっかけにしてみてはいかがでしょうか。

私自身、親の在宅介護から施設入所、看取りまでを経験するなかで、医療や介護の方針を確認する書類にサインを求められる場面が何度もありました。
判断能力が低下してからでは、本人の意思を確認することも、お金の使い道を決めることも一気に難しくなります。
今振り返ると、元気なうちに「どこまで、誰が、どう管理するのか」をもっと具体的に話しておけばよかったと感じることが少なくありません。
特別な準備でなくても構わないので、ご家族に判断能力の低下がまだない今だからこそ、口座やお金の管理、そして本人がどう過ごしたいかという希望について、ぜひ一度、時間をとって腰を据えて話し合ってみてください。

参考資料
- 一般社団法人日本認知症資産相談士協会「【2026年度市民調査】~認知症による口座手続きへの影響、86.6%が認識、一方、46.7%は「対策なし」~」
- 一般社団法人全国銀行協会「金融取引の代理等に関する考え方および銀行と地方公共団体・社会福祉関係機関等との連携強化に関する考え方について」
- 厚生労働省「認知症参考資料」
- 法務省 知って活用「信託制度」
- 最高裁判所事務総局家庭局「成年後見関係事件の概況 令和5年1月~12月」
- 厚生労働省「認知症および軽度認知障害(MCI)の高齢者数と有病率の将来推計」
- 内閣府「令和8年版 高齢社会白書」
- 法務省民事局「いざという時のために 知って安心 成年後見制度 成年後見登記制度」
- 内閣府「令和4年 高齢者の健康に関する調査結果」
池上 翠


