


株式会社博報堂の「博報堂富裕層マーケティングラボ(HAML)」が2026年9月4日に発表した最新の「新富裕層調査2026」によると、世帯年収3000万円以上の「新富裕層」のうち、純金融資産1億円以上を持つ世帯の割合は55%と、半数を超えました。
一方、総務省統計局が2026年5月に公表した「家計調査報告(貯蓄・負債編)2025年平均結果」によると、二人以上世帯の平均貯蓄額は2059万円となり、2002年以降で初めて2000万円を超えました。さらに、貯蓄分布で最も高い階級である「貯蓄4000万円以上」の世帯は全体の15.2%にのぼります。
「これだけ貯蓄があれば年収も高いはず」と思われがちですが、実際はどうなのでしょうか。本記事では最新データをもとに、貯蓄4000万円世帯のリアルな年収と、その先にある「新たな富裕層」に共通する価値観や資産形成のあり方に迫ります。
1. 「貯蓄4000万円以上」の世帯はどのくらい存在する?
まずは、総務省統計局のデータをもとに、4000万円以上の貯蓄を保有する世帯の割合を世帯区分別に見ていきましょう。
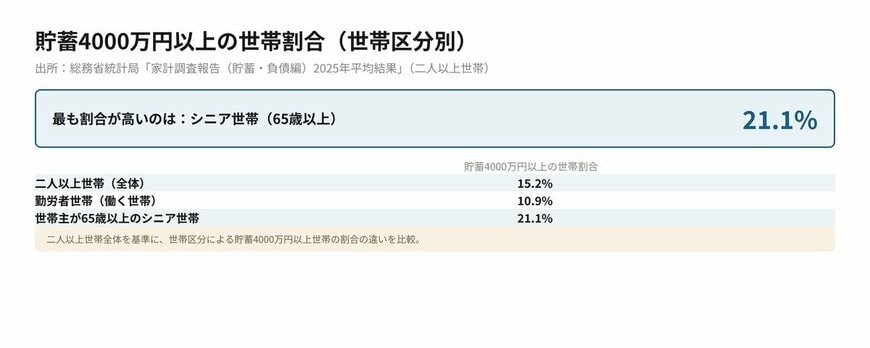
- 二人以上世帯(全体): 15.2%
- 勤労者世帯(働く世帯): 10.9%
- 世帯主が65歳以上のシニア世帯: 21.1%
二人以上世帯全体では15.2%と、およそ6世帯に1世帯が4000万円以上の貯蓄を保有しています。
一方、世帯主が65歳以上の世帯では21.1%となり、約5世帯に1世帯の割合です。
また、勤労者世帯では10.9%となっており、世帯区分によって保有状況に違いが見られます。
2. 貯蓄4000万円超の世帯は高年収なのか
では、4000万円以上の貯蓄を持つ世帯は、年収も高いのでしょうか。
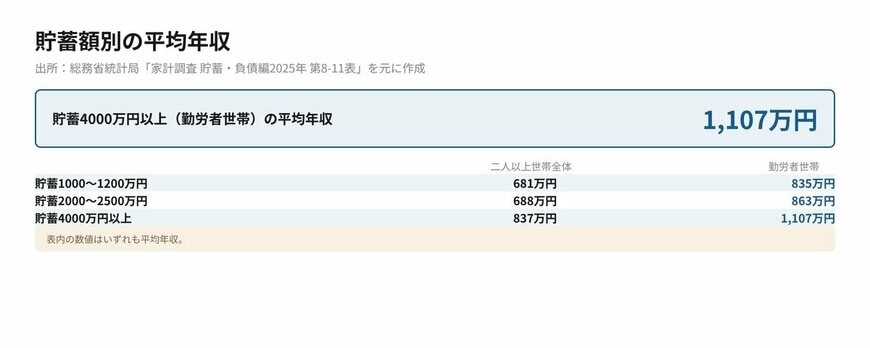
総務省統計局の調査をもとに、二人以上世帯全体と勤労者世帯に分けて、貯蓄額ごとの平均年収を確認します。
2.1 二人以上世帯全体
- 貯蓄1000~1200万円: 平均年収 681万円
- 貯蓄2000~2500万円: 平均年収 688万円
- 貯蓄4000万円以上: 平均年収 837万円
2.2 二人以上世帯のうち勤労者世帯
- 貯蓄1000~1200万円: 平均年収 835万円
- 貯蓄2000~2500万円: 平均年収 863万円
- 貯蓄4000万円以上: 平均年収 1107万円
勤労者世帯では、4000万円以上の貯蓄を持つ世帯の平均年収は1107万円となっています。
一方、二人以上世帯全体で見ると平均年収は837万円です。
先ほど見たように、世帯主が65歳以上の世帯では4000万円以上の貯蓄を保有する割合が高くなっています。
そのため、退職金や相続など、毎年の年収には表れない資産形成の要因も、貯蓄額に影響していると考えられます。
このことから、貯蓄額は年収だけで決まるものではないことが分かります。
3. 現役世代を取り巻く「貯蓄4000万円」へのハードル
総務省統計局の家計調査では、世帯主が50歳以上の世帯では貯蓄額が負債額を上回る一方、50歳未満では負債額が貯蓄額を上回る年代があることが示されています。
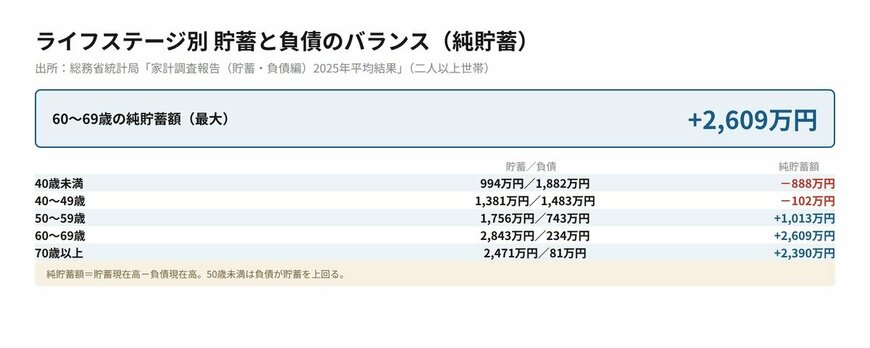
2025年平均(二人以上世帯)の数値を比較すると、その差がはっきりと表れています。
【負債超過の世代(50歳未満)】
- 40歳未満:貯蓄994万円に対し、負債1882万円(純貯蓄額:▲888万円)
- 40〜49歳:貯蓄1381万円に対し、負債1483万円(純貯蓄額:▲102万円)
【貯蓄超過の世代(50歳以上)】
- 50〜59歳:貯蓄1756万円に対し、負債743万円(純貯蓄額:プラス1013万円)
- 60〜69歳:貯蓄2843万円に対し、負債234万円(純貯蓄額:プラス2609万円)
- 70歳以上:貯蓄2471万円に対し、負債81万円(純貯蓄額:プラス2390万円)
物価上昇による生活費の負担に加え、住宅ローンなどの負債を抱える世帯も多く、50歳未満では純貯蓄額がマイナスとなっています。
こうした状況から、多くの現役世代にとって、4000万円の貯蓄を築くことは容易ではないことがうかがえます。

貯蓄4000万円と聞くと別世界のように感じますが、年代別に見ると景色が変わります。
50歳未満は住宅ローンなどの負債が貯蓄を上回る世帯も多く、資産形成が本格化するのは50歳代以降というのが実態のようです。
今の自分の年代の平均像とだけ比べて焦る必要はありません。まずは家計の負債と貯蓄のバランスを把握し、無理のないペースで資産を積み上げていく視点を持つことが大切だと感じます。


