4. 「新富裕層」に見る《資産を増やす人の共通点》博報堂調査より
ここまで、貯蓄4000万円以上の世帯が必ずしも高年収とは限らないことを確認しました。では、さらに多くの金融資産を持つ世帯には、どのような特徴があるのでしょうか。
4.1 世帯年収3000万円以上では純金融資産1億円以上が5割超
博報堂富裕層マーケティングラボの「新富裕層調査2026」(2026年9月4日発表、2026年3月13日~24日実施、20~69歳男女3709名を対象)では、世帯年収3000万円以上の世帯を「新富裕層」と位置づけ、所得と金融資産の関係を分析しています。
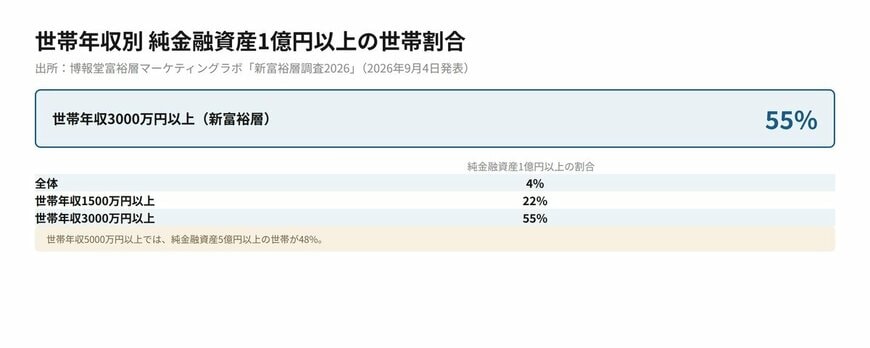
その結果、世帯年収3000万円以上になると、純金融資産1億円以上を保有する世帯の割合は55%と、半数を超えました。ちなみに、全体では4%、世帯年収1500万円以上では22%です。
さらに世帯年収5000万円以上では、純金融資産5億円以上を保有する世帯の割合が48%に達しています。
ここまで見てきたように、「貯蓄4000万円以上の世帯」の平均年収は、二人以上世帯全体で837万円でした。これに対して、さらに上の所得・資産層では、収入そのものが大きいだけでなく、資産を保有し、運用することで金融資産を増やしている姿が浮かびます。
4.2 「モノより体験」――新富裕層に共通する価値観
同調査では、こうした資産形成の背景にある価値観にも注目しています。「モノより体験を重視する」と回答した人は51%、「継続的な成長を追求したい」という成長志向を持つ人は58%にのぼりました。
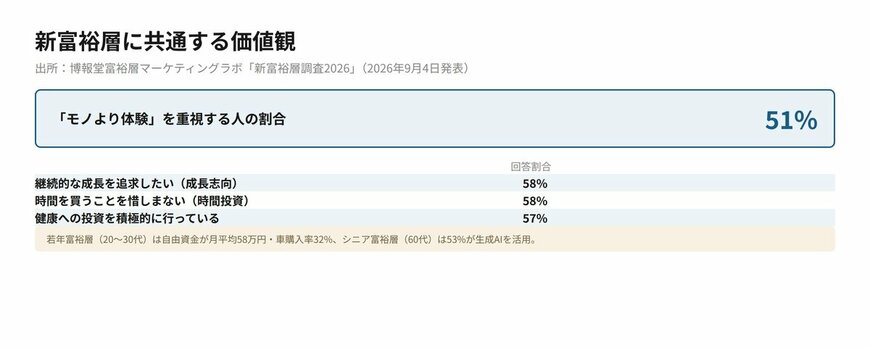
また、「時間を買うことを惜しまない」人が58%、「健康への投資を積極的に行っている」人が57%と、時間や健康にお金をかける価値観も広がっています。
世代別では、20歳代~30歳代の若年富裕層で月あたりの自由に使えるお金が平均58万円、車の購入率が32%という結果も出ています。
一方、60歳代のシニア富裕層でも53%が生成AIを活用しており、価値観や行動面で若年層との差が縮まりつつある様子がうかがえます。
もちろん、こうした価値観や消費行動がすべての世帯に当てはまるわけではありません。
ただ、貯蓄4000万円という一つの金額を考えるうえでも、「収入からお金を残す」だけでなく、何にお金や時間を投じて資産や生活を育てていくかという視点が重要になっていることは確かであると言えそうですね。
5. 若い世代にも広がる「資産運用」の裾野
一方で、資産運用は一部の高所得者だけのものではありません。金融庁によると、NISA口座数は2025年12月末時点で2826万口座となり、2024年12月末の2559万口座から267万口座増加しました。
NISAは幅広い世代が利用できる制度であり、こうした口座数の増加からも、資産運用を始める人が増えていることがうかがえます。
かつては「投資は資産に余裕のある中高年がするもの」というイメージもありましたが、現在は若い世代でも投資信託などを利用する世帯が一定数存在します。
ここまでで、50歳未満の世帯で住宅ローンなどの負債が貯蓄を上回る状況を紹介してきました。
一方で、若い世代にも資産運用が広がっていることを考えると、今後は「いくら収入があるか」や「いくら貯蓄できるか」だけでなく、早い段階からどのように資産形成を始めるかによっても、将来の資産状況に違いが生じる可能性があります。
6. まとめにかえて
今回の最新データから見えてきたのは、「貯蓄4000万円=高年収」という単純な構図ではないということです。
4000万円以上の貯蓄を持つ世帯には、退職金や相続など、毎年の年収だけでは説明できない資産形成の要因もあります。
一方、さらに上の資産層では、世帯年収3000万円以上で純金融資産1億円以上を持つ世帯が5割を超えています。博報堂の調査からは、そうした世帯に共通するのが収入の高さだけでなく、「モノより体験」や時間・健康への投資を重視する価値観であることも見えてきました。
資産運用の裾野は若い世代にも広がりつつあります。「4000万円を貯める」という目標だけを見るのではなく、収入や負債、生活費を踏まえ、どのようにお金を残し育てていくのか。
現在の貯蓄額だけでなく、これからの資産形成についても考えていきたいものですね。

今回の調査であらためて印象的だったのは、資産を増やしている人ほど「モノより体験」や健康・時間への投資を重視している点です。
若年層は自由に使えるお金を体験や趣味に振り向け、シニア層も生成AIの活用に積極的だといい、世代を問わず変化を楽しむ姿勢がうかがえます。
数字としての貯蓄額だけでなく、お金や時間の使い方に対する価値観の変化にも、今後注目していきたいところです。