

「日本の年金は3階建て」という説明を、聞いたことがある人は多いと思います。しかし、この「3階建て」という言い方、実は厚生労働省の公式な説明とは少し違います。
この記事では、厚生労働省の公式資料にもとづき、年金制度の正確な構造と、2026年12月分から変わる「3階部分」の位置づけについて、編集部が整理します。
1. 厚生労働省の公式説明は「2階建て」+「3階部分」。世間の「3階建て」とは微妙に違う
厚生労働省が公表している「年金制度の仕組みと考え方」という資料には、次のように書かれています。「20歳以上の人が共通して加入する国民年金と、会社員や公務員等が加入する厚生年金による、いわゆる『2階建て』と呼ばれる構造になっている」。そのうえで、企業年金などについては「公的年金と別に保険料を納め、公的年金に上乗せして給付を行う」ものとして、「いわば『3階部分』」という表現が使われています。
つまり、公式には「1階・2階=公的年金の2階建て」「3階=公的年金とは別枠の上乗せ部分」という整理であり、世間で言われる「3階建て」のように1〜3階を並列に扱っているわけではありません。1階・2階は国が運営する強制加入の制度である一方、3階はあくまで任意加入の私的な上乗せという、性質が異なる部分だという点が、この呼び方の違いから見えてきます。
2. 1階部分:国民年金は20歳以上60歳未満のすべての人が加入する土台
厚生労働省の公式情報によると、日本国内に住む20歳以上60歳未満の人は、原則として全員が国民年金の被保険者になります。自営業者や学生などの「第1号被保険者」、会社員や公務員などの「第2号被保険者」、その配偶者である「第3号被保険者」の3種類に分かれますが、いずれも国民年金には加入している扱いです。
この「全員加入」という土台があるからこそ、老後には基礎年金として老齢基礎年金を受け取れます。会社員や公務員として働いた経験が一切ない人でも、国民年金にさえ加入していれば、この1階部分の給付は受けられる仕組みです。
3. 2階部分:厚生年金は会社員・公務員が国民年金に上乗せで加入する仕組み
厚生労働省の公式情報によると、会社員や公務員、私立学校の教職員などは、厚生年金の被保険者になると同時に、国民年金の第2号被保険者としても扱われます。つまり、厚生年金に加入している人は、1階部分(国民年金)と2階部分(厚生年金)の両方に、同時に加入していることになります。
厚生年金の保険料は、給与や賞与に保険料率をかけて計算され、会社と本人が折半で負担します。給与から天引きされる保険料の中に、実はこの1階・2階の両方の分がまとめて含まれているということです。自営業者やフリーランスの人は、この2階部分に相当する制度が無いため、老後の年金は1階部分(国民年金)のみとなります。
3.1 【年金制度の構造(厚生労働省の公式説明にもとづく編集部整理)】
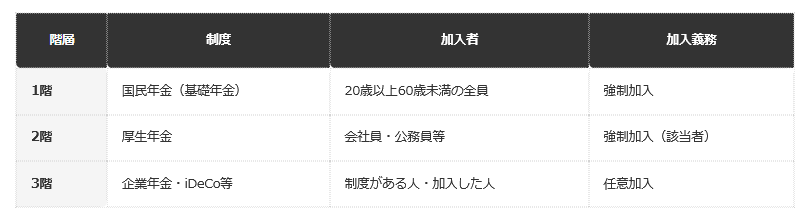
- 1階:国民年金(基礎年金)。20歳以上60歳未満の全員が対象で、強制加入です
- 2階:厚生年金。会社員・公務員等が対象で、該当者は強制加入です
- 3階:企業年金・iDeCo等。制度がある人や自分で加入した人のみの、任意加入です
厚生年金の平均加入期間や標準的な年金額について詳しく知りたい人は、厚生年金と国民年金の違いを整理した別記事もあわせてご覧ください。
4. 【編集者の視点】
1階・2階は「入るかどうかを選べない」制度で、3階は「入るかどうかを自分で選ぶ」制度です。この違いを知っておくと、老後資金を考えるときに、どこまでが国の保障で、どこからが自分の努力次第なのかがはっきりします。
5. 3階部分の中身は「企業年金」と「私的年金」に分かれる
3階部分にあたる制度は、大きく分けて2種類あります。ひとつは会社が用意する企業年金(企業型確定拠出年金、確定給付企業年金など)で、勤め先にその制度があるかどうかで加入できるかが決まります。もうひとつは、自分自身で任意に加入する私的年金で、代表的なものがiDeCo(個人型確定拠出年金)です。
iDeCo公式サイトの情報によると、iDeCoは20歳以上65歳未満の公的年金の被保険者であれば、基本的に加入できます。自営業者(第1号被保険者)、会社員・公務員(第2号被保険者)、専業主婦・主夫等(第3号被保険者)のいずれであっても、条件を満たせば加入対象になります。勤め先に企業年金があってもなくても申し込める点が、企業年金との大きな違いです。
6. 3階部分だけが持つ「税制優遇」。1・2階の保険料控除とは仕組みが違う
1階・2階部分(国民年金・厚生年金)の保険料にも、社会保険料控除という所得控除はあります。しかし3階部分のiDeCoには、それに加えて独自の税制優遇が3つの段階で用意されています。
iDeCo公式サイトの情報によると、①掛金を拠出するとき(小規模企業共済等掛金控除として全額が所得控除の対象になる)、②運用しているとき(運用益が非課税になる)、③受け取るとき(一時金なら退職所得控除、年金なら公的年金等控除の対象になる)の3段階で、それぞれ税制上のメリットがあります。
1階・2階部分の保険料控除は「支払った保険料が所得から差し引かれる」という1段階の優遇にとどまるため、3階部分(iDeCo)はこの点で仕組みが異なります。
この「3段階で優遇される」という設計は、老後の資産形成を後押しするために国が用意した仕組みであり、加入するかどうかを迷っている人にとっては、単なる貯金や投資と比較する際の重要な判断材料になります。同じ金額を積み立てるとしても、税制優遇の有無で手元に残る実質的な金額が変わってくるためです。
6.1 【iDeCoの3段階の税制優遇】
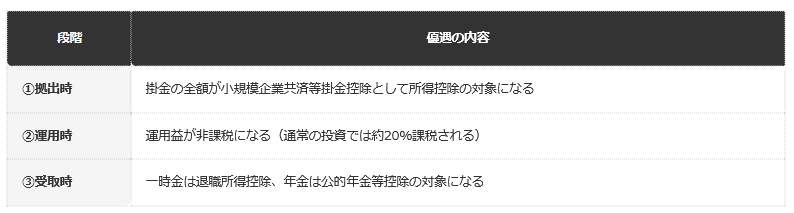
- ①拠出時:掛金の全額が小規模企業共済等掛金控除として所得控除の対象になります
- ②運用時:運用益が非課税になります(通常の投資では約20%課税されます)
- ③受取時:一時金は退職所得控除、年金は公的年金等控除の対象になります
1階・2階部分は加入も保険料額も自分では選べませんが、3階部分(iDeCo)は加入するかどうかも掛金額も自分で決められる分、この税制優遇を活用できるかどうかも、本人の判断にゆだねられているという特徴があります。
7. 2026年12月分から、iDeCoの掛金上限が引き上げられる。「おまけの3階」の位置づけが変わりつつある
iDeCo公式サイトの情報によると、2026年12月分(2027年1月引き落とし分)から、iDeCoの拠出限度額(掛金の上限額)が引き上げられることが決まっています。「3階部分は、余裕があれば入る程度のおまけ」という受け止め方をされがちでしたが、国の側では、この3階部分をより厚く使えるように制度を広げている段階にあるとも言えます。
1階・2階部分(国民年金・厚生年金)は、保険料率や加入条件を自分の判断で変えることはできません。これに対して3階部分は、掛金額の上限が広がっても、実際にいくら拠出するか、そもそも加入するかどうかは、最終的に本人の判断に委ねられています。上限が広がったことを知らないままでいると、本来使えるはずの非課税枠の一部を使わずに終えてしまう可能性があります。
具体的な新しい上限額は、加入区分(第1号・第2号・第3号被保険者のどれか、勤め先に企業年金があるかどうか)によって異なります。ご自身の掛金の上限がいくらに変わるかは、iDeCo公式サイトまたは加入している運営管理機関(金融機関)の案内で確認することをおすすめします。
8. 【編集者の視点】
制度の上限が広がるタイミングは、掛金額を見直す良い機会です。「今のままでいい」と思考停止せず、一度、自分の加入区分と上限額を確認してみることをおすすめします。
9. iDeCoは「原則60歳まで引き出せない」。3階部分ならではの制約も知っておく
iDeCo公式サイトの情報によると、iDeCoは老後の資産形成を目的とした制度であるため、原則として60歳になるまで、積み立てた資産を引き出すことができません。1階・2階部分の保険料とは違い、3階部分(iDeCo)は自分で掛金額を決められる分、いったん拠出したお金の流動性は大きく制限されるという特徴があります。
また、60歳から資産を受け取るには、60歳になるまでの通算加入者等期間が原則10年以上必要です。60歳に近づいてから初めてiDeCoに加入した場合は、この期間を満たせず、受給開始年齢が繰り下がることがあります。「老後の備えだから、いつ始めても同じ」ではなく、加入するタイミングによって受け取れる年齢が変わる制度だと理解しておく必要があります。
老後資金全体としてどれくらい備えておくべきか気になる人は、老後資金の平均額のカラクリを整理した別記事もあわせてご覧ください。
10. 3階が無くても、1階・2階だけで老後の年金がゼロになるわけではない
ここまで3階部分の話を中心にしてきましたが、勤め先に企業年金が無く、iDeCoにも加入していない人が「年金をもらえない」というわけでは、決してありません。日本年金機構の公式情報によると、老後には、国民年金に加入していた人は老齢基礎年金を、厚生年金にも加入していた人はそれに加えて老齢厚生年金を受け取ることができます。
3階部分は、あくまで1階・2階の給付に「上乗せ」するものであり、3階が無いことが1階・2階の受給権に影響することはありません。※本記事は、編集部が厚生労働省・日本年金機構・国民年金基金連合会が公表する公式の最新情報を直接確認の上、執筆・検証しています。
「3階建て」という言葉のインパクトから、3階部分に加入していないと年金が手薄になってしまうかのような印象を持つ人もいますが、正確には「1階・2階が土台としてしっかりあり、3階はその上に積み増せる制度」という位置づけです。3階部分に加入するかどうかは、あくまで老後資金を厚くしたいかどうかの選択の話であり、公的年金の受給資格そのものとは切り離して考える必要があります。
11. まとめ
- 厚生労働省の公式説明では、公的年金は「2階建て」、企業年金等は別枠の「3階部分」という整理です
- 1階(国民年金)・2階(厚生年金)は強制加入、3階(企業年金・iDeCo等)は任意加入という性質の違いがあります
- iDeCoは勤め先に企業年金が無くても、条件を満たせば基本的に誰でも加入できます
- 2026年12月分からiDeCoの拠出限度額が引き上げられる予定です
- 3階部分に加入していなくても、1階・2階部分の年金受給権には影響しません
「年金は3階建て」という言葉だけを覚えていると、1〜3階を同じような制度として捉えてしまいがちです。しかし実際には、1・2階は国が運営する強制加入の制度、3階は自分の判断で選ぶ任意加入の制度という、根本的に性質の異なる仕組みが積み重なっています。この違いを理解しておくと、老後資金をどこまで自分で備えるべきかの判断がしやすくなります。
ご自身の加入状況や、iDeCoの掛金上限がいくらになるかについては、日本年金機構のねんきんダイヤルやiDeCo公式サイト、加入先の運営管理機関に確認することをおすすめします。
12. よくある質問
12.1 Q. 自営業者やフリーランスには、2階部分(厚生年金)がありませんが、老後の年金はどうなりますか。
A. 自営業者やフリーランスの人は、1階部分の国民年金(老齢基礎年金)のみが基本になります。その分、3階部分にあたる国民年金基金やiDeCoを活用して、老後資金を上乗せする選択肢があります。
12.2 Q. 専業主婦・主夫(第3号被保険者)もiDeCoに加入できますか。
A. はい。iDeCo公式サイトの情報によると、第3号被保険者も一定の条件のもとでiDeCoに加入できます。ただし所得控除の効果は、本人に課税所得がある場合に限られる点には注意が必要です。
12.3 Q. 勤め先に企業年金制度がある場合、iDeCoには加入できませんか。
A. 制度の内容によりますが、企業型確定拠出年金に加入していても、事業主掛金が各月拠出であるなど一定の条件を満たせばiDeCoに加入できる場合があります。加入可否は運営管理機関や勤め先の担当部署に確認してください。
12.4 Q. 3階部分に加入しないと、老後の年金額が減らされることはありますか。
A. いいえ。3階部分はあくまで1階・2階の給付に対する上乗せです。3階部分に加入していないことを理由に、老齢基礎年金や老齢厚生年金の額が減額されることはありません。
12.5 Q. iDeCoの掛金上限が引き上げられたら、必ず上限まで拠出すべきですか。
A. 必ずしもそうではありません。iDeCoは原則60歳まで引き出せない資金になるため、無理のない範囲で金額を設定することが大切です。上限額はあくまで「拠出できる最大値」であり、目標額ではありません。
12.6 Q. 60歳を過ぎてから初めてiDeCoに加入することはできますか。
A. iDeCo公式サイトの情報によると、65歳未満であれば新規加入が可能です。ただし60歳以上で初めて加入した場合は、通算加入者等期間が無くても加入から5年を経過した日から受給できるという扱いになります。
12.7 Q. 3階部分の制度に加入するかどうかで、確定申告の要否は変わりますか。
A. iDeCoの掛金は小規模企業共済等掛金控除の対象になり、年末調整や確定申告で申告することで所得税・住民税が軽減されます。会社員の場合は、通常は年末調整で対応できます。
12.8 Q. 企業年金とiDeCoを両方持つことはできますか。
A. 勤め先の企業年金の種類や規約の内容によります。企業型確定拠出年金に加入している人は、一定の条件(事業主掛金が各月拠出であること、マッチング拠出をしていないことなど)を満たせばiDeCoにも同時に加入できる場合があります。詳細は勤め先の担当部署や運営管理機関に確認してください。


参考資料
- 厚生労働省「年金制度の仕組みと考え方 第3 公的年金制度の体系(被保険者、保険料)」
- 国民年金基金連合会「iDeCo(イデコ・個人型確定拠出年金)公式サイト」
- 日本年金機構「老齢年金(受給要件・支給開始時期・年金額)」
齊藤 慧


