

60歳代は、定年や再雇用など働き方の節目を迎え、年金の受け取りも視野に入ってくる、老後の入り口ともいえる年代です。ひとりで暮らす方のなかには、「頼れるのは自分の蓄えと年金だけ」という思いから、いまの貯蓄で大丈夫だろうかと気にかかっている方も多いのではないでしょうか。
そこで今回は、J-FLECの調査(2025年)をもとに、ひとり暮らしの単身世帯で世帯主が60歳代の家庭が、どれくらいの金融資産(もっていない世帯もふくめた金額)をたくわえているのかをみていきます。そのうえで、総務省の家計調査から、これから訪れる老後の毎月の家計がどうなるのかもあわせてたどり、いまの蓄えとどう向き合っていくかを、いっしょに考えていきましょう。数字をこれからの準備の手がかりとして使っていきます。
60歳代のひとり暮らしは、現役の最終盤と老後の入り口が重なる時期です。まずは、単身世帯の60歳代がどれくらい蓄えているのかを、素直にみてみましょう。
前後の年代とならべると、蓄えの移り変わりも見えてきます。数字は、これからの見通しを立てるための出発点として、気楽に眺めていきましょう。
1. 60歳代・ひとり暮らしの貯蓄はいくら?
J-FLECの調査(2025年)で、単身世帯の金融資産を年代別にみると、60歳代は平均1364万円でした。ここでの金融資産は、預貯金を中心に、保険や投資信託・株式などをあわせた蓄え全体のことです。ひとつ手前の50歳代は平均999万円ですから、60歳代は退職金や貯蓄の積み増しで蓄えがひと伸びしていることがうかがえます。
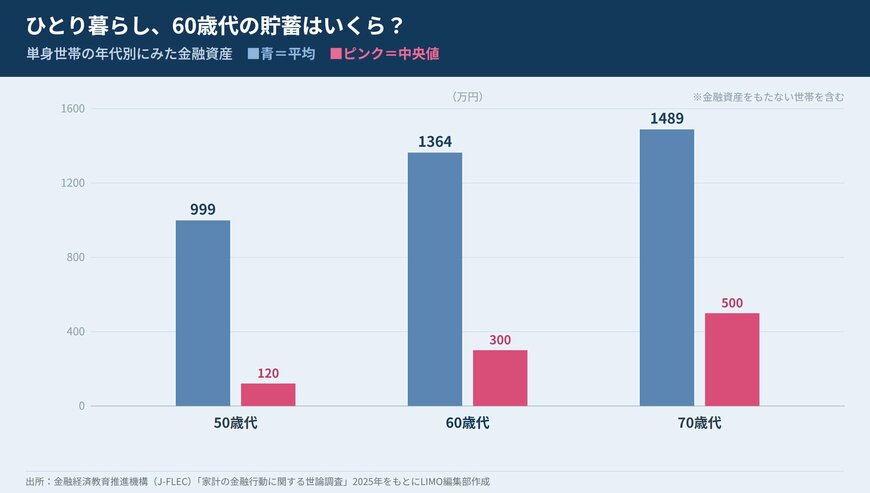
ただし、まん中の世帯を示す中央値は300万円で、平均の1364万円とは大きな開きがあります。平均は、まとまった資産をもつ一部の世帯に引き上げられるため、実際の感覚により近いのは中央値のほうです。同じ60歳代の単身世帯のなかにも、しっかり蓄えた人と、これから備える人とが、はば広く混じっていることがわかります。平均に届いていなくても、けっしてめずらしいことではありません。
60歳代は、まだ働いて収入を得ている人も多い一方で、年金生活への移行が近づく時期でもあります。50歳代からの伸びには、退職金を受け取った世帯とそうでない世帯の違いも映り込んでいると考えられ、同じ60歳代でも歩んできた道のりはさまざまです。退職金はない会社もありますし、その金額も個人差が大きいでしょう。
だからこそ、平均や中央値はあくまで全体の目安として受けとめ、自分の蓄えを「これからどう使い、どう保つか」を考えはじめるのに、ちょうどよいタイミングといえます。
蓄えの額を確かめたら、次に気になるのは「その蓄えが、これからの暮らしでどう役立つのか」ではないでしょうか。老後の家計は、現役のころとは収入も支出も変わってきます。とくに収入は、給与から年金へと柱が移り、金額の見え方も大きく変わります。
次のページでは、総務省の家計調査から、ひとり暮らしの高齢者世帯が、毎月どんな収支で暮らしているのかをみていきます。年金だけでは足りない分がいくらあり、それを蓄えでどうおぎなうのか。いまの貯蓄が、これからの毎月の暮らしにどう効いてくるのかを、具体的な数字で確かめていきましょう。漠然とした不安も、数字にして眺めてみると、意外と輪郭がはっきりして落ち着いて向き合えるものです。準備は、見通しを立てることから始まります。


