

2. これからの老後、毎月の家計はどうなる
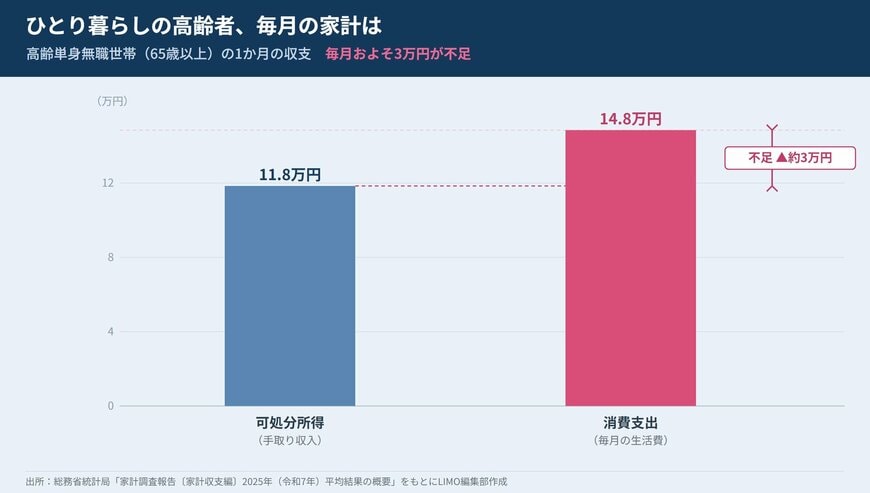
60歳代のうちに知っておきたいのが、年金生活に入ったあとの毎月の家計です。総務省の家計調査報告〔家計収支編〕(2025年)によると、65歳以上の高齢単身無職世帯では、毎月の実収入が13万1456円、そのうち年金などの社会保障給付が大半を占めています。いっぽう消費支出は14万8445円で、収入から税・社会保険料を引いた可処分所得(11万8465円)では月々の支出をまかないきれず、毎月およそ2万9980円が不足する計算です。
2.1 毎月の不足を、蓄えでおぎなう
毎月およそ3万円の不足は、1年でおよそ36万円になります。年金だけでは足りない分を、これまでためてきた蓄えから少しずつ取り崩しておぎなっていく—それが年金生活の基本的なかたちです。もちろん、これは平均的な世帯の姿で、住まいが持ち家か賃貸か、健康の状態などによって、必要な額は一人ひとり変わってきます。だからこそ、平均をそのままあてはめるのではなく、自分の暮らしに置きかえて考えることが大切です。
2.2 いまの蓄えと、照らし合わせてみる
先にみたように、60歳代の単身世帯の蓄えは、中央値で300万円ほど。毎月の不足を年36万円とすると、単純に計算すれば蓄えだけで数年分をまかなう規模ということになります。心細く感じるかもしれませんが、実際には年金という土台があり、不足分だけを蓄えでおぎなう形です。しかも、この不足はあくまで平均的な世帯の姿で、支出を暮らしの規模に合わせて整えれば、不足の幅そのものを小さくしていくこともできます。大切なのは、残高の大小に一喜一憂することではなく、「毎月いくら足りず、それを何でおぎなうか」の見通しを、いまのうちに持っておくことです。見通しさえ立てば、必要以上に不安を抱えずにすみます。
2.3 60歳代は、準備を整える最後の助走期間
60歳代は、まだ収入のある人も多く、老後の家計を整える最後の助走期間ともいえます。この時期に毎月の収支の見通しを立てておけば、年金生活に入ってからもあわてずにすみます。収入があるうちに、使う分と残す分の線引きを考えておくことが、その後の安心につながります。
3. ひとり暮らしの60歳代、これからの備え方
60歳代のひとり暮らしが、これからの老後に向けて意識しておきたいポイントを、いくつかの角度から整理してみましょう。ひとりだからこそ、早めの見通しが心の支えになります。
まず確かめたいのが、自分がこれから受け取る年金の見込み額です。ねんきん定期便や、ねんきんネットで、65歳から受け取れるおおよその額がわかります。毎月の暮らしにいくらかかっているかと照らし合わせれば、年金で足りない分がはっきりし、蓄えから毎月どれくらい取り崩すことになるのかが見えてきます。見込みがわかれば、いまのうちに手を打つ余地も見つけやすくなります。
収入があるうちにできる備えとして、受け取り方を工夫する方法もあります。年金は、受け取りを遅らせるほど毎月の額が増える「繰下げ受給」という仕組みがあり、長く働ける人にとっては選択肢のひとつです。また、物価がゆるやかに上がるなかで、当分使わないお金の一部を新NISAのような制度で運用する方法もありますが、値動きがあるため、当面の生活費や近く使うお金は預貯金で確保したうえで、無理のない範囲にとどめるのが安心です。
住まいにかかるお金も、早めに見直しておきたいところです。持ち家なら維持費や修繕費、賃貸なら家賃が、老後も続く固定費になります。住居費は毎月の支出のなかでも大きな割合を占めるため、ここをどう整えるかで、必要な蓄えの見え方も変わってきます。どのような形であれ、大切なのは、ほかの人とくらべて不安になるより、自分の年金と蓄え、そして毎月の支出のバランスを、いまのうちに一度見渡しておくことです。ひとり暮らしは、その気になれば家計を機動的に整えられる身軽さもあります。自分のペースで、これからの暮らしの見通しを立てていきましょう。
4. 編集部よりコメント
60歳代のひとり暮らしが持つ蓄えは、平均でみると1364万円、中央値なら300万円です。平均に届いていなくても、心配しすぎることはありません。年金生活の家計は、毎月の不足を蓄えでおぎなう形が基本で、単身世帯の不足はおよそ月3万円というのが平均的な姿です。まずはその全体像をつかむことが、不安をやわらげる第一歩になります。
おすすめしたいのは、収入のある60歳代のうちに、年金の見込み額と毎月の支出を突き合わせておくことです。足りない分がわかれば、蓄えをどのくらいのペースで使っていけるかの見当がつきます。その見当がつくと、いまの蓄えが不足に対して十分なのか、もう少し積み増しておきたいのかも判断しやすくなり、残りの現役期間の過ごし方も定まってきます。長く働いて受け取りを遅らせる、支出を身の丈に整えるなど、いまのうちに打てる手も見えてきます。ひとりの暮らしだからこそ、早めの見通しが、これからの安心を静かに支えてくれます。
5. まとめにかえて
今回みてきたように、ひとり暮らしの60歳代の金融資産は、平均1364万円・中央値300万円でした(J-FLEC・2025年)。50歳代の平均999万円とならべると、60歳代にかけて蓄えがひと伸びしているものの、平均と中央値の開きは大きく、同じ年代のなかでも蓄えのぐあいには相当の幅があります。
あわせてみておきたいのが、これから訪れる年金生活の家計です。総務省の家計調査によれば、高齢単身無職世帯では、可処分所得およそ11万8000円に対して消費支出が14万8000円ほどで、月々の差はおよそ3万円にのぼりました。年金という土台があるうえで、この差額を蓄えから少しずつ埋めていくのが、年金生活の家計の姿です。
60歳代は、まだ収入のある人も多く、老後の準備を整える最後の助走期間です。受け取れる年金の見込みと、いまの暮らしにかかるお金を早めに照らし合わせ、その差をどう埋めていくかの道筋を描いておく。それだけで、年金生活への移行はぐっと落ち着いたものになります。ほかの世帯とくらべて焦るのではなく、自分の暮らしに見合った準備を、いまのうちから一歩ずつ進めていきましょう。積み上げてきた蓄えは、こうした見通しとあわせてこそ、これからの日々を支える力になります。


参考資料
宮野 茉莉子


