

まもなく6月を迎え、2026年も折り返し地点が近づいてきました。
年の初めに貯蓄の目標を立てたものの、「思うように貯蓄できていない」「思ったよりも家計の支出が増えている」なんて場合もあるでしょう。今年も半分を過ぎる今こそ、貯蓄や家計を見直したいものです。
また、老後資金のために貯蓄を計画される方も多いと思います。
かつて注目された「老後2000万円問題」ですが、本当に必要な金額は住んでいる地域やライフスタイルによって大きく異なります。スペシャリスト・ドクターズ株式会社(IKIGAI TOWN 運営)の調査「老後2000万円問題”は本当に2000万円?」では、都道府県ごとの年金受給額と物価の地域差を考慮して、より実態に近い老後の必要額が算出されています。
本記事では、公的データを基に65歳以上で貯蓄4000万円以上を持つ世帯の割合や、老後の平均的な生活費を解説します。あわせて、都道府県別の老後資金の必要額も紹介しますので、ご自身の状況と照らし合わせながらご覧ください。
1. 【最新】 65歳以上「貯蓄4000万円以上ある世帯」の割合は?
2026年5月19日に公表された総務省統計局「家計調査報告 貯蓄・負債編 2025年(令和7年)平均結果の概要」を参考に、65歳以上の貯蓄額の現状を確認しましょう。
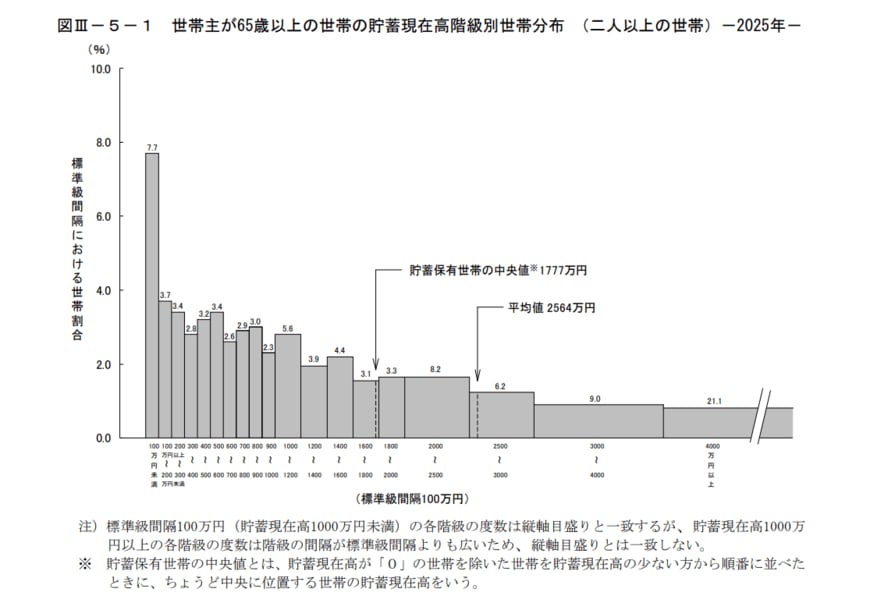
この調査結果によると、世帯主が65歳以上の二人以上世帯が保有する貯蓄額は、平均値で2564万円、中央値は1777万円(貯蓄保有世帯のみ)となっています。
貯蓄額が4000万円を超える世帯は全体の21.1%で、およそ5世帯に1世帯が該当する計算です。逆にいえば、約8割の世帯は貯蓄が4000万円に届いておらず、十分な資産形成のハードルの高さがうかがえます。

その一方で、貯蓄が300万円未満の世帯も14.9%存在しており、各世帯が保有する貯蓄額には大きな差があることがわかります。
2. 【都道府県別】老後資金の必要額はいくら?「2000万円問題」を地域差からみる
老後のための貯蓄額は世帯ごとに異なりますが、必要となる資金額も住んでいる地域によって差があるのでしょうか。
スペシャリスト・ドクターズ株式会社(IKIGAI TOWN 運営)の調査「老後2000万円問題”は本当に2000万円?」を参考に、都道府県別の老後必要資金額を見ていきます。
2.1 都道府県別の老後必要資金額ランキング
- 1位 奈良県(1639万円)
- 2位 愛知県(1694万円)
- 3位 千葉県(1853万円)
- 4位 兵庫県(1866万円)
- 5位 神奈川県(1874万円)
- 6位 埼玉県(1882万円)
- 7位 茨城県(1914万円)
- 8位 群馬県(1936万円)
- 9位 滋賀県(1972万円)
- 10位 大阪府(1978万円)
- 11位 岐阜県(1983万円)
- 12位 静岡県(2031万円)
- 13位 栃木県(2044万円)
- 14位 三重県(2072万円)
- 15位 広島県(2116万円)
- 16位 岡山県(2169万円)
- 17位 東京都(2181万円)
- 18位 福岡県(2222万円)
- 19位 山梨県(2233万円)
- 20位 和歌山県(2238万円)
- 21位 長野県(2253万円)
- 22位 富山県(2325万円)
- 23位 山口県(2331万円)
- 24位 京都府(2333万円)
- 25位 香川県(2347万円)
- 26位 新潟県(2479万円)
- 27位 愛媛県(2482万円)
- 28位 大分県(2496万円)
- 29位 鹿児島県(2508万円)
- 30位 宮城県(2519万円)
- 31位 石川県(2519万円)
- 32位 福井県(2535万円)
- 33位 佐賀県(2610万円)
- 34位 福島県(2625万円)
- 35位 長崎県(2678万円)
- 36位 宮崎県(2718万円)
- 37位 鳥取県(2758万円)
- 38位 徳島県(2775万円)
- 39位 北海道(2790万円)
- 40位 熊本県(2835万円)
- 41位 島根県(2854万円)
- 42位 岩手県(2889万円)
- 43位 青森県(2910万円)
- 44位 高知県(2916万円)
- 45位 秋田県(2931万円)
- 46位 沖縄県(3058万円)
- 47位 山形県(3095万円)
このように都道府県別の平均値を見ると、大きな開きがあることがわかります。最も少ない奈良県と最も多い山形県とでは、1456万円もの差が生じています。
例えば、奈良県が1位で老後の必要額が低く算出された背景には、受け取れる年金額が全国でもトップクラスである一方、物価水準が比較的低いという理由があります。
このように、住む地域によって老後に必要な資金額は変動し、さらに個人のライフスタイルによっても大きく変わってくるといえるでしょう。
3. 65歳以上・無職夫婦世帯の毎月の平均生活費はいくら?
続いて、老後の暮らしには具体的にどの程度の費用が必要になるのかを確認してみましょう。
総務省統計局の「家計調査報告 家計収支編 2025年(令和7年)平均結果の概要」によると、「65歳以上の夫婦のみの無職世帯」における1カ月あたりの家計収支は、以下の通りです。

3.1 65歳以上・無職夫婦世帯の平均的な家計収支
-
収入の合計:25万4395円
- うち社会保障給付:22万8614円
-
支出の合計:29万6829円
- うち消費支出:26万3979円
- うち税金や社会保険料などの非消費支出:3万2850円
- 不足額:▲4万2434円
3.2 消費支出の主な項目
- 食料:7万8964円
- 住居:1万7739円
- 光熱・水道:2万3540円
- 家具・家事用品:1万1237円
- 被服及び履物:5354円
- 保健医療:1万7941円
- 交通・通信:3万1325円
- 教育:0円
- 教養娯楽:2万6538円
- その他の消費支出:5万1341円(交際費:2万3257円、諸雑費:2万2047円など)
このデータに基づくと、毎月4万2434円の赤字が発生しています。仮にこの状態が25年間続いた場合、不足額の合計は約1273万円に達します。ただし、近年の物価高などを踏まえると、生活費が25年間変わらないとは考えにくく、状況次第で不足額はさらに増減する可能性があります。
毎月の赤字を補う資金だけでなく、家電や車の買い替え、旅行や趣味といった娯楽費、冠婚葬祭などの交際費、そして病気や介護への備えも考慮すると、ある程度まとまった貯蓄を準備しておくことが望ましいでしょう。
先の家計調査では、社会保障給付が月に22万8614円でしたが、実際の年金はどのくらい支給されるのでしょうか。令和8年度の年金額のモデルケースを見てみましょう。
4. 令和8年度の年金支給額「厚生年金と国民年金」の平均月額はいくら?

厚生労働省が公表した「令和8年度の年金額改定についてお知らせします」によれば、国民年金(老齢基礎年金)の支給額は月額7万608円です。また、標準的な厚生年金の受給モデル(夫婦2人分の国民年金を含む)の場合、月額は23万7279円とされています。
ただし、この厚生年金のモデルケースは、夫が平均的な収入(賞与を含む月額換算で45万5000円)を得ながら40年間勤務し、その期間中、妻が専業主婦だったという前提です。したがって、実際に支給される金額は、個々の収入額や年金の加入期間によって大きく変動します。
5. 2026年も半分がもうすぐ終わる。まずは「家計の収支」を把握して自分の計画を立てよう
これまで、65歳以上の世帯における平均的な貯蓄額、生活費、そして年金の支給額について見てきました。
都道府県別のデータからもわかるように、老後に必要な資金額には地域差があります。さらに、年金の受給額や日々の支出は個人によって大きく異なるため、最終的には「ご自身の状況」に合わせた確認が不可欠です。
必要な老後資金をたしかめるには、老後について以下のような項目を確認したいもの。
- 老後の生活費
- 公的年金額
- 老後の特別な出費(リフォームや車の買い替えなど必要な出費)
- 病気や介護が必要な際の費用
- 趣味や旅行などの費用など
いずれにしても家計の見える化やねんきんネットなどで調べることで、まずは現状を把握した上で、自分でできる対策を立てていきましょう。
目標額が見えれば、次にどのような「金融商品」や「投資方法(一括投資か積立投資かなど)」を、どのくらいの「期間」と「金額」で活用していくかを検討するステップに進みます。その際は、ご自身の「リスク許容度」に合った方法を選ぶことを意識してみてください。


参考資料
- 総務省統計局「家計調査報告 貯蓄・負債編 2025年(令和7年)平均結果の概要」
- 厚生労働省「令和8年度の年金額改定についてお知らせします」
- 総務省統計局「家計調査報告 家計収支編 2025年(令和7年)平均結果の概要」
- スペシャリスト・ドクターズ株式会社(IKIGAI TOWN 運営)「老後2000万円問題"は本当に2000万円?」
宮野 茉莉子


