老後生活において欠かせない存在が「年金」です。ご自身がどのくらいの年金を受け取れるか確認できる方法として「ねんきん定期便」や「ねんきんネット」があります。
シニア向けの公的制度は年金以外にもさまざまありますが、こうした制度を利用した詐欺も最近では多く見られてきます。筆者も駅やトイレなど公共施設を利用するときに詐欺に注意喚起しているポスターをよく目にします。
今回は年金の改定や支給日のスケジュール、年金をどのようにして受け取るかなど事務的なところも解説していきます。
ひとつひとつ理解していくことがとても重要になりますので、しっかりとご自身やご家族のお金について一緒に確認していきましょう。
ねんきん定期便やねんきんネットを使えば、ご自身の年金記録を確認できます。まずは最新の情報を正しく把握することから始めてみましょう。
1. 2026年度の年金額はいくら?今後の支給スケジュールも確認
公的年金は毎年見直しが行われますが、2026年度(令和8年度)は物価や賃金の上昇が反映され、国民年金は前年度比で1.9%、厚生年金は2.0%の引き上げとなりました。
2026年度における年金受給額の目安は、以下の通りです。
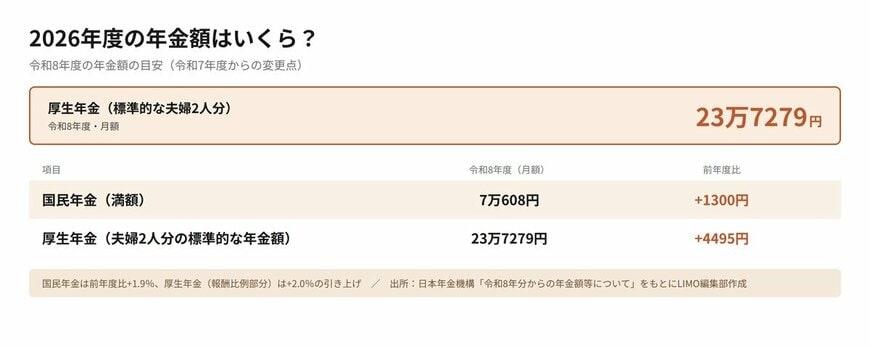
- 国民年金(満額):月額7万608円(前年度比+1300円)
- 厚生年金(標準的な夫婦2人分):月額23万7279円(前年度比+4495円)
4年連続でのプラス改定となりましたが、物価上昇率(3.2%)には及んでおらず、実質的な価値は目減りしている状況のため、計画的な家計管理が重要になります。
年金の支給は、原則として偶数月の15日に、直前の2カ月分がまとめて支払われる仕組みです。
もし15日が土日や祝日にあたる場合は、その直前の金融機関営業日に前倒しで支給されます。2026年後半の支給日カレンダーは以下の通りです。
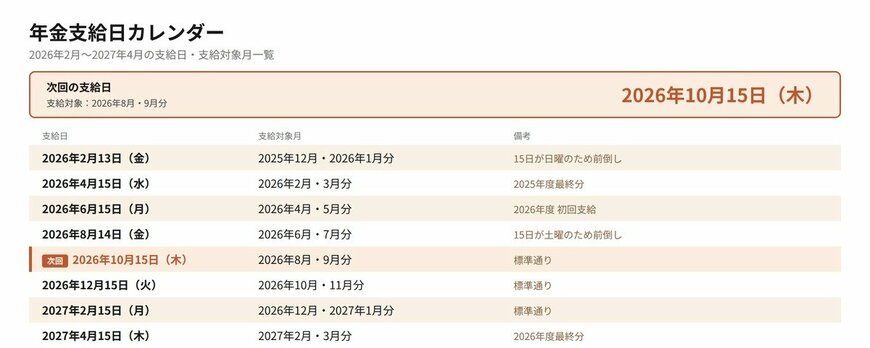
- 2026年 8月14日(金):2026年6月・7月分
- 2026年10月15日(木):2026年8月・9月分
- 2026年12月15日(火):2026年10月・11月分
直近では8月14日(金)に支給があり、次回の支給予定日は10月15日(木)となります。
6月の支給分から新しい年金額が適用されているため、次回の入金時にご自身の受給額を改めて確認してみましょう。
2. 年金の平均受給額は?「ねんきん定期便」で将来の金額を把握する方法
日本の公的年金は「国民年金」と「厚生年金」からなる2階建ての構造です。そのため、現役時代の働き方や収入によって、将来受け取る年金額は人それぞれ大きく異なります。
2.1 厚生年金と国民年金、それぞれの平均受給月額
厚生労働省年金局「令和6年度 厚生年金保険・国民年金事業の概況」によると、2024年度時点の平均受給月額は以下の通りです(厚生年金は第1号被保険者のデータ※注1)。
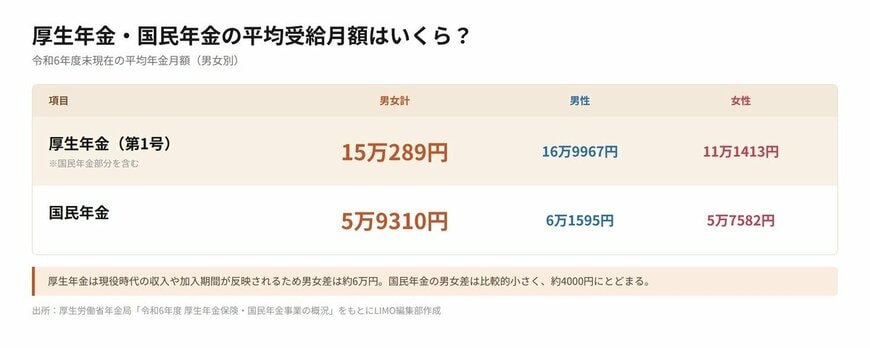
厚生年金(※国民年金部分を含む)
- 男女全体:15万289円
- 男性:16万9967円
- 女性:11万1413円
国民年金
- 男女全体:5万9310円
- 男性:6万1595円
- 女性:5万7582円
厚生年金は現役時代の収入や加入期間が金額に反映されるため、キャリアの中断などの影響を受けやすい女性と男性の間では、約6万円の差が見られます。
国民年金の男女差は比較的小さいですが、全体の平均額は約5万9000円となっており、保険料の未納や免除期間があることで満額に達していない人が多いことがうかがえます。
ご自身の将来の受給額を把握するためには、「ねんきん定期便」や「ねんきんネット」の活用が便利です。
2.2 50歳以上は要チェック!「ねんきん定期便」の見方が変わります
毎年誕生月に郵送される「ねんきん定期便」は、50歳を境に記載される内容が変更される点に注意が必要です。
50歳未満の方に届くねんきん定期便

こちらには「これまでの加入実績に応じた年金額」が記載されています。将来の納付分は含まれていないため金額は少なく見えますが、今後も保険料を納め続けることで増えていきます。
50歳以上の方に届くねんきん定期便
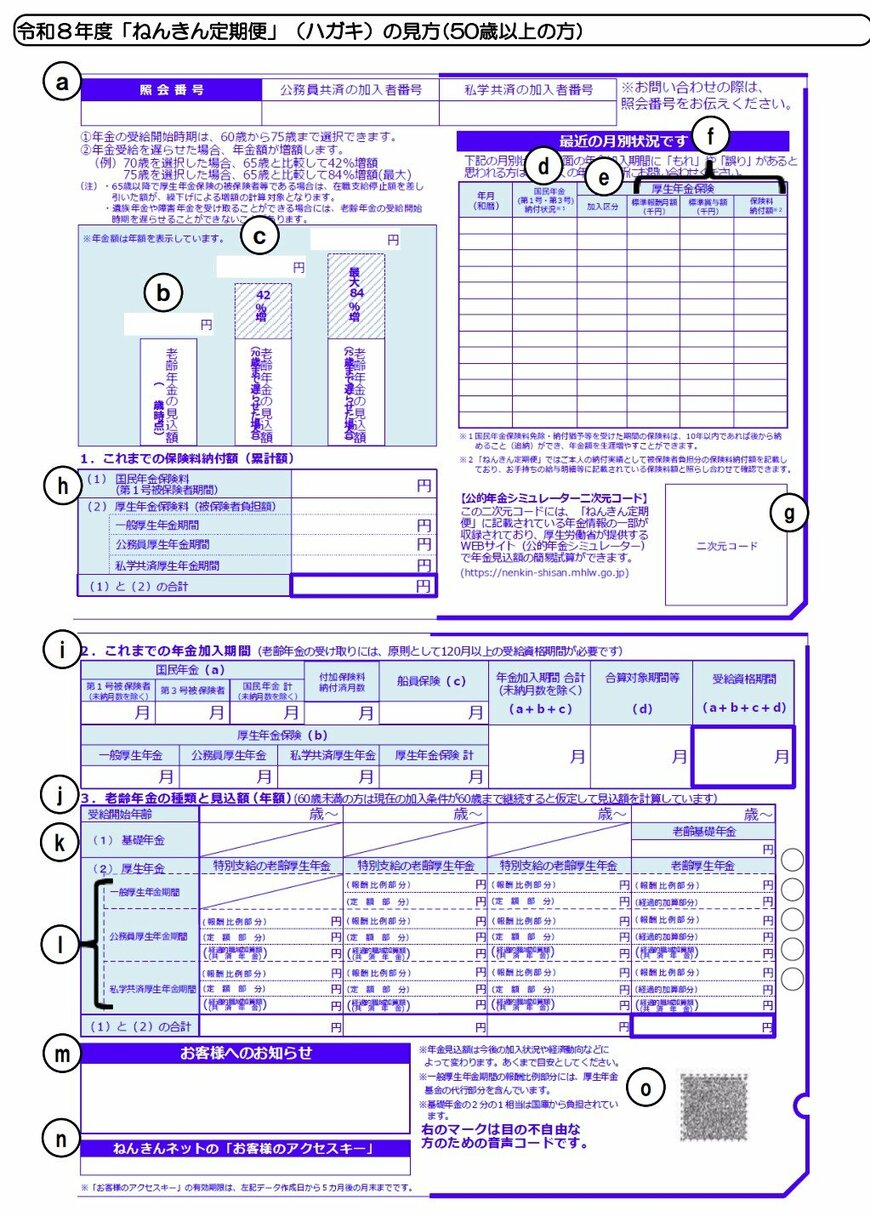
こちらには、現在の加入条件のまま60歳まで保険料を納め続けたと仮定した場合の「65歳から受け取れる年金見込額」が記載されており、より現実に近い金額を確認できます。
また、「ねんきんネット」を利用すれば、スマートフォンなどからいつでも最新の加入記録を確認することが可能です。
早い段階から正確な見込額を把握し、老後資金の計画を立てていくことが大切です。
3. 年金にも税金がかかる?見落としがちな注意点が3つ
「年金は決まった額をまるまる受け取れる」と思われがちですが、実は年金にも税金や社会保険料がかかる場合があります。ここでは見落としがちな3つの注意点を確認しておきましょう。
3.1 ①公的年金等控除と「確定申告不要制度」
年金の収入は税法上「雑所得」として扱われ、年金収入から「公的年金等控除額」を差し引いた金額に対して所得税がかかります。控除額は年齢と年金収入額に応じて段階的に決まります。
たとえば65歳以上で公的年金等の年間収入が350万円の場合、350万円×75%-27万5000円=235万円が雑所得の金額となります(国税庁の速算表による)。
なお、公的年金等の収入金額が400万円以下、かつ公的年金等以外の所得金額が20万円以下であれば、所得税の確定申告は原則不要です。
3.2 ②介護保険料や国民健康保険料は年金から天引きされる
年金の年額が18万円以上の場合、介護保険料(65歳以上)や国民健康保険料(65~74歳)、後期高齢者医療保険料(75歳以上)、住民税などが年金から天引き(特別徴収)される仕組みになっています。
ただし、特別徴収の対象となるのは老齢基礎年金などであり、老齢厚生年金そのものが直接天引きの対象になるわけではない点は意外と知られていません。
3.3 ③「確定申告不要」でも、申告した方が得なケースがある
多くの方が見落としがちな盲点が、確定申告不要制度の対象であっても、医療費控除や社会保険料控除などを適用したい場合は、確定申告をした方が還付を受けられる可能性があるという点です。
また、所得税の確定申告が不要な場合でも、住民税の申告が別途必要になるケースもあります。ご自身が対象になるかどうか、迷ったときはお住まいの市区町村や税務署に確認しておくと安心です。