公的年金は偶数月に2カ月分がまとめて振り込まれる仕組みで、直近では8月に2026年度の改定額が反映された年金が支給されました。
次の10月支給日を前にした9月下旬は、夏の出費も一段落し、あらためて老後の家計や年金収入を点検してみようという方が増える時期でもあります。
総務省統計局の家計調査では、65歳以上の無職世帯は毎月の収支がマイナスになるという結果が示されています。ただしこれは平均をならした姿であり、実際に受け取る年金額には人によって幅があります。
この記事では、65歳以上の無職世帯の家計収支と、厚生年金・国民年金の平均年金月額および1万円刻みの受給権者数を整理します。あわせて、受給額の分布のどのあたりにいるかによって毎月の不足額がどう変わるかを試算します。
なお、65歳以上の無職世帯の家計収支や公的年金の平均受給額に関する詳しい解説は、下記の記事より一部を引用・参照しています。本文中の引用部分は引用ブロックで示しています。

1. 65歳以上の無職世帯《夫婦のみ・単身》ひと月の家計収支は黒字?赤字?
65歳以上の無職世帯の家計と公的年金の受給額については、「【2026年最新・年金早見表】厚生年金・国民年金はいくらもらえる?平均受給額一覧と手取りのリアル!社会保険料・税金が引かれる「天引き」まで徹底解説」でも整理されています。まずは、夫婦のみの世帯の収支から確かめていきます。
総務省統計局「家計調査報告 家計収支編 2025年(令和7年)平均結果の概要」によると、65歳以上の夫婦のみの無職世帯では、実収入の合計が25万4395円でした。このうち公的年金などの社会保障給付が22万8614円を占めており、収入の大半を年金が支えている構図です。
一方の支出は、消費支出26万3979円と非消費支出3万2850円を合わせて29万6829円。非消費支出とは、税金や社会保険料など、消費とは別に家計から出ていくお金を指します。
収入と支出を差し引きすると、単純計算で毎月約4万2000円が不足する計算です。この収支差がそのまま続いたとすると、1年間で約50万円、10年間で約500万円になります。貯蓄を取り崩して埋めていく前提になるため、退職金や現役期の蓄えをどう配分するかという話につながっていきます。
1.1 65歳以上の無職単身世帯|毎月2万9980円という収支差
ひとり暮らしの世帯についても、親記事から要点を引用して確認しておきます。
65歳以上の無職単身世帯では、実収入13万1456円(うち社会保障給付12万212円)に対し、支出は消費支出14万8445円と非消費支出1万2990円を合わせて16万1435円。毎月2万9980円が不足している計算になります。
夫婦のみの世帯に比べると1カ月あたりの不足額は小さく見えますが、収入そのものも小さいため、収入に対する不足の重みは単純に比べられません。世帯の人数によって支出の内訳が変わる点も含めて、あくまで平均をならした姿として受け止めておきたいところです。
2. 高齢者世帯の所得構成|収入の61.3%を占める公的年金・恩給
次に、年金だけで暮らしている世帯がどの程度あるのかを確かめます。厚生労働省が公表した「2025(令和7)年 国民生活基礎調査の概況」から、高齢者世帯(※)の収入の中身を見ていきます。
高齢者世帯全体の平均的な所得構成では、収入の61.3%を「公的年金・恩給」が占めています。次いで、仕事による収入である「稼働所得」が25.9%、「財産所得」が5.8%という並びです。
ただし、これは高齢者世帯をすべてならした平均値です。仕事を続けている世帯が平均を押し上げている面もあるため、内訳をもう一段細かく見る必要があります。
※高齢者世帯:65歳以上の者のみで構成するか、又はこれに18歳未満の者が加わった世帯
2.1 65歳以上シニア世帯の41.3%「収入のすべてが公的年金」

「公的年金・恩給を受給している世帯」に絞って、総所得に占める割合ごとに世帯を並べると、次のようになります。
- 割合が100%の世帯:41.3%
- 割合が80~100%未満の世帯:17.1%
- 割合が60~80%未満の世帯:14.1%
- 割合が40~60%未満の世帯:13.6%
- 割合が20~40%未満の世帯:9.7%
- 割合が20%未満の世帯:4.2%
収入のすべてが公的年金・恩給という世帯が41.3%にのぼり、80%以上まで含めると6割近くに達します。シニア全体で見れば稼働所得なども一定の割合を占めているものの、年金受給世帯に絞ると、4割以上が公的年金による収入だけで暮らしを組み立てているという姿が浮かびます。
3. 保険料の決まり方から見る公的年金|一律の1階と収入に応じて変わる2階
受給額に幅が生まれる理由は、公的年金の組み立て方にあります。制度の基本的な仕組みについて、親記事から要点を引用して確認します。
公的年金制度は、しばしば「2階建て構造」に例えられます。これは、日本の年金制度が「1階」の国民年金(基礎年金)と、「2階」の厚生年金という2つの制度で構成されているためです。1階部分の国民年金は、原則として日本国内に居住する20歳以上60歳未満のすべての人が加入対象で、保険料は所得にかかわらず一律(2026年度は月額1万7920円)。保険料を40年間(480カ月)すべて納付すると、満額(2026年度は月額7万608円)を受け取ることができます。2階部分の厚生年金は、会社員や公務員のほか、パートタイマーなどで特定適用事業所に勤務し一定の要件を満たす人が国民年金に上乗せして加入します。保険料は収入に応じて変動し、受給額は加入していた期間や納付した保険料額によって個人差が生じます。
1階は保険料が一律で、納めた月数によって金額が決まる部分です。2階は収入に応じて保険料が変わり、加入していた期間と納めた保険料の額が受給額に反映されます。同じ制度のもとでも受け取る金額がそろわないのは、この2階部分の積み上がり方が働き方によって異なるためだと整理できます。
なお、保険料の額や受給の要件は年度ごとに見直されることがあります。制度の内容は改正されることがあるため、最新の内容は日本年金機構などの公的機関の情報でご確認ください。
4. 厚生年金・国民年金の平均年金月額|貯蓄の必要額を測るときの基準になる数字
では、実際に振り込まれている金額はどのくらいなのでしょうか。平均年金月額についても、親記事から要点を引用して確認します。
厚生年金の平均年金月額は〈全体〉15万289円、〈男性〉16万9967円、〈女性〉11万1413円(いずれも国民年金の金額を含む)。国民年金は〈全体〉5万9310円、〈男性〉6万1595円、〈女性〉5万7582円です。年金の受給額はこれまでの加入状況によって決まるため、人によって大きな差が生じる点には注意が必要です。
厚生年金の平均は男女全体で15万289円。男女別では男性16万9967円、女性11万1413円と、6万円ほどの開きがあります。国民年金は男女全体と女性が5万円台、男性が6万円台という水準です。
先ほど確認した65歳以上・夫婦のみの無職世帯の支出29万6829円と並べてみると、厚生年金の平均額を2人分積み上げれば支出に届く一方、片方が国民年金のみという組み合わせでは届かない計算になります。貯蓄でどれだけ埋めることになるかは、この組み合わせによって変わってくるわけです。
5. 受給額を1万円刻みで並べる|どの帯にどれだけの人がいるか
老後の生活を支える収入源となる公的年金ですが、受給額は加入状況によって決まるため、人によって異なります。どれくらいの幅があるのか、1万円刻みの受給権者数で確かめていきます。
5.1 厚生年金は月1万円未満から30万円以上まで広がる

- 〈全体〉平均年金月額:15万289円
- 〈男性〉平均年金月額:16万9967円
- 〈女性〉平均年金月額:11万1413円
※国民年金の金額を含む
厚生年金の受給権者数(1万円刻み)
- ~1万円:4万3399人
- 1万円以上~2万円未満:1万4137人
- 2万円以上~3万円未満:3万5397人
- 3万円以上~4万円未満:6万8210人
- 4万円以上~5万円未満:7万6692人
- 5万円以上~6万円未満:10万8447人
- 6万円以上~7万円未満:31万5106人
- 7万円以上~8万円未満:57万8950人
- 8万円以上~9万円未満:80万2179人
- 9万円以上~10万円未満:101万1457人
- 10万円以上~11万円未満:111万2828人
- 11万円以上~12万円未満:107万1485人
- 12万円以上~13万円未満:97万9155人
- 13万円以上~14万円未満:92万3506人
- 14万円以上~15万円未満:92万9264人
- 15万円以上~16万円未満:96万5035人
- 16万円以上~17万円未満:100万1322人
- 17万円以上~18万円未満:103万1951人
- 18万円以上~19万円未満:102万6888人
- 19万円以上~20万円未満:96万2615人
- 20万円以上~21万円未満:85万3591人
- 21万円以上~22万円未満:70万4633人
- 22万円以上~23万円未満:52万3958人
- 23万円以上~24万円未満:35万4人
- 24万円以上~25万円未満:23万211人
- 25万円以上~26万円未満:15万796人
- 26万円以上~27万円未満:9万4667人
- 27万円以上~28万円未満:5万5083人
- 28万円以上~29万円未満:3万289人
- 29万円以上~30万円未満:1万5158人
- 30万円以上~:1万9283人
人数がもっとも多いのは「10万円以上~11万円未満」の帯で111万2828人。次いで「11万円以上~12万円未満」の107万1485人が続きます。平均の15万289円が含まれる「15万円以上~16万円未満」の帯は96万5035人で、平均のあたりに人数が集中しているわけではないことがわかります。
幅としては「月額1万円未満から30万円以上」まで広がっており、平均という1つの数字だけでは、自分の位置を測りきれないことになります。
5.2 国民年金は6万円台に人数が集まる
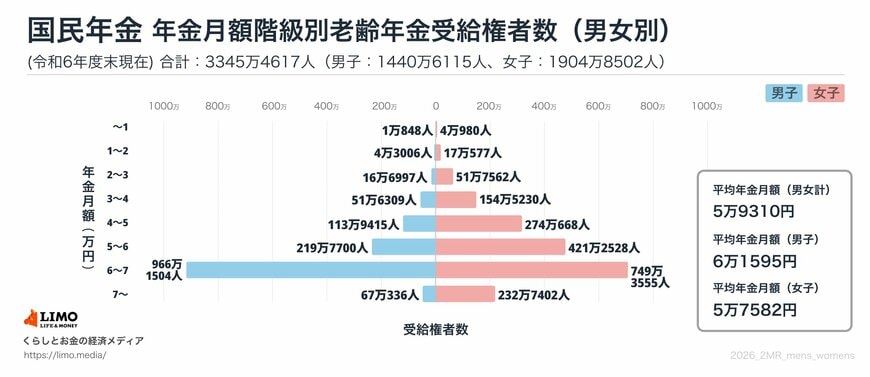
- 〈全体〉平均年金月額:5万9310円
- 〈男性〉平均年金月額:6万1595円
- 〈女性〉平均年金月額:5万7582円
国民年金の受給権者数(1万円刻み)
- 1万円未満:5万1828人
- 1万円以上~2万円未満:21万3583人
- 2万円以上~3万円未満:68万4559人
- 3万円以上~4万円未満:206万1539人
- 4万円以上~5万円未満:388万83人
- 5万円以上~6万円未満:641万228人
- 6万円以上~7万円未満:1715万5059人
- 7万円以上~:299万7738人
国民年金は「6万円以上~7万円未満」に1715万5059人が集まっており、厚生年金に比べると分布の山がはっきりしています。保険料が一律で、納めた月数によって金額が決まる仕組みであることが、この形にあらわれているといえます。
それでも幅がないわけではなく、「月額1万円未満~7万円以上」まで広がっています。納付済みの期間や免除の履歴によって、同じ1階部分でも金額は変わってきます。
厚生年金と国民年金を合わせて月15万円以上を受け取っている人がどのくらいいるのかについてはこちらの記事でくわしく解説しています。あわせてご参考ください。
【国民年金+厚生年金】月15万円(年180万円)以上もらう人は何%?平均受給額を一覧で確認!私的年金の見直しで押さえておきたいポイント
6. 【独自試算】受給額の分布のどのあたりにいるかで、毎月の不足額はどう変わるか
ここまで見てきたとおり、公的年金の受給額は1つの数字にまとまりません。そこで、分布のどの帯にいるかによって毎月の不足額と、それを埋めるために備えておく金額の目安がどう変わるのかを、単純な試算で確かめてみます。
前提は次のとおりです。
- 65歳以上の無職単身世帯の支出額(消費支出14万8445円と非消費支出1万2990円を合わせた16万1435円)を、毎月の支出として置く
- 収入は公的年金だけとし、稼働所得や財産所得はないものとする
- 年金額は厚生年金の受給権者数の分布から3つの位置を選び、額面で置く
- ケース1:「7万円以上~8万円未満」の帯にあたる月7万5000円
- ケース2:人数がもっとも多い「10万円以上~11万円未満」の帯にあたる月10万5000円
- ケース3:全体の平均年金月額15万289円に近い月15万円
- 物価や制度の変動、年金額の改定は考慮せず、同じ収支が20年続くものとして単純に計算する
この前提で計算すると、毎月の不足額と累計額はおおよそ次のような目安になります。
- ケース1(月7万5000円):毎月の不足は約8万6000円、1年間で約104万円、20年間で約2074万円
- ケース2(月10万5000円):毎月の不足は約5万6000円、1年間で約68万円、20年間で約1354万円
- ケース3(月15万円):毎月の不足は約1万1000円、1年間で約14万円、20年間で約274万円
同じ支出額を前提にしても、受給額の位置がケース1とケース3で変わるだけで、20年間の累計では約1800万円の開きが生まれる計算になります。ケース1とケース2のあいだでも、約720万円の差です。
1階部分だけを受け取る場合も同じように置いてみます。国民年金で人数がもっとも多い「6万円以上~7万円未満」の帯にあたる月6万5000円とすると、毎月の不足は約9万6000円、20年間の累計では約2314万円という計算になります。
これらはあくまで一定の条件を置いた目安であり、将来の家計を保証するものではありません。実際には退職金や企業年金、働いて得る収入がある場合もありますし、住まいの形や医療・介護の状況によって支出額も変わります。年金額そのものも毎年度の改定によって動きます。
また、受給額の位置の違いは、働いてきた期間や受け取っていた報酬の違いが制度として反映された結果です。金額の多い少ないが暮らしの良し悪しを示すものではなく、備えておく金額の目安が人によって違うという意味に読み取っていただければと思います。備えの一部を値動きのある資産で持つ場合には、価格の変動があり元本割れとなる可能性がある点にも留意が必要です。
年金の計算方法や受給の要件は制度によって定められており、この記事の試算はそれを再現したものではありません。制度の内容は改正されることがあるため、最新の内容は日本年金機構などの公的機関の情報でご確認ください。