

国債の利子は、受け取るときに20.315%の税金が差し引かれます。ところが、その税金が引かれない人がいます。
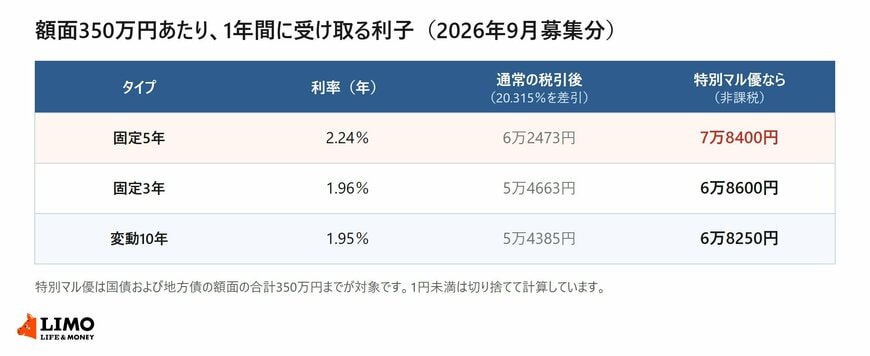
財務省は2026年9月2日に、個人向け国債の2026年9月募集分の発行条件を公表しました。固定5年は年2.24%、固定3年は年1.96%、変動10年は年1.95%です。
この記事では、個人向け国債の利子を非課税にできる「障害者等の特別マル優」という制度について、対象になる人と額面の上限、必要な手続きを確認します。
なお、個人向け国債の商品性については、下記の記事より一部を引用・参照しています。
1. 個人向け国債の利子からは20.315%が差し引かれる
まず、通常どれだけ税金が引かれるのかを確かめます。
1.1 2026年9月募集分は固定5年が年2.24%
2026年9月募集分の利率は、固定5年(第186回)が年2.24%、固定3年(第196回)が年1.96%、変動10年(第198回)が年1.95%です。募集期間は2026年9月3日から9月30日まで、発行日は10月15日です。
財務省は、個人向け国債を含む国債の利子は受取時に20.315%分の税金が差し引かれるとしています。税引後の利率は固定5年が1.7849440%、固定3年が1.5618260%、変動10年が1.5538575%です。
1.2 額面350万円なら年1万5927円が税金になる
額面350万円で固定5年を持つと、1年間の利子は税引前で7万8400円です。ここから税金が引かれるため、受け取るのは6万2473円になります。差は1万5927円です。
固定3年なら税引前6万8600円に対して5万4663円、変動10年なら税引前6万8250円に対して5万4385円です。1円未満は切り捨てて計算しています。
2. 個人向け国債の利子を非課税にできる「特別マル優」がある
この20.315%が引かれない人がいます。
2.1 国債と地方債の額面350万円までの利子が対象
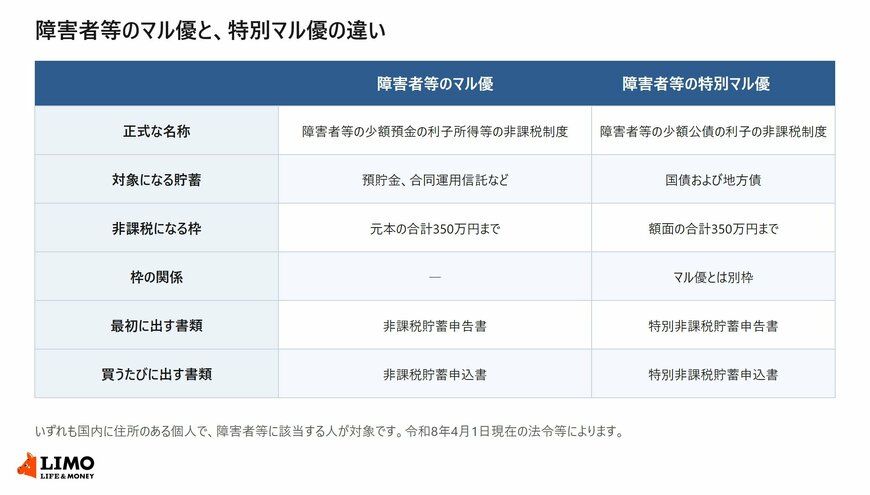
国税庁によると、障害者等の少額公債の利子の非課税制度、通称「障害者等の特別マル優」では、国債および地方債の額面の合計額が350万円までの利子が非課税になります。
個人向け国債は国が発行する国債ですので、この制度の対象です。額面350万円まで持てば、固定5年(年2.24%)なら1年間の利子7万8400円をそのまま受け取れます。
2.2 預貯金のマル優とは別の枠になっている
よく似た名前の制度に「障害者等のマル優」があります。こちらは預貯金、合同運用信託、特定公募公社債等運用投資信託および一定の有価証券が対象で、元本の合計額350万円までの利子が非課税になる制度です。
国税庁は、国債および地方債を対象とする特別マル優について、マル優とは別枠になっていると示しています。預貯金で350万円の枠を使っていても、国債でさらに350万円の枠を使えるということです。
銀行の窓口でも、対象に当てはまるのにご存じないまま預けている方はいらっしゃいました。該当しそうだと感じたら、まずは金融機関や税務署に確かめていただくのが確実です。


