


9月は世界アルツハイマー月間、そして今年は9月21日が敬老の日でした。実家に顔を出したり、電話で近況を聞いたりするなかで、「もし親が認知症になったら、口座やお金はどうなるのだろう」と、ふと頭をよぎった方も多いのではないでしょうか。
一般社団法人日本認知症資産相談士協会(JDAC)が2026年9月に公表した「高齢期のお金・契約・詐欺対策に関する市民意識調査2026」によると、認知症になると口座の手続きに影響が出ることを「知っていた」または「聞いたことがある」と答えた人は86.6%にのぼりました。
一方で、実際に何らかの対策を取っている人は限られており、「特に何もしていない」と回答した人は46.7%を占めています。「家族で話し合っている」は30.5%、「資産や口座を整理している」はわずか19.1%にとどまりました。
知識としては広く知られているのに、行動には移せていない――この先送りが、将来大きな落とし穴を招くかもしれません。
親の意思能力が低下すると、高額な介護費用が必要になったとしても、親の預貯金口座がロックされる「口座凍結」のリスクが一気に高まるからです。
今回は「善意の引き出し」が招くトラブルと、親の財産を合法かつ安全に活用するための知識をやさしく解説します。
※本記事は一部「認知症→口座凍結の落とし穴。介護・入居費を親の貯金から出せなくなる日。【生涯介護費用2300万円のデータも】」を引用・参考のもと執筆しています。
1. 「良かれと思って」が引き金に――ある家族が直面した口座凍結
冒頭の調査で「特に何もしていない」と答えた46.7%の家庭にも、いずれこうした場面が訪れるかもしれません。実際に高齢の父親の資産が凍結してしまった、都内在住Aさん(50歳代)の体験を見てみましょう。
都内の会社員・Aさん(50歳代)は、実家で一人暮らしをする父親(80歳代)の認知症の兆候に焦りを感じていました。
物忘れが激しくなり、火の不始末も目立つようになったため、急遽介護付き有料老人ホームへの入居を決定。入居一時金と当面の費用として、まとまったお金が必要になりました。
「父の口座には十分な貯金がある。ただ、父本人が銀行の窓口に行くのはもう難しいかもしれない。しかも父は根っからの窓口派で、キャッシュカードを持っていないはず。これはヤバい…」
そう考えたAさんは、父親の意思能力が完全になくなるギリギリのタイミングを見計らい、自宅に地元の信用金庫の担当者を呼んで、なんとか父親名義のキャッシュカードを作成しました。これが悲劇の始まりでした。
施設の入居費用として急ぎで必要だった金額は100万円。
しかし、ATMの1日の引き出し限度額は防犯上の理由から10万円に設定されていました。「それなら、毎日10万円ずつ10日間に分けて引き出せばいい」。
Aさんは父親から預かったキャッシュカードと暗証番号を使い、連日ATMに通いました。
順調に引き出しを続け、いよいよ目標額に達する5日目。ATMにカードを入れると、無情にも画面に次のようなエラーメッセージが表示されました。
『このカードはお取り扱いできません。恐れ入りますが、窓口にお問い合わせください』
何度やり直しても結果は同じ。焦ったAさんが銀行に事情を説明した結果、父親の口座にはロックがかけられ、すぐにお金を引き出すことは絶望的となってしまいました。
実は現在、多くの金融機関が特殊詐欺対策を大幅に強化しており、高齢者(70歳以上など)の口座に対しては、本人の申請がなくても自動的に1日あたりの引き出し限度額を10万円〜20万円程度に厳しく制限する措置を導入しているのです。
2. なぜ家族の引き出しが「口座凍結」に発展するのか
Aさんのように、「親のお金なのだから問題ない」と考え、家族が本人に代わってキャッシュカードで現金を引き出すケースは少なくありません。しかし、この行為にはいくつかの見落としがちなリスクが潜んでいます。
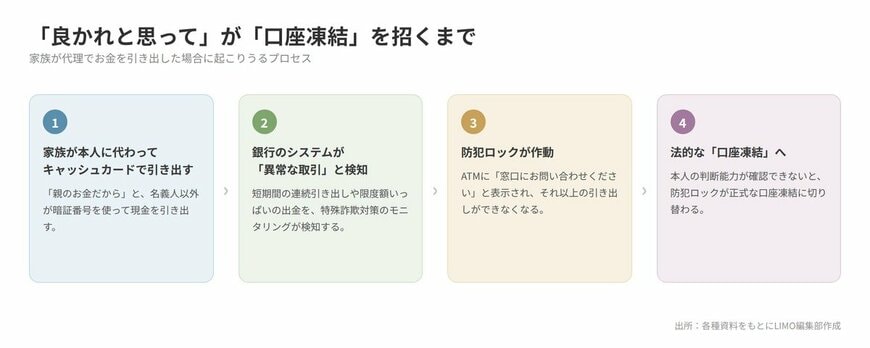
「良かれと思って」が「口座凍結」を招くまで1/3
出所:各種資料をもとにLIMO編集部作成
2.1 銀行のシステムが「異常な取引」と判定する仕組み
短期間に連続して現金を引き出したり、毎回限度額いっぱいまで引き出したりすると、金融機関のシステムは異常な取引として検知する場合があります。
近年は、高齢者を狙った特殊詐欺(オレオレ詐欺など)やマネーロンダリングへの対策が強化されており、多くの金融機関ではAIなどを活用した厳格なモニタリングを行っています。
Aさんの行動は、詐欺グループが被害者の口座から現金を引き出す手口と似ていたため、自動的に防犯ロックが作動したのです。
2.2 防犯ロックが法的な「口座凍結」に切り替わるとき
防犯ロックを解除するには、原則として口座名義人本人が来店し、本人確認と意思確認を受ける必要があります。
しかし、すでに認知症が進行している場合、本人を窓口へ連れて行くこと自体が難しいケースもあります。
さらに、金融機関の担当者が「本人に十分な判断能力がない」と判断した場合、一時的な防犯ロックではなく、本人の財産を守るための法的な「口座凍結」へ移行する可能性があります。
2.3 そもそも家族間でもキャッシュカードの又貸しは規約違反
根本的な問題として、たとえ家族であっても、名義人以外の人がキャッシュカードを使用し、暗証番号を入力して現金を引き出す行為は、金融機関の利用規定に反する契約違反です。
「介護費用に使うだけだから問題ない」と考えるAさんの気持ちは理解できます。
しかし金融機関としては、「本当に本人のために使われるお金なのか」「親族間でトラブルにならないか」「一部の親族による使い込みではないか」などを確認することはできません。
そのため、本人以外による利用を認めない厳格なルールが設けられているのです。
3. 認知症は特別な家庭だけの話でしょうか?――2040年、約6.7人に1人という推計
日本では高齢化が進むのに伴い、認知症の人も増え続けています。この現状を踏まえると、銀行側が慎重な対応を取るのも無理はないでしょう。
厚生労働省の推計では、2025年には65歳以上の高齢者のおよそ5人に1人が認知症になるとされています。
かつて国は「2025年に高齢者の5人に1人(20%)が認知症になる」との推計を示していましたが、2024年5月に厚生労働省が公表した最新の将来推計では、直近の2025年時点の割合は「12.9%(約8人に1人)」と、従来よりも少し緩やかな推移へと見直されました。
しかし、その先を見据えると状況はさらに深刻です。同推計では、2040年には高齢者の約14.9%(約6.7人に1人)が認知症になると予測されています。
平均寿命が伸び続ける現代において、誰もが資産凍結のリスクと隣り合わせの時代を迎えていると言えます。
4. 口座凍結後でも、合法的にお金を動かす方法はある
では、Aさんのように口座が使えなくなってしまった場合や、親の認知症が進行して窓口で手続きできなくなった場合は、どのようにすれば合法的に親のお金を介護費用へ充てられるのでしょうか。
こっそりATMで現金を引き出すようなグレーな方法ではなく、正式な手続きを踏んで対応する方法が2つあります。
1つ目は、全国銀行協会の指針に基づく「特例引き出し」
本人のお金を早急に使う必要がある場合は、まず金融機関の窓口で事情を正直に相談しましょう。
以前は、「本人の意思確認ができない=預金は一切引き出せない」という対応が一般的でした。
しかし、口座凍結が社会問題となったことを受け、2021年に全国銀行協会(全銀協)が新たな指針を公表しています。
この指針では、本人の判断能力が低下していても、医療費や介護施設の入居費など、本人の利益になることが明確であれば、親族からの払戻しに応じることができるとされています。
ただし、口頭で事情を説明するだけでは十分ではありません。
重要になるのが、「本人のための支払い」であることを示すエビデンス(証拠書類)の提出です。
具体的には、次のような書類が求められます。
- 介護施設や病院の請求書・見積書
- 本人の戸籍謄本や住民票など親族関係を証明する書類
- 手続きに来た家族の本人確認書類
金融機関がこれらの書類を確認し、「本人の利益のために必要な支払い」と判断すれば、払戻しに応じたり、金融機関から施設や病院へ直接振り込みを行ったりするケースもあります。
つまり、「ATMでこっそり引き出す」のではなく、「請求書などの証拠を持って窓口で相談する」ことが正しい対応といえるでしょう。
2つ目は、最終手段としての「成年後見制度」

特例引き出しは、緊急時には非常に心強い制度ですが、あくまでも金融機関ごとの判断や例外的な対応に基づく仕組みです。
そのため、毎月の生活費を継続して引き出したり、介護費用を確保するために実家を売却したり、定期預金を解約したりといった、大きな財産管理や処分まで対応できるケースは多くありません。
親の財産を継続的かつ法的に管理・代理するには、家庭裁判所へ申し立てを行い、「法定後見人」を選任してもらう成年後見制度を利用する必要があります。
司法書士や弁護士などの専門家が後見人に選ばれた場合は、毎月数万円程度の報酬が発生するなどの負担もありますが、
本人の財産を適切かつ透明性の高い形で管理し、不当な契約や親族間のトラブルから守るための、最も確実な法的制度といえるでしょう。
5. 筆者からのコメント

「親のお金だから」と家族が代わりに引き出す行為は、多くの方が一度は考える選択肢ではないでしょうか。
しかし今は特殊詐欺対策として金融機関の監視体制が厳しくなっており、善意のつもりでも規定違反や口座凍結につながるケースが増えています。
急いでいるときほど、こっそり対処するのではなく、まず金融機関の窓口に正直に事情を相談することが結果的に近道になります。
特例引き出しや成年後見制度など、正式な手続きにはきちんと道が用意されており、証拠書類さえ揃えれば決して難しい手続きではありません。
焦る気持ちはよく分かりますが、正攻法を知っておくことこそが、いざというときに親を守り、家族自身を守る一番の備えになるはずです。


