2026年6月18日にLIFULL介護が公表した調査結果によると、生涯の介護費用は一人あたり約2300万円(自宅介護1年+老人ホーム5年の場合)に上る試算となりました。

一方で、8割を超える親世代が「自分の介護費用について、子どもからの資金援助は望まない」と回答しています。
「ご自身の介護費用を子から支援して欲しいと思いますか?」という問いに対し、「あまり思わない(38.2%)」と「全く思わない(46.1%)」を合わせて、8割を超える親世代が支援を拒む結果となりました。
「これほど高額な老人ホーム代や介護費用は、親の年金や貯蓄から出す」。
家族としてごく当たり前の考えですが、親が認知症を発症すると、この「当たり前」が突然難しくなる現実をご存知でしょうか。
超高齢化社会を迎えた日本において、高齢者の資産が認知症によって引き出せなくなる「口座凍結」の問題は、どの家庭にも起こり得る身近なリスクです。
「家族なのだから、親のキャッシュカードを使ってATMで引き出せばいい」という世間一般に蔓延しているグレーな常識は、実は重大な規定違反であり、最悪の場合は口座が完全にロックされてしまう危険な行為です。
今回は、最新データが示す介護費用のリアルと、良かれと思って取った行動が裏目に出てしまったご家族の事例から、親の財産を「合法かつ安全に」介護費用に充てるための正しい知識を解説します。
※この記事で紹介しているエピソードは実際の体験談に基づくものですが、ご本人のプライバシーに十分配慮し、個人が特定されないよう一部の事実関係にアレンジを加えてお届けします。
1. 「窓口にお問い合わせください」——ATMの前で頭を抱えた5日目
都内の会社員・Aさん(50歳代)は、実家で一人暮らしをする父親(80歳代)の認知症の兆候に焦りを感じていました。
物忘れが激しくなり、火の不始末も目立つようになったため、急遽介護付き有料老人ホームへの入居を決定。入居一時金と当面の費用として、まとまったお金が必要になりました。
「父の口座には十分な貯金がある。ただ、父本人が銀行の窓口に行くのはもう難しいかもしれない。しかも父は根っからの窓口派で、キャッシュカードを持っていないはず。これはヤバい…」
そう考えたAさんは、父親の意思能力が完全になくなるギリギリのタイミングを見計らい、自宅に地元の信用金庫の担当者を呼んで、なんとか父親名義のキャッシュカードを作成しました。これが悲劇の始まりでした。
施設の入居費用として急ぎで必要だった金額は100万円。
しかし、ATMの1日の引き出し限度額は防犯上の理由から10万円に設定されていました。「それなら、毎日10万円ずつ10日間に分けて引き出せばいい」。
Aさんは父親から預かったキャッシュカードと暗証番号を使い、連日ATMに通いました。
順調に引き出しを続け、いよいよ目標額に達する5日目。ATMにカードを入れると、無情にも画面に次のようなエラーメッセージが表示されました。
『このカードはお取り扱いできません。恐れ入りますが、窓口にお問い合わせください』
何度やり直しても結果は同じ。焦ったAさんが銀行に事情を説明した結果、父親の口座にはロックがかけられ、すぐにお金を引き出すことは絶望的となってしまいました。
2. なぜ「こっそり引き出す」のはNGなのか? 銀行が口座をロックする理由
Aさんのように「親のためのお金だから」と、家族が本人に代わってキャッシュカードで現金を引き出すケースは後を絶ちません。
しかし、この行為には大きなリスクが潜んでいます。なぜ「毎日10万円ずつ下ろす」ような行為はNGなのでしょうか。
2.1 異常な取引として検知されるシステム
短期間での連続した引き出しや、限度額いっぱいの引き出しが続くと、金融機関のシステムはそれを異常な取引として検知します。
近年、高齢者を狙った「特殊詐欺(オレオレ詐欺など)」や「マネーロンダリング」が多発しているため、金融機関はAIなどを活用して厳格なモニタリングを行っています。
Aさんの行動は、まさに詐欺グループが被害者の口座から現金を引き出す手口と酷似していたため、自動的にロックがかけられてしまったのです。
2.2 防犯ロックから法的な「口座凍結」への移行
防犯ロックを解除するには、原則として「名義人本人」の来店と意思確認が必要です。
しかし、すでに認知症が進行している父親を窓口に連れて行くことは難しく、仮に連れて行けたとしても、対応した職員が「ご本人に意思能力(判断能力)がない」と判断すれば、事態はさらに悪化します。
今度は一時的な防犯ロックではなく、本人保護のための法的な「口座凍結」へと移行してしまうからです。
3. そもそも「カードの貸し借り」は規定違反
根本的な問題として、家族であっても名義人以外の人間がキャッシュカードを使い、暗証番号を入力して現金を引き出す行為は、金融機関の利用規定違反(契約違反)にあたります。
「介護費用に使うのだから問題ないだろう」というAさんの主張は心情的には理解できますが、金融機関側には「それが本当に親のために使われるのか(他の親族との間でトラブルにならないか、一部の親族による使い込みではないか)」を確認する術がありません。
だからこそ、本人以外の利用を厳格に弾くルールになっているのです。
3.1 親のお金で介護費用を払う!凍結後の「合法的な」2つの正攻法
では、Aさんのように完全に手詰まりになってしまった場合、あるいは親の認知症が進行して窓口での手続きができなくなった場合、どうすれば「合法に」親のお金を引き出せるのでしょうか。
こっそりATMで下ろすようなグレーな手法ではなく、正面から堂々と対応する手段があります。
【その1】全国銀行協会の指針に基づく「特例引き出し」
どうしても本人の資金がすぐに必要な場合、まずは金融機関の窓口に事情を正直に相談しましょう。
かつては「本人の意思確認ができない=一切引き出し不可」という対応が一般的でしたが、社会問題化する口座凍結問題を受け、2021年に全国銀行協会(全銀協)が新たな指針を示しました。
それは、「本人の認知能力が低下していても、医療費や施設費など本人の利益になる明確な使途があれば、親族からの引き出しに応じる」というものです。
この特例を利用するには、口頭での説明だけでは不十分です。「エビデンス(証拠)」を提示することが極めて重要になります。
具体的には、以下のような書類を窓口に提出します。
- 介護施設や病院からの請求書・見積書
- 本人の戸籍謄本や住民票(親族関係を証明する書類)
- 手続きに来た家族の身分証明書
これらの書類をもとに、金融機関が「間違いなく本人のための支払いである」と確認できれば、引き出しが許可されたり、金融機関から直接施設や病院へ振り込みを行ってくれるケースがあります。
「こっそりATMで下ろす」のではなく、「請求書というエビデンスを持って窓口で相談する」のが正解です。
【その2】最終手段にして最大の法的保護「成年後見制度」
特例引き出しは非常に助かる制度ですが、あくまで「銀行ごとの個別判断」や「緊急時の例外規定」に過ぎません。
継続的な生活費の引き出しや、介護費用を捻出するための実家の売却、定期預金の解約など、大掛かりな財産処分には対応できないことが多いのが実情です。
今後の財産管理を法的に完全な形で代理するには、家庭裁判所に申し立てて「法定後見人」を選任してもらう「成年後見制度」を利用する必要があります。
専門家(司法書士や弁護士など)が後見人に選任された場合は毎月の報酬(数万円程度)が継続的に発生するなどのデメリットもありますが、親の財産を1円単位で透明に管理し、法的に親を不当な契約や親族間のトラブルから守るための、最も確実で強力な制度です。
4. 「ヤバくなってから」では遅い!元気なうちの備えが家族を救う
Aさんの最大の反省点は、「認知症の兆候が出て、ヤバくなってから慌ててカードを作った」という後手後手の対応にありました。
意思能力がはっきり失われてからでは、前述のような手間もコストもかかる対応(特例引き出しの交渉や、成年後見制度の申し立て)しか選択肢が残りません。
しかし、親の意思能力がまだはっきりしているうち(元気なうち)であれば、以下のように、より柔軟で家族の負担が少ない制度を利用しておくことができます。
4.1 家族信託(民事信託)
親が元気なうちに、財産の管理・処分権限を信頼できる家族(子など)に託す契約を結んでおく方法です。
認知症発症後も、あらかじめ定めた目的に従って、家族の権限でスムーズに預金の引き出しや不動産の売却を行うことができます。
4.2 任意後見制度
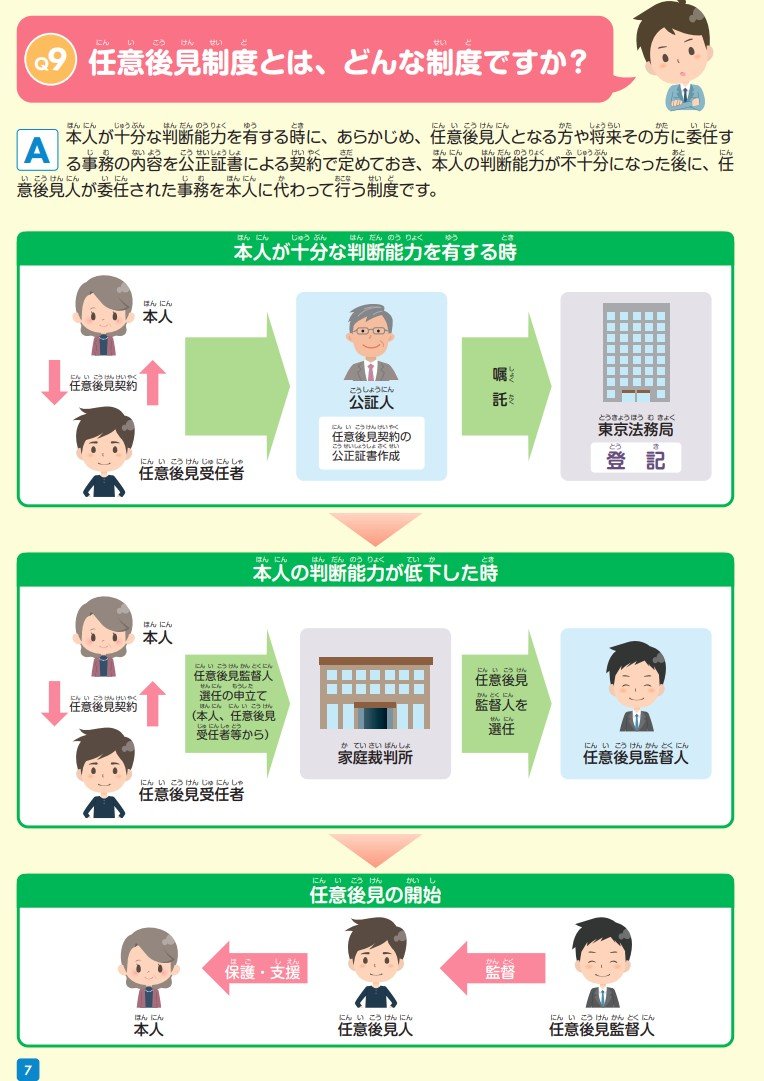
将来、自分が認知症などで判断能力が低下した時に備え、あらかじめ自分自身の意志で「誰に」「どのような手続きを」任せるかを公正証書で決めておく制度です。
法定後見制度とは異なり、信頼できる家族を後見人に指定しやすくなります。
4.3 金融機関の代理人指名(予約型代理人など)
近年、多くの金融機関が導入しているサービスです。
事前に窓口で家族を「代理人」として登録しておくことで、本人が認知症になった後でも、登録された家族が堂々と窓口で預金の引き出しや手続きを行えるようになります。
5. まとめ:グレーな常識を捨て、正しい知識で親の財産を守る
「おまえたちの世話になんてなるつもりはないからね」。 多くの親が、我が子に対して一度は口にするセリフかもしれません。
実際に内閣府の「令和4年 高齢者の健康に関する調査結果」によると、65歳以上の男女の85.2%が、将来トイレなどの介護が必要となったとき、介護費用を「自分の資産からまかなうつもりだ」と回答しています。
筆者自身は認知症介護の経験を通じてさまざまなことを学びました。親の老後資金となると、どうしても「年金はいくらもらえるか?」「貯蓄はいくらあるか?」といった“金額”ばかりに目が行きがちです。
しかし、それ以上に重要なのは、いざという時に親が「自分のお金を自分のために使ってもらう」ための仕組みづくりをしておくことだと痛感しました。
「親のカードを預かってATMで下ろす」という行為は、一昔前までは黙認されがちな家族の知恵だったかもしれません。
しかし、コンプライアンスが厳格化された現代においては、「最悪の場合、親の生活資金を完全に断たれてしまう危険な行為」へと変わりました。いくら十分な貯蓄があっても、引き出せなければ意味がないのです。
介護のスタートラインで資金繰りに窮し、家族が共倒れになってしまう悲劇を防ぐためには、親が元気なうちから財産管理について話し合うことが不可欠です。
万が一認知症が進行してしまった後でも、決して焦って不正な引き出しを試みるのではなく、エビデンスを揃えて金融機関に相談するか、適切な法的制度を活用して「正攻法」で乗り切るようにしてください。