

株式会社トレジャープロモートが2026年8月に実施した調査によると、60歳代・70歳代の3人に1人(32.9%)がすでに株式投資を行っており、投資をしている人の金融資産(中央値)は1000万円と、投資をしていない人(150万円)の6.7倍に上ることが分かりました。
投資家の6割超は「まだ学びたい」と回答しており、資産の知識や規模には世帯ごとに大きな差があるようです。
多くの70歳代にとっては、投資で増やす以前に、年金と貯蓄だけで家計をどう守るかが切実な課題です。物価高や社会保険料の負担増が続く2026年、この記事では70歳代の貯蓄や年金、家計収支の実際のデータをもとに、生活を守るために知っておきたいポイントを解説します。
あわせて押さえておきたいのが、平均寿命と健康寿命の差です。医療や介護を必要とする可能性が高まるこの期間は男性で約8年、女性で約12年(厚生労働省調べ)あり、老後の資金計画にはこの期間の支出も織り込んでおく必要があります。
1. 【年金生活】いまどき65歳以上シニアは年金だけで暮らせる?公的年金が家計収入の100%という世帯は41.3%

厚生労働省「2025(令和7)年 国民生活基礎調査」によると、公的年金・恩給を受給している高齢者世帯のうち、公的年金・恩給だけで家計収入の100%を賄っている世帯は41.3%でした。
残りのおよそ6割は、就労収入や事業収入、資産収入、貯蓄の取り崩しなどを組み合わせて暮らしています。公的年金は老後の生活を支える大切な収入源である一方、年金だけで十分な暮らしができるかどうかは世帯ごとの状況によって大きく異なります。
2. 【70歳代・二人以上世帯】老後資金はいくら保有している?平均2416万円・中央値1178万円の実態
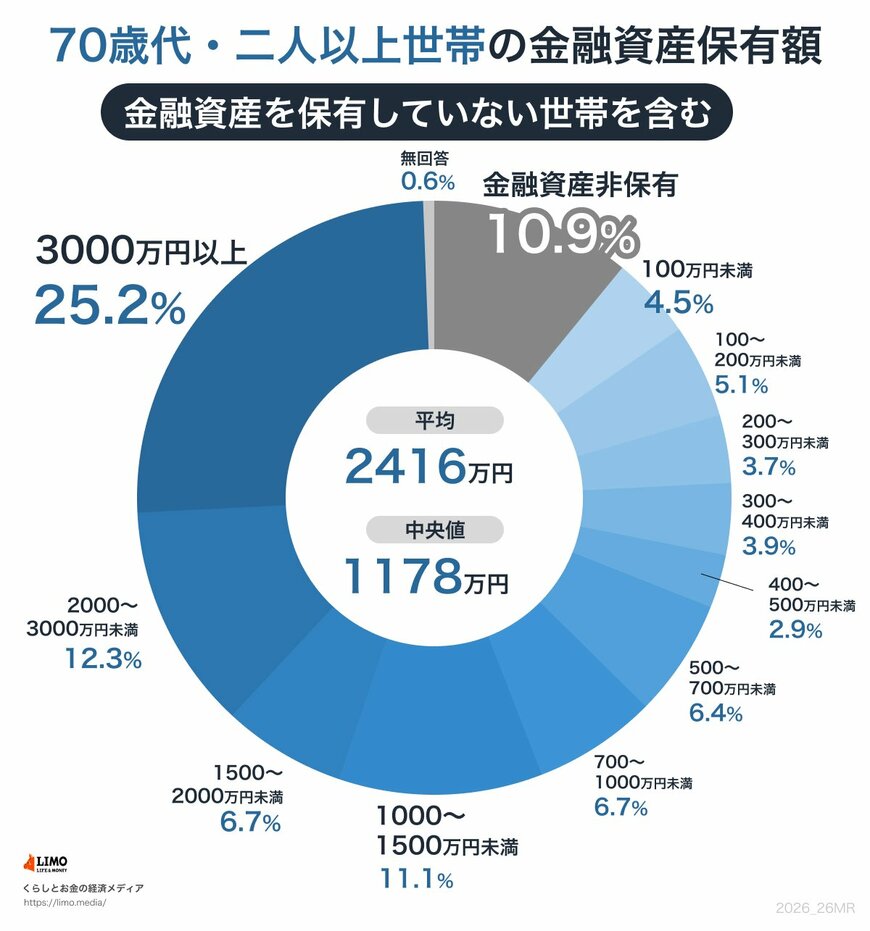
J-FLEC(金融経済教育推進機構)「家計の金融行動に関する世論調査(2025年)」によると、70歳代・二人以上世帯の金融資産保有額(普通預金は含まない)は平均2416万円、中央値1178万円です。平均が中央値を大きく上回っているのは、一部の世帯が資産を多く抱えているためです。
分布を見ると、3000万円以上を保有する世帯が25.2%と最も多い一方、金融資産をまったく保有していない世帯も10.9%に上ります。70歳代といっても資産状況にはかなり大きな開きがあるのが実情です。
貯蓄額は退職金の有無や現役時代の収入、相続の有無、健康状態などによって変わるため、平均額だけを目安にせず、自分の世帯の収入・資産・支出に合わせて生活設計を考えることが大切です。
3. 厚生年金・国民年金はいくら受け取っている?平均月額と夫婦世帯の目安
厚生労働省年金局「令和6年度 厚生年金保険・国民年金事業の概況」によると、厚生年金保険(第1号)の平均年金月額は全体で15万289円(男性16万9967円、女性11万1413円)、国民年金のみの平均年金月額は全体で5万9310円(男性6万1595円、女性5万7582円)です。
「厚生年金の男性平均月額を受給する夫」と「国民年金の女性平均月額を受給する妻」の夫婦なら、合わせて月額22万7549円になる計算です。
3.1 配偶者の年金は自動的に引き継がれる?「おひとりさま」転落リスク
見落としやすいのが、夫婦で月23万円程度の年金を受け取っている世帯でも、どちらかが亡くなった場合はそのまま年金が引き継がれるわけではない点です。
残された配偶者は自身の老齢年金に遺族厚生年金を組み合わせる形で受給額が改めて決まるため、世帯収入が大きく減少することがあります。
遺族年金は男女差の解消などを踏まえた見直しが国で進められており、「配偶者の年金があるから大丈夫」と考えている世帯ほど、死別して一人暮らしになった場合の家計まであらかじめ確認しておくことが重要です。
4. 65歳以上夫婦世帯の家計収支はどうなっている?75歳からの医療費はいくらに変わる?

出所:総務省統計局「家計調査報告〔家計収支編〕2025年(令和7年)平均結果の概要」をもとにLIMO編集部作成
総務省統計局の同調査によると、65歳以上の夫婦のみ無職世帯の実収入は月25万4395円、支出合計は月29万6829円で、毎月約4万2000円が不足する計算です。
この赤字幅だけを見て安心するのは禁物で、住宅修繕や医療・介護の費用など統計に表れにくい大型支出が70歳代以降はまとまって発生しやすくなります。
4.1 後期高齢者医療制度で窓口負担が2割・3割になるボーダーラインはどこ?
75歳になると原則すべての人が「後期高齢者医療制度」へ移行します。
窓口負担は、住民税の課税所得が145万円以上(単身で年金収入のみなら約383万円以上)で3割、28万円以上145万円未満かつ「年金収入+その他の合計所得」が単身200万円以上(複数世帯320万円以上)で2割、それ以外は1割です。
あわせて意識したいのが住民税非課税世帯かどうかです。
65歳以上の単身者なら「年金収入のみで年間約155万~165万円以下」が目安で、これを外れると高額療養費の負担上限額や介護保険料の軽減が段階的になくなります。「少し働いて収入を増やそう」として超えると、かえって手取りが減ることもあり注意が必要です。

「70歳代の貯蓄は平均2000万円以上」「年金だけでも何とかなる」といった数字は、あくまで全体の平均像にすぎません。
今回確認したように、貯蓄額の中央値は平均の半分程度にとどまり、金融資産をまったく持たない世帯も1割ほど存在します。
年金の受給額にも、現役時代の働き方や加入期間によって大きな差があります。
平均という一つの数字だけを見て「うちも同じくらいだろう」と当てはめてしまうと、実際の家計とのズレに気づくのが遅れかねません。
特に、夫婦のどちらかが先に亡くなった後の年金額や、住民税非課税世帯からわずかに外れてしまうケースなど、「平均」からは見えにくい落とし穴ほど、あとから家計を圧迫しがちです。
まずは自分たちの通帳や年金振込通知書、直近の住民税決定通知書を確認し、平均ではなく「自分の世帯の実額」を出発点にすることが、老後の家計を守る第一歩になります。


