新NISA成長投資枠、売っても非課税枠はすぐ復活しない。「12月に売れば数日、1月に売れば1年待ち」年末年始の売却タイミングで差がつく枠復活ルールの盲点
復活は売却額でなく取得価額が基準、しかも翌年からです。含み益・含み損で戻る枠の大きさが逆転する仕組みを解説します
Shironagasukujira/shutterstock.com


目次[開く][閉じる]
- 1. そもそも「非課税枠が復活する」とはどういう意味か
- 1.1 売却すると枠の一部が「空く」仕組み
- 2. 「翌年から復活」でも、受渡日を読み違えると復活が1年遅れる
- 2.1 「売却した年」を決めるのは注文日ではなく受渡日
- 2.2 年末の売却は「12月31日」では間に合わない
- 2.3 【売却タイミングと待機日数】
- 3. 【編集者の視点】
- 4. 復活する枠は「手取り額」ではなく「取得価額」で一律に決まる
- 4.1 非課税保有限度額そのものが増減するわけではない
- 4.2 【値上がり・値下がりと再投資に必要な資金の比較】
- 5. 【編集者の視点】
- 6. 年内に残り枠を使い切りたいなら、買付も受渡日で判断する
- 6.1 受渡日が12月31日以前であることが必要
- 7. 2026年から始まる非課税保有額の税務署通知
- 7.1 複数の金融機関の枠が名寄せされる仕組み
- 8. まとめ
- 9. よくある質問
- 9.1 Q. 新NISAの成長投資枠を売却したら、非課税枠はいつ復活しますか?
- 9.2 Q. 新NISAの非課税枠が「復活しない」と言われるのは、どんなケースですか?
- 9.3 Q. 12月に売却すれば、その年のうちに枠は復活しますか?
- 9.4 Q. 1月に売った場合と12月に売った場合で、復活タイミングに違いはありますか?
- 参考資料
「成長投資枠の商品を売って非課税枠を空け、別の銘柄に買い直したい」。年末が近づくと、そんな売却タイミングを考え始める方も出てきます。
ただし新NISAの非課税枠は、売った瞬間に空くわけではありません。しかも「いつ売ったか」によって、実際に枠を使えるようになるまでの待ち時間は大きく変わります。
この記事では、非課税枠が復活する具体的な条件と、年末に売却する際の注意点を、編集部の試算を交えて整理します。
なお、新NISA制度の基本的な仕組みについては、下記の記事より一部を引用・参照しています。
1. そもそも「非課税枠が復活する」とはどういう意味か
新NISAには、一生涯で投資できる上限額として「非課税保有限度額」1800万円(うち成長投資枠は内数で1200万円)が設定されています。
1.1 売却すると枠の一部が「空く」仕組み
この1800万円の枠は、保有商品を売却するとその分だけ空きができます。これが「非課税枠の復活」と呼ばれる仕組みです。
日本証券業協会「2024年以降のNISAに関するQ&A」(2025年9月)には、次のように説明されています。
非課税保有額は、NISA口座で保有する商品を売却することで減少します。減少した分は、翌年以降、年間投資枠の範囲内で新たな投資に利用することが可能です。
出典:日本証券業協会「2024年以降のNISAに関するQ&A」(2025年9月)
私自身も新NISAで投資信託の積立を続けていますが、「売れば枠が戻る」という言葉だけを見ると、すぐに使い回せるような印象を持ってしまいます。実際は条件が思っていたより細かく、年をまたぐタイミングの話がついて回ることに気づかされました。
ここで押さえておきたいのは、「年間投資枠」と「非課税保有限度額」は別物だという点です。年間投資枠(つみたて投資枠120万円+成長投資枠240万円)は同じ年のうちに売却しても復活しません。復活するのはあくまで非課税保有限度額のほうで、反映は翌年からです。
この「年間」と「生涯」の枠を混同すると、年内に思っていたほど再投資できず戸惑うことになります。新NISA全体の枠の考え方は、新NISAの上限額と非課税期間まとめ|生涯非課税限度額(1800万円)の枠を使い切った後はどうなる?でも詳しく解説しています。
2. 「翌年から復活」でも、受渡日を読み違えると復活が1年遅れる
ここからが上位記事があまり踏み込んでいない部分です。「翌年から復活する」というルール自体は同じですが、「あと何日待てば使えるか」は売却タイミング次第で異なり、年末の売り方を間違えると想定より1年遅れて復活することもあります。
2.1 「売却した年」を決めるのは注文日ではなく受渡日
日本証券業協会のQ&Aには、非課税保有額1800万円(うち成長投資枠1200万円)の口座でつみたて投資枠の商品600万円分を全て売却した設例が示されています。
その年中、NISA口座で新たな投資はできない。売却によって、翌年の非課税保有額が1200万円(うち成長投資枠が1200万円)となり、つみたて投資枠に600万円分の空きができる。
出典:日本証券業協会「2024年以降のNISAに関するQ&A」(2025年9月)Q8
この設例の通り、売却した年のうちは全額を手放しても新たな投資はできません。空きができるのは「翌年」です。
ここで見落としやすいのが「その年に売却した」と扱われる基準です。同じQ&Aには、購入の期限について次の明記があります。
今年分の年間投資枠を利用して上場株式等を受け入れるためには、今年のうちにその上場株式等を購入する必要があります。具体的には、購入した上場株式等の「受渡日」が今年の12月31日以前であることが必要です。金融商品によって約定日と受渡日の間隔が異なりますので、ご注意ください。
出典:日本証券業協会「2024年以降のNISAに関するQ&A」(2025年9月)Q32
これは買付側の期限ですが、非課税保有額が「年末時点の保有」を基準に算定される(Q8)以上、売却で保有が減る側も受渡日を基準に年が判定されると考えるのが自然です。この整理はQ&Aに売却側として明記された条文はなく、買付側の規定からの編集部の類推である点を付け加えておきます。
2.2 年末の売却は「12月31日」では間に合わない
ここで注意したいのが、日本取引所グループ(JPX)の営業日カレンダーによれば、証券取引所は例年12月31日ごろから1月3日ごろまで休業しており、12月31日には売買が成立しないという点です。年末の最終取引日(大納会)は例年12月30日ごろで、そこから受渡日は数営業日後にずれ込みます。
JPXによれば株式や上場ETFの受渡日は約定日から2営業日後(T+2)が原則ですが、年末年始の休業を挟むと大納会ぎりぎりの売却では受渡日が年明けにずれ込みかねません。投資信託はさらに受渡日数が長い銘柄もあり、株式より早めの売却が必要です。
ここで編集部が試算したのが、同じ「翌年から」というルールでも、受渡日が年内に収まるタイミングで売るか、年が明けてから売るかで、実質的な待機日数がどれだけ変わるかという点です。
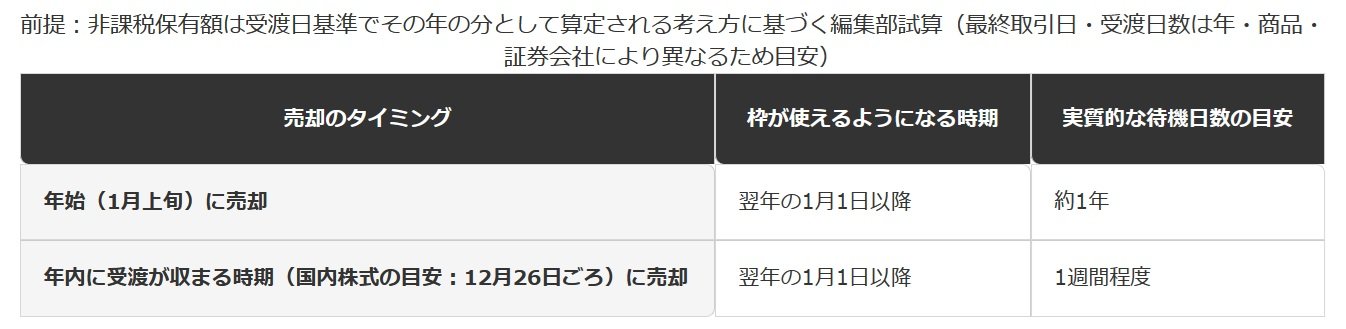
2.3 【売却タイミングと待機日数】
年始に売った場合
- 売却時期:1月上旬ごろ
- 使えるようになる時期:翌年1月1日以降
- 待機日数の目安:約1年
年内に受渡が収まる時期に売った場合
- 売却時期:国内株式の目安で12月26日ごろ
- 使えるようになる時期:翌年1月1日以降
- 待機日数の目安:1週間程度
同じ「翌年から」というルールなのに、受渡日が年内に収まるかどうかで、実質的な待機日数には大きな差が生まれる計算になります。
「翌年から」という一言だけを見ると、みんな同じ条件のように感じます。ですが受渡日まで数えてみると、年末ぎりぎりに売った人ほど損をしているかもしれない。制度の言葉を額面通りに受け取らず、自分の売却時期に当てはめて数えてみる大切さを感じます。
3. 【編集者の視点】
実務の現場では、「年内に売って、年内に枠を作って、年内に買い直す」という一連の動きを想定している方に時々出会います。しかし非課税保有限度額の復活は年をまたぐ設計のため、この動きは成立しません。
特に注意したいのは、「年末に売れば間に合う」と思い込み、大納会近くに注文を出してしまうケースです。受渡日が翌年にずれ込むと、枠が使えるようになるのは想定よりさらに1年先になりかねません。
年内の売却を検討する際は、非課税保有限度額の復活と、年間投資枠の残りを分けて考えることに加え、正確な最終取引日・受渡日数を証券会社・銀行に必ず確認してください。
4. 復活する枠は「手取り額」ではなく「取得価額」で一律に決まる
もう一つ見落としやすいのが、復活する非課税枠の金額の決まり方です。
4.1 非課税保有限度額そのものが増減するわけではない
日本証券業協会のQ&Aでは、非課税保有額の計算方法について次のように説明されています。
NISA口座で保有する商品を売却した場合に減少する非課税保有額は、売却時の時価ではなく簿価(取得価額)ベースで計算します。
出典:日本証券業協会「2024年以降のNISAに関するQ&A」(2025年9月)Q11
ここで注意したいのは、非課税保有限度額そのものは生涯1800万円で固定されており、この上限が増減するわけではない点です。もともと使っていた分の枠が、簿価どおりに空くだけです。
一方、手元に入る現金(売却額)は時価で決まるため、「戻ってくる非課税枠」と「手元の現金」は別の金額になります。含み益・含み損によって、両者の大小関係が入れ替わることを編集部で試算しました。
含み益・含み損で変わる「手取り額」と「戻る非課税枠」の関係2/2
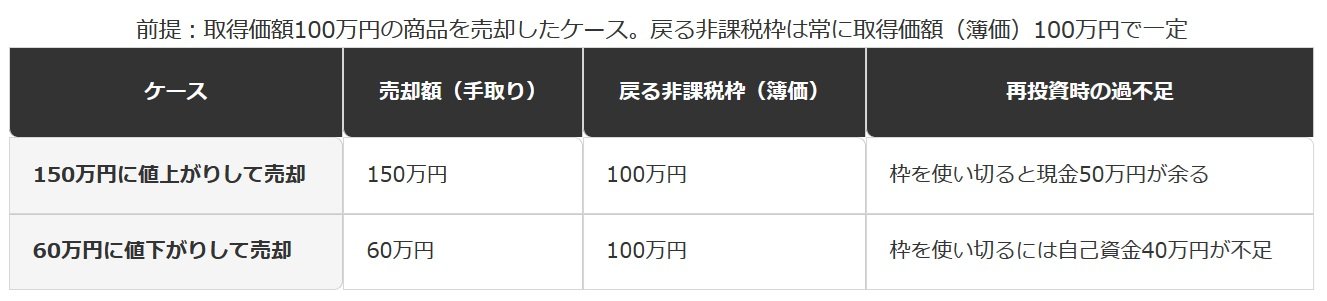
出所:日本証券業協会「2024年以降のNISAに関するQ&A」(2025年9月)の非課税保有額の計算方法を基にLIMO編集部が試算・作成
4.2 【値上がり・値下がりと再投資に必要な資金の比較】
値上がりして売った場合
- 売却額(手取り):150万円
- 戻る非課税枠(簿価):100万円
- 再投資時の過不足:枠を使い切ると現金50万円が余る
値下がりして売った場合
- 売却額(手取り):60万円
- 戻る非課税枠(簿価):100万円
- 再投資時の過不足:枠を使い切るには自己資金40万円が不足
値上がりした商品を利益確定のために売る場合、手にした現金の全額を非課税枠として使い回せるわけではありません。値下がりして売った場合は逆に、枠をフルに使い切るには手元の現金だけでは足りず、別の資金を充てる必要があります。
利益が出て嬉しい場面ほど、非課税枠だけを見ると物足りなく感じる。この仕組みには、私も最初に知ったとき少し戸惑いました。手元の現金と、制度上戻ってくる枠は別々に動くものだと割り切って、数字の出どころを確認する癖をつけておくと安心です。
5. 【編集者の視点】
この「簿価ベース」の仕組みは、売買を繰り返すスタイルの方ほど意識する場面が増えます。値上がり益を狙って売却と再投資を繰り返すほど、簿価ベースの枠管理を意識する必要が出てくるためです。
長期保有前提でコツコツ積み立てている方は、この点を気にする場面はそれほど多くありません。売却を急ぐ理由がないなら、非課税保有期間が無期限であることを踏まえ、保有を続ける選択肢も十分あります。
売却時は、いくらで売れるかだけでなく「非課税枠がいくら戻り、再投資にいくら過不足が出るか」も合わせて確認すると、計画が立てやすくなります。
6. 年内に残り枠を使い切りたいなら、買付も受渡日で判断する
ここまでは売却による枠の復活について見てきましたが、年末は「今年の残り枠」を使い切りたいという買付側の相談も増える時期です。考え方は売却側と同じで、基準になるのは注文日ではなく受渡日です。
6.1 受渡日が12月31日以前であることが必要
先ほどのQ32の通り、今年分の年間投資枠を使うには、購入した上場株式等の受渡日が今年の12月31日以前である必要があります。株式・投資信託とも受渡に数営業日かかるため、年末ぎりぎりの注文では間に合いません。
年末に「今年の枠」を使い切りたい場合は、余裕を持って注文し、受渡日が12月31日までに収まるかどうかを、口座を開設している証券会社に確認しておくことが防衛策になります。
1800万円の非課税保有限度額をどう埋めていくかという長期的な計画については、新NISAで1800万円を最速5年で埋めて『ほったらかし』にしたら10年後はいくら?50代・60代の運用シミュレーションと賢い出口戦略もあわせてご覧ください。
7. 2026年から始まる非課税保有額の税務署通知
最後に、非課税枠の管理をめぐる制度側の新しい動きにも触れておきます。
7.1 複数の金融機関の枠が名寄せされる仕組み
非課税保有限度額は1人につき1800万円という上限で管理されますが、複数の証券会社・銀行でNISA口座を持っている場合、その把握はどう行われるのでしょうか。
日本証券業協会のQ&Aには、次のような注記があります。
非課税保有限度額は、複数金融機関でNISA口座を開設している場合でも、各金融機関のNISA口座で保有する商品の金額を国税庁において名寄せして算出します。算出された非課税保有額は、その年に買付可能なNISA口座が設けられている金融機関に対して所轄税務署より通知されます。この通知については、2026年から行われる予定です。
出典:日本証券業協会「2024年以降のNISAに関するQ&A」(2025年9月)Q8注
つまり、複数の金融機関にまたがる非課税保有額が国税庁を通じて一本化して把握され、所轄税務署から金融機関側に通知される仕組みが2026年から動き始めます。この通知は税務署から金融機関に対して行われるもので、証券会社の取引画面が自動的に他社分まで合算表示してくれるとは限りません。
複数の証券会社にNISA口座を持ったことがある方で総額に不安がある場合は、証券会社・銀行の窓口に問い合わせるか、税務署に相談するのが確実です。
私も引っ越しで証券口座を見直したことがあるので、こうした仕組みが動き始めていると聞くと、自分の記録も確かめておこうと思わされます。複数の金融機関を渡り歩いてきた方ほど、窓口に直接聞いてみる方が早いはずです。
※本記事は、編集部が日本証券業協会が公表する公式の最新一次資料を直接確認の上、執筆・検証しています。
8. まとめ
- 非課税枠が復活するのは売却した年ではなく翌年からで、年間投資枠は同一年内に売却しても復活しません。
- 「その年に売却した」と扱われるかどうかは受渡日が基準になると考えられ、年末ぎりぎりの売却は受渡日が翌年にずれ込み、復活がさらに1年遅れることがあります。
- 戻る非課税枠は売却額ではなく取得価額(簿価)ベースで一律に決まるため、含み益で売ると手取りより枠が少なく、含み損で売ると手取りより枠が多くなり、再投資に必要な自己資金の過不足が生まれます。
- 年内に残った年間投資枠を使い切りたい場合は、注文日ではなく受渡日が12月31日までに間に合うかを確認する必要があります。
非課税枠の復活は「売れば空く」の一言では語りきれない、条件が重なった仕組みです。年内の売却・買付では、受渡日という時期の問題と、簿価ベースという金額の問題を分けて確認しましょう。
迷ったときは自己判断で進めず、口座を開設している証券会社・銀行の窓口で、非課税保有額の現状と翌年の見込みを確認してみてください。
9. よくある質問
9.1 Q. 新NISAの成長投資枠を売却したら、非課税枠はいつ復活しますか?
A. 売却した年ではなく、翌年から非課税保有限度額の一部として復活します。売却した年のうちは、その分の枠を新たな投資に使えません。
9.2 Q. 新NISAの非課税枠が「復活しない」と言われるのは、どんなケースですか?
A. 売却した年のうちに枠を再利用しようとするケースです。年間投資枠は同一年内に売却しても復活しないため、「売ったのに枠が増えない」と感じる原因になります。翌年になれば再投資が可能になります。
9.3 Q. 12月に売却すれば、その年のうちに枠は復活しますか?
A. いいえ、復活するのは翌年からです。しかも証券取引所は12月31日ごろから休業に入るため、年末ぎりぎりの注文は受渡日が年明けにずれ込み、復活がさらに1年遅れることがあります。余裕を持った時期に売却し、最終取引日を証券会社に確認してください。
9.4 Q. 1月に売った場合と12月に売った場合で、復活タイミングに違いはありますか?
A. 「翌年から復活する」というルール自体は同じですが、受渡日が年内に収まるかで待機日数は大きく変わります。編集部試算では、年始売却は翌年の枠が使えるまで約1年、受渡が年内に収まる時期(国内株式の目安で12月26日ごろ)の売却なら1週間程度です。
関連記事
新NISAの上限額はいくら?年360万円・生涯1800万円、非課税期間は無期限|使い切った後のルールも
新NISAの上限額(年間360万円・生涯1800万円)と、無期限化された非課税期間のルールをわかりやすく解説。月いくらまで投資できるのかという基本から、「枠を使い切ったらどうなる?」いった疑問まで網羅しました。
NISAの成長投資枠で「1株から」株式投資を始めたい!単元未満株でも配当金は受け取れる?株主優待は?
単元未満株を使えば、100株単位の株を1株から買え、NISAの成長投資枠でも投資できます。SBI証券・楽天証券・マネックス証券・三菱UFJ eスマート証券の手数料や約定のタイミングを比べ、配当金の非課税の受け取り方と株主優待の扱いを確認します。
新NISAとは?年360万円・生涯1800万円まで運用益が非課税|仕組み・始め方・注意点を一覧で
新NISAとは、投資の利益が非課税になる国の制度です。つみたて投資枠と成長投資枠の違い、年360万円・生涯1800万円の上限、口座の選び方、積立の目安、売却や税金・相続の注意点まで、元機関投資家の監修で全体像を整理します。
参考資料
LIMO編集部NISA解説班