新NISAの上限額はいくら?年360万円・生涯1800万円、非課税期間は無期限|使い切った後のルールも
つみたて投資枠120万円・成長投資枠240万円の内訳、余った枠の繰り越し、売却後の枠の復活、上限を超えた場合の扱いまで
beauty-box/shutterstock.com


目次[開く][閉じる]
- 1. この記事の3つのポイント
- 2. 新NISAの上限額はいくら?年間と生涯の限度額ルール
- 2.1 生涯非課税限度額(総枠)
- 3. 非課税期間はいつまで?期間と期限に関する仕組み
- 3.1 非課税期間は「無期限」
- 3.2 制度の期限(いつからいつまで?)
- 4. 「枠を使い切ったら」「上限を超えたら」どうなる?満額後のルール
- 4.1 枠を使い切った後の運用はどうなる?
- 4.2 年間上限・生涯上限を超えて投資したい場合
- 5. 余った枠は翌年に持ち越せる?枠の「再利用」に関する注意点
- 5.1 未使用枠の翌年繰越は不可
- 5.2 売却すれば枠の「再利用」が可能
- 6. 枠を使い切るべきか?「満額」への正しい向き合い方
- 6.1 現金比率の低下によるリスク許容度の崩壊
- 6.2 年間上限は「目標」ではなく「単なる器の大きさ」
- 7. まとめ
- 8. 執筆者コメント:上限額は「ノルマ」ではない。自分の人生のペースに合わせた活用を
- 参考資料
「新NISAの年間上限はいくらまで?」「生涯で投資できる枠を使い切ったらどうすればいい?」など、非課税枠のルールについて疑問を抱えていませんか。
2026年7月21日に閣議決定された「骨太方針2026」においても、「家計の安定的な資産形成促進」が改めて重点施策として掲げられるなど、国を挙げたNISA活用への後押しはさらに強まっています。
旧NISAから大きく進化した新NISAでは、非課税期間が無期限となり、投資できる上限額も大幅に引き上げられました。しかし、制度の枠組みが大きく拡大したからこそ、「毎月いくら積み立てるべきか」「余った枠はどうなるのか」と悩む方も増えています。
本記事では、新NISAの「上限額(年間・生涯)」と「期間」に関する基本ルールを整理し、枠を使い切った後の対応や、あなたの家計を守りながら賢く限度額を活用するための実践的な戦略を解説します。
新NISAの仕組みの全体像は「新NISAとは?年360万円・生涯1800万円まで運用益が非課税|仕組み・始め方・注意点を一覧で」(https://limo.media/articles/-/146903)、何歳から利用できるかは「新NISAは何歳から何歳まで?1月1日時点で18歳以上なら利用可能、年齢の上限はなし」(https://limo.media/articles/-/133089)で解説しています。
1. この記事の3つのポイント
 年間上限は360万円(つみたて投資枠120万・成長投資枠240万)、生涯投資枠は1800万円。
- いつ始めても非課税期間は「無期限」。制度自体の終了期限もありません。
- 使いきれずに余った年間枠の翌年への繰り越しは不可。枠を超えた分は自動的に課税口座での運用に。

新NISAでは「年間上限の360万円を最速で使い切らないと損をするのではないか」と焦る人もいるでしょう。
確かに、計算上は早く投資資金を市場に置いた方が複利効果を得やすいのは事実です。しかし、無理に枠を埋めるために生活防衛資金まで投入したり、相場の暴落に耐えられず手放してしまっては元も子もありません。
新NISAは非課税期間が「無期限」です。枠を「いつまでに使い切らなければならない」という期限はありませんので、ご自身の収入とキャッシュフローに合わせたペースで、ゆっくり生涯枠1800万円に向かっていくのが安全です。
※本記事は、編集部が金融庁等の関係機関が公表する公式の最新一次資料を直接確認の上、執筆・検証しています。
2. 新NISAの上限額はいくら?年間と生涯の限度額ルール
新NISAについて
1/1
出所:金融庁「NISAを知る」
新NISAを利用する上で、まず押さえておきたいのが「いくらまで非課税で投資できるのか」という上限(限度額)のルールです。
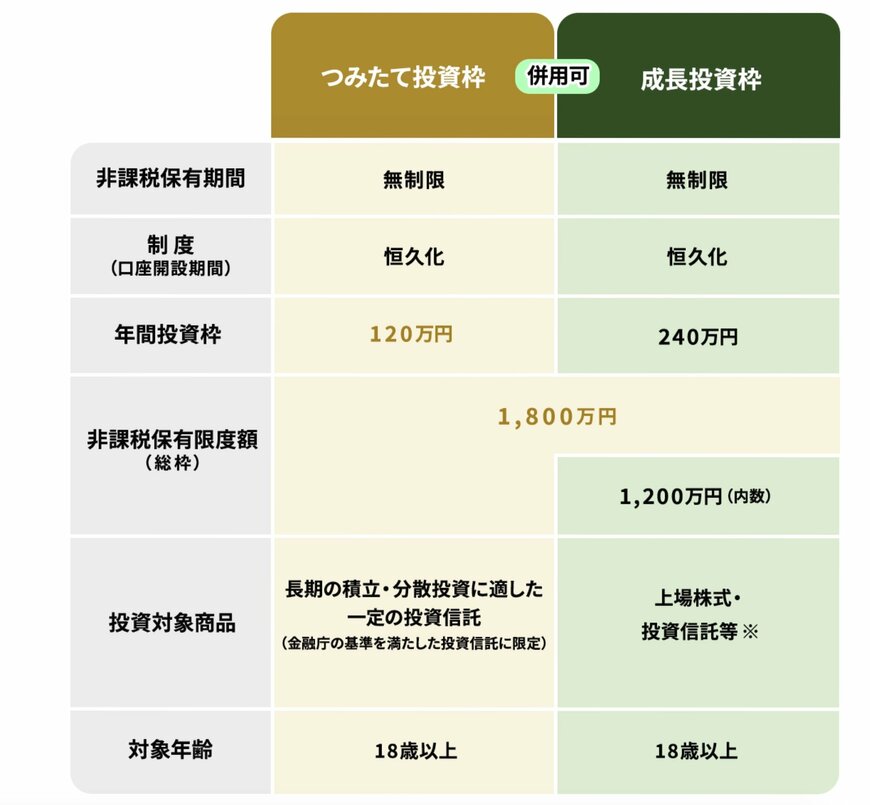
新NISAには、1年間に投資できる「年間投資枠」と、一生涯で投資できる「生涯非課税限度額」の2つが設定されています。
年間投資枠の限度額 1年間(1月1日〜12月31日)に投資できる上限額は、合計360万円です。
- つみたて投資枠:年間120万円(月額換算で最大10万円)
- 成長投資枠:年間240万円(月額換算で最大20万円、または一括投資も可)
2.1 生涯非課税限度額(総枠)
一生涯で新NISA口座に投資できる元本の上限は、1800万円です。この1800万円のうち、株式などに投資できる「成長投資枠」として使えるのは1200万円までと決められています(つみたて投資枠だけで1800万円を使い切ることは可能です)。
つみたて投資枠と成長投資枠の使い分けは、「新NISAの成長投資枠はどう使う?つみたて投資枠との併用ルールと使い分け方も徹底解説」(https://limo.media/articles/-/133184)で解説しています。
3. 非課税期間はいつまで?期間と期限に関する仕組み
旧NISA(一般NISA・つみたてNISA)から最も大きく改善されたのが、非課税期間の撤廃です。
3.1 非課税期間は「無期限」
新NISAでは、購入した金融商品をどれだけ長く保有して利益が出ても、非課税期間は無期限です。旧NISAのように「5年後、または20年後にロールオーバー(持ち越し)の手続きをするか、課税口座に移すか」といった複雑な管理に悩まされることはなくなりました。
旧NISAで買った商品の非課税期間がいつ終わるかは、「新NISAと旧NISAの違いは?一般NISAを2022年に使った人は要注意!ロールオーバーができない本当の意味と見落としがちな『非課税期間』の期限」(https://limo.media/articles/-/138185)で解説しています。
3.2 制度の期限(いつからいつまで?)
新NISAという制度そのものにも終了期限は設けられておらず、恒久的な制度として運用されています。「いつまでに始めなければならない」という焦りも不要で、数年後に制度が終了して枠が使えなくなる心配もありません。
4. 「枠を使い切ったら」「上限を超えたら」どうなる?満額後のルール
資金に余裕がある方や、長年コツコツと積み立てを継続していると、いずれ「生涯非課税限度額の1800万円」を使い切る(満額に達する)タイミングが訪れます。
4.1 枠を使い切った後の運用はどうなる?
1800万円の枠を使い切ったからといって、運用がストップするわけではありません。
すでに新NISA口座内にある資産は、そのまま無期限で非課税運用を継続できます。運用益が出て口座内の評価額が2000万円や3000万円に増えたとしても、非課税の対象となるのはあくまで「投資した元本が1800万円まで」という意味なので、増えた利益に対して税金がかかることはありません。
4.2 年間上限・生涯上限を超えて投資したい場合
年間360万円、または生涯1800万円の上限を超えてさらに投資を行いたい場合は、超過分は「特定口座(課税口座)」で買い付けが行われます。
特定口座で出た利益に対しては、原則として20.315%の税金がかかります。 証券会社のシステム上、新NISAの限度額を超過する設定をしようとするとエラーが出るか、超過分を特定口座で決済するように案内されるため、知らぬ間にルール違反をしてペナルティを受けることはありません。
枠を使い切った後の特定口座との使い分けは、「新NISAと特定口座はどう使い分ける?枠を使い切った後の追加投資、含み益がある商品を買い直すタイミング、特定口座は本当に必要かを一次資料と編集部試算で整理する」(https://limo.media/articles/-/138118)で解説しています。
5. 余った枠は翌年に持ち越せる?枠の「再利用」に関する注意点
年間上限に関するよくある疑問が、「今年はつみたて投資枠を50万円しか使わなかった。余った70万円分を翌年に持ち越して、来年は430万円(360万+70万)投資できるか?」という点です。
5.1 未使用枠の翌年繰越は不可
結論として、その年に使いきれずに余った投資枠を、翌年以降に持ち越す(繰り越す)ことはできません。年間の上限は、毎年必ず360万円(つみたて投資枠120万+成長投資枠240万)にリセットされます。
5.2 売却すれば枠の「再利用」が可能
新NISAの画期的なルールのひとつが、商品を売却した場合、翌年にその分の非課税枠が復活(再利用)する点です。
例えば、元本500万円分を投資していた商品を売却した場合、翌年の1月1日になれば、生涯限度額の1800万円のうち500万円分の空き枠が復活し、再び非課税で投資できるようになります。
これにより、住宅購入や教育費などで一時的に資金を引き出しても、再び余裕ができた時に投資を再開しやすくなりました。
6. 枠を使い切るべきか?「満額」への正しい向き合い方
SNSや投資系メディアでは、「最短5年(年間360万円×5年)で1800万円を最速で埋めるのが最も合理的だ」という主張が多く見られます。
数学的なシミュレーション上は、非課税枠に早く多額の資金を投入し、長期間複利で運用した方が最終的なリターンが高くなる確率は上がります。
しかし、実務の現場から見ると、この「最短使い切り至上主義」には大きな落とし穴が潜んでいます。
6.1 現金比率の低下によるリスク許容度の崩壊
最も危険なのは、年間360万円という上限枠を埋めるために、数年以内に必要となる生活費や、いざという時のための「生活防衛資金」まで新NISA口座に投入してしまうケースです。
相場は常に右肩上がりではなく、時には20〜30%の暴落も起こりえます。
手元の現金がない状態で暴落に直面すると、精神的な不安に耐えきれず、最も損なタイミングで投資信託を売却(狼狽売り)してしまう可能性が高まります。
6.2 年間上限は「目標」ではなく「単なる器の大きさ」
新NISAの年間360万円、生涯1800万円という限度額は、あくまで「国が用意してくれた非課税の器の大きさ」に過ぎません。「枠を使い切ること」を目標にしてはいけません。
- 月3万円の積立を続ける人:1,800万円の枠を使い切るのに50年かかりますが、それで全く問題ありません。老後までしっかりとした資産が形成されます。
- 退職金が入ったシニア世代:成長投資枠を使って数年で枠を埋めることも選択肢ですが、資産寿命を延ばすために定率で取り崩しながら運用を続ける戦略が重要です。
枠の使い切りに焦るのではなく、「自分の余剰資金で、夜も安心して眠れる金額」をコツコツと市場に置き続けることこそが、新NISAを最後まで活用し切る最大の秘訣です。
7. まとめ
新NISAの上限額と非課税ルールの要点は以下の通りです。
- 年間上限: 最大360万円(つみたて投資枠120万円+成長投資枠240万円)。余った枠の翌年への繰越はできない。
- 生涯上限: 最大1,800万円(うち成長投資枠は1,200万円まで)。枠を使い切っても、非課税での運用は無期限で継続される。
- 枠の再利用: 保有している商品を売却すれば、翌年に売却した元本分の非課税枠が復活する。
- 上限超過時: 限度額を超えて投資したい場合は、特定口座(課税口座)での運用となる。
1800万円という大きな枠組みや「枠を使い切る」という言葉に圧倒される必要はありません。
売却すれば枠が復活し、いつまでも非課税で運用できるという新NISAの「柔軟なルール」を最大限に味方につけ、まずはご自身の家計に負担のない金額から、息の長い資産形成を検討してみましょう。
8. 執筆者コメント:上限額は「ノルマ」ではない。自分の人生のペースに合わせた活用を
新NISAの枠が旧制度から大幅に拡大されたことは喜ばしいことですが、その分「枠を余らせているのはもったいないのでは」という心理的な圧迫を感じる方も増えています。
しかし、投資に「絶対にこの期間で枠を使い切らなければならない」というノルマはありません。
制度は恒久化され、非課税期間も無期限なのですから、ライフステージの変化に合わせて積立額を増減させ、売却と再利用を柔軟に繰り返しながら、ご自身のペースでゆっくりと資産を育てていってください。
参考資料
- 金融庁:「NISA特設ウェブサイト」
齊藤 慧