
「AI関連銘柄」や「データセンター関連銘柄」と聞くと、多くの人はNVIDIAやIntelといった米国の巨大なチップメーカーを思い浮かべるのではないでしょうか。
しかし、半導体という精密な製品は、膨大な工程の分業で成り立つバリューチェーン(価値連鎖)の結晶です。
実は、その製造を支える材料、後工程、電子部品の裾野には、圧倒的な世界シェアを握る日本企業が数多く存在しているという意外な事実があります。
一体どの工程を、どの企業が、どのような立ち位置で担っているのでしょうか。
元機関投資家の泉田良輔氏が、半導体のバリューチェーンを川上から川下まで整理し、私たち投資家が知っておくべき「専業度と寄与度」という投資機会の見極め方を解説します。
この記事のポイント
- 半導体製造は多数の工程に分かれ、材料や後工程、電子部品で日本企業が世界を席巻している
- チップメーカーになれなくても、優れた技術を持つ日本企業には大きなビジネスチャンスがある
- 「上場して取引できること自体に価値がある」という視点が、非公開化が進む市場で重要になる
- AIの進化に伴い、GPUの給電や電力効率化を担うパワー半導体・電源ICの重要性が増している
- 需要が伸びても全社業績への寄与が低い企業もあるため、「専業度・寄与度」を調べるボトムアップ・リサーチが投資の鍵となる
1. 資源なき日本がなぜ強い? 半導体材料を支える「土と粉」の技術
半導体を作るには、前工程(シリコンウェハー上に回路を形成する工程)と後工程(切り出して組み立てる工程)という長いプロセスを経る必要があります。
前工程における露光(リソグラフィ)装置ではオランダのASMLが事実上の独占状態にあり、成膜・エッチング・洗浄といった装置でもアプライドマテリアルズやラムリサーチなどの米国勢が強い存在感を放っています。
しかし、視点を「材料」に移すと景色は一変します。泉田氏は「日本企業って材料とか装置強いんだけどまさにここから見ていくウェハー、シリコンウェハーだよね」と語り、日本企業の圧倒的な強さを指摘します。
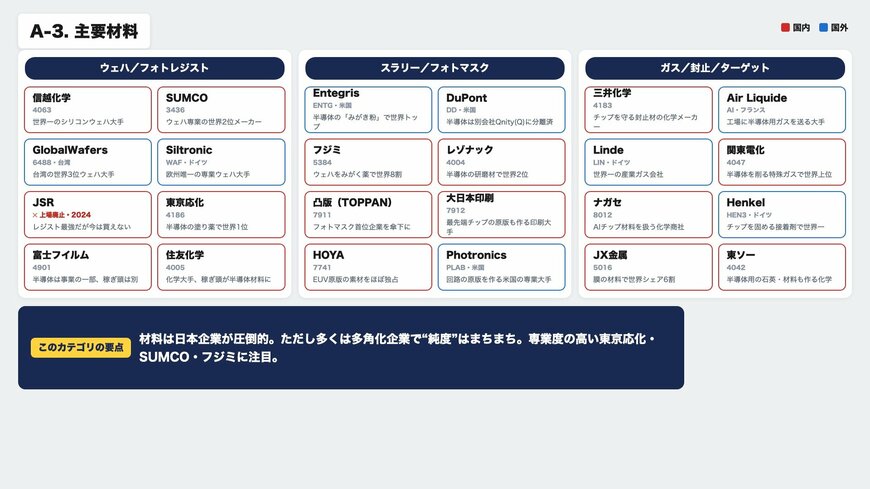
AI半導体の主要材料マップ(ウェハー・感光材・スラリー・フォトマスク・ガス/ターゲット材)1/6
出所:AIサプライチェーン カオスマップ(イズミダイズム作成)
1.1 シリコンウェハーの土台を作る企業たち
半導体のすべての土台となるのが「シリコンウェハー」です。シリコンの濃度を高めて作られる「インゴット」と呼ばれる巨大な延べ棒を薄くスライスして作られます。
この分野では、信越化学が世界一のシェアを誇り、専業メーカーであるSUMCOが世界2位につけています。半導体の性能を左右する極めて純度の高いシリコンを安定供給できるのは、高度な技術力を持つこれらの日本企業なのです。
1.2 露光を支える感光材とフォトマスク
回路を描く露光工程では、光に反応する薬品である「フォトレジスト(感光材)」が不可欠です。ここでも東京応化工業が世界首位に立ち、富士フイルムや住友化学といった化学メーカーが名を連ねています。
また、露光の際に回路の原画となる「フォトマスク」の分野では、トッパンや大日本印刷(DNP)、HOYAといった企業が存在感を示しています。
印刷会社がなぜ半導体に?と疑問に思うかもしれませんが、極小のパターンを正確に転写する技術は、長年培われた印刷技術の延長線上にあります。
泉田氏は「大日本とかトッパンってお金持ちなんですよ。なので研究開発とか先端に対しての取り組みって結構進んでて」と、これらの企業が先端技術に投資できる潤沢な資金力を持っていることを解説しています。
さらに、ウェハーを平坦に磨き上げる工程で使われる「スラリー(研磨剤)」では、フジミインコーポレーテッドがウェハ研磨で世界シェアの約8割を握り、昭和電工と日立化成が統合して生まれたレゾナックが半導体研磨剤で世界2位となっています。
1.3 ガス、封止材、ターゲット材
半導体製造には特殊なガスや、チップを保護する封止材、そして金属膜を形成するためのターゲット材も必要です。JX金属は銅のスパッタリングターゲット材などで世界的なシェアを持ち、三井化学などもこれらの材料を手がけています。
資源を持たない日本がなぜこれほど材料分野で強いのか。それは、純度を高め、均一に混ぜ合わせるといった、職人的な「土と粉」の技術、いわば長年培われた日本の「焼き物文化」の延長線上にある高度な化学・素材技術が活きているからです。
2. 記憶を司るメモリ市場と日本の現在地
データセンターやAIサーバーが膨大なデータを処理するためには、計算を担うロジック半導体(GPUやCPU)だけでなく、データを記憶する「メモリ」が不可欠です。
HBM・メモリ/ストレージの主要プレイヤー2/6

出所:AIサプライチェーン カオスマップ(イズミダイズム作成)
2.1 DRAMとNAND、そしてエルピーダの教訓
メモリには大きく分けて、作業用の机に例えられる「DRAM」と、データを長期保存する本棚に例えられる「NANDフラッシュメモリ」があります。
現在、AI向けに需要が爆発しているのが、DRAMを積層してデータ転送速度を飛躍的に高めた「HBM(広帯域メモリ)」です。このDRAMおよびHBMの市場は、韓国のSKハイニックスとサムスン、そして米国のマイクロンの3社による寡占状態にあります。
かつて日本には「エルピーダメモリ」というDRAMメーカーがありましたが、価格競争の波に飲まれて倒産し、マイクロンに買収されました。もしエルピーダが存続していれば、現在のAIブームの中で日本勢がDRAM市場で大きな存在感を示していたかもしれません。
一方、NANDフラッシュメモリの分野では、旧東芝から独立した「キオクシア」が日本代表として奮闘しています。また、旧東芝との合弁の歴史を持つサンディスクもこの市場の重要なプレイヤーです。
泉田氏は、韓国の株式市場がAIブームで盛り上がっている背景について、時価総額の大きいサムスンとSKハイニックスがDRAMとNANDの両方の市場を取れる立場にあるからだと分析しています。
3. 後工程・電子部品で圧倒的シェアを誇る日本企業
前工程で作られたウェハーからチップを切り出し、基板に実装して最終的な製品に仕上げる「後工程」や、その周辺を固める「電子部品」の領域でも、日本企業は驚異的な競争力を持っています。
半導体パッケージ基板(FC-BGA)・絶縁フィルムABF・銅箔のマップ3/6

出所:AIサプライチェーン カオスマップ(イズミダイズム作成)
3.1 ICパッケージと驚異の絶縁フィルム「ABF」
高性能なAIチップは、複数のチップを一つのパッケージにまとめる高度な技術が求められます。AIチップ用のパッケージ基板(FC-BGA)ではイビデンが世界トップクラスの技術を持っています。
そして、このパッケージ基板に欠かせないのが「絶縁フィルム」です。ここで圧倒的な強さを見せるのが、食品メーカーとして知られる味の素です。
同社が開発した「味の素ビルドアップフィルム(ABF)」は、なんと世界シェアの約95%を握っています。食品のアミノ酸研究から生まれたこの電子材料事業は、今や全社事業利益の約3割を稼ぎ出す屋台骨となっています。
また、基板の配線に使われる「銅箔」では、JX金属、三井金属鉱業(極薄銅箔で世界9割超)、古河電工などが高いシェアを持っています。基板に微細な穴を開けるレーザードリル装置では、三菱電機やビアメカニクス(アマダ子会社)が活躍しています。
3.2 基板からコンデンサまで、粉から始まるバリューチェーン
電子回路の土台となるPCB(プリント基板)の材料では、パナソニックや三菱ガス化学が重要です。特に三菱ガス化学は、基板の土台となる「BT材」で世界シェアの約8割を握っています。
PCB(高速・多層基板)の材料マップ(低伝送損失CCL・銅箔)4/6

出所:AIサプライチェーン カオスマップ(イズミダイズム作成)
さらに、電気を蓄えたり放出したりして電圧を安定させる「MLCC(積層セラミックコンデンサ)」は、AIサーバーに大量に搭載されます。この分野では、村田製作所が世界首位(AIサーバー向けでは約7割)を走り、太陽誘電やTDKといった日本企業が圧倒的な強さを誇ります。
興味深いのは、これらの電子部品のさらに「川上」にある材料メーカーの存在です。MLCCの原料となる「チタン酸バリウム粉」は堺化学工業や日本化学工業が、内部の電極に使われる「ニッケル粉」は住友金属鉱山が供給しています。
泉田氏は「粉の話して村田行くと焼き物の話して、村田行くと配合の話なんだよ」と語り、単に粉を作るだけでなく、それをどう配合し、どう均一に焼くかという「すり合わせの技術」が日本の競争力の源泉であることを指摘しています。
MLCC(積層セラミックコンデンサ)メーカーと材料(誘電体粉・ニッケル粉)のマップ5/6

出所:AIサプライチェーン カオスマップ(イズミダイズム作成)
4. AIの電力問題を解決するパワー半導体と電源IC
AIサーバーやデータセンターの普及に伴い、深刻化しているのが「電力問題」です。膨大な電力を消費するGPUに、いかに効率よく、安定して給電するかが新たなテーマとなっています。
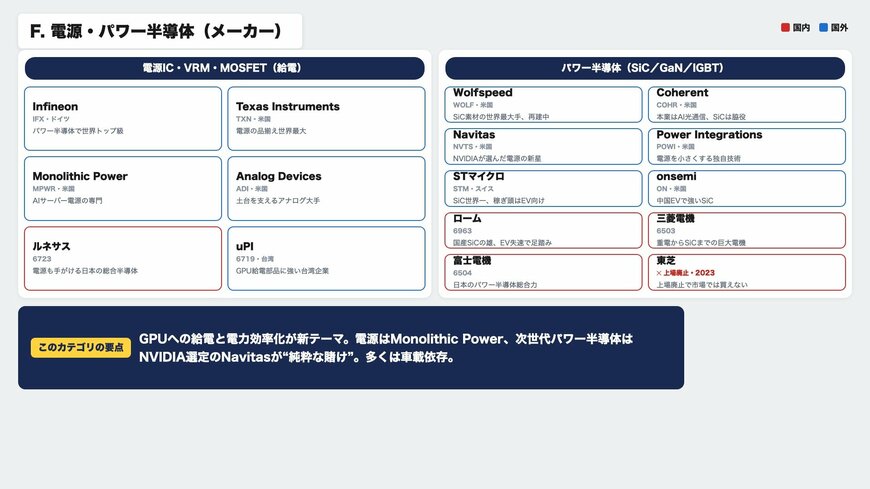
電源IC・パワー半導体(SiC/GaN/IGBT)のマップ6/6
出所:AIサプライチェーン カオスマップ(イズミダイズム作成)
4.1 日本が強い産業用途と新たなプレイヤー
電力の制御や変換を行うのが「パワー半導体」や「電源IC」です。この分野では、ルネサス(車載・電源系)、三菱電機、富士電機、ロームなどが強い存在感を示しています。
パワー半導体の材料は、従来のシリコンから、より高電圧・高効率に耐えられるSiC(シリコンカーバイド)やGaN(窒化ガリウム)へと進化しています。
また、鉄道や電力網など高耐圧が求められる用途では「IGBT(絶縁ゲートバイポーラトランジスタ)」という技術が使われ、ここでは三菱電機などが強みを持っています。
一方で、AIの電力効率化という新テーマの中で、米国のNavitas(ナビタス)のような新星も登場しています。同社はNVIDIAの次世代電源アーキテクチャに選定されており、産業の電気の使い方が変わる中で、新たなプレイヤーが台頭する可能性も秘めています。
5. 【投資の核心】「儲かる=株価が上がる」とは限らない理由
ここまで見てきたように、半導体のバリューチェーンには数多くの日本企業が組み込まれています。泉田氏も「本当に意外と日本が重要なとこ抑えているんだなっていうのは改めて思いました」と述べるほどです。
しかし、株式投資の観点からは、非常に重要な「落とし穴」があります。それは、その企業が半導体関連で優れた技術や高いシェアを持っていたとしても、それが必ずしも「株価の上昇」に直結するわけではないということです。
5.1 専業度と寄与度を見極める
その最大の理由は「専業度と寄与度」の違いです。
例えば、化学メーカーや総合電機メーカーは、半導体材料や装置以外にも多種多様な事業を展開しています。三井化学であればナフサなどの石化事業が主体であり、三菱電機であれば家電から宇宙事業まで幅広く手がけています。
泉田氏は「やってる事業の寄与度、全体に対しての寄与度がやっぱり限定的な会社もあるからそこはしっかり調べた方がいいですね」と警鐘を鳴らします。半導体関連の需要が爆発的に伸びてその事業部の売上が倍増したとしても、会社全体の売上高に占める割合がわずか数パーセントであれば、全社の利益や株価に与えるインパクトは軽微にとどまってしまうのです。
一方で、SUMCO(ウェハー専業)や東京応化工業(フォトレジスト主体)、イビデン(パッケージ基板主体)のように、半導体関連事業の比率が高い「専業度の高い企業」であれば、業界の好調がダイレクトに業績と株価に反映されやすくなります。
また、投資機会を考える上で「上場していることの価値」も見逃せません。フォトレジストのJSRや、パッケージ基板の新光電気工業は、ファンドの買収により非公開化(上場廃止)の道を歩みました。
泉田氏は「上場して我々が取引できること自体が素晴らしいんですよ。だってどんなにいい会社も未上場だったら買えないからね」と語り、個人投資家がアクセスできる優良な上場企業の希少性を説いています。
5.2 ボトムアップ・リサーチの価値
では、投資家はどのようにして有望な銘柄を見つければよいのでしょうか。
答えは、各企業が発表する「決算短信」や「決算説明会資料」を読み解き、その企業の中で半導体・AI関連事業がどれくらいの比率(寄与度)を占めているかを確認することです。
「めんどくさいっていう風に思うかもしれないけど、逆にみんなができないんだから調べる価値がある」と泉田氏は強調します。
「AI関連だから上がるはずだ」という漠然としたイメージやテーマ性だけで投資するのではなく、バリューチェーンのどの部分を担い、それが全社業績にどれだけ寄与するのかを地道に調べる「ボトムアップ・リサーチ」。誰もが面倒くさがるこの作業にこそ、優良な銘柄に出会うチャンスが隠されているのです。
なお、本記事は特定の銘柄の売買を推奨するものではありません。企業の業績や市場環境は常に変化するため、投資に関する最終的な判断は、ご自身の責任において行っていただきますようお願いいたします。

参考資料
- AIサプライチェーン カオスマップ資料(イズミダイズム作成)
- YouTubeチャンネル「イズミダイズム」
※リンクは記事作成時点のものです。