5月も半ばを過ぎ、日中は少し汗ばむような初夏の陽気を感じる日が増えてきましたね。新社会人の皆さんのなかには、初めての給与を受け取り、新しい暮らしにも少しずつ慣れてきたという方も多いのではないでしょうか。
生活が落ち着き始めるこの時期は、将来に向けた資産形成について考え始める絶好のタイミングでもあります。
しかし昨今、長引く物価高が私たちの家計を圧迫しています。BRITA Japan株式会社が2026年5月18日に公表した生活意識調査(※)によると、実に91.6%もの人が「昨年春よりも値上がりを感じる」と回答。食料品や日用品を中心に、家計への負担感が強まっています。
また、こうした将来への不安や物価上昇への備えとして、現在44%の人が「NISA」を利用していることが分かりました。
NISA利用者のうち52.5%が「節約でQOL(生活の質)が下がっている」と回答1/5
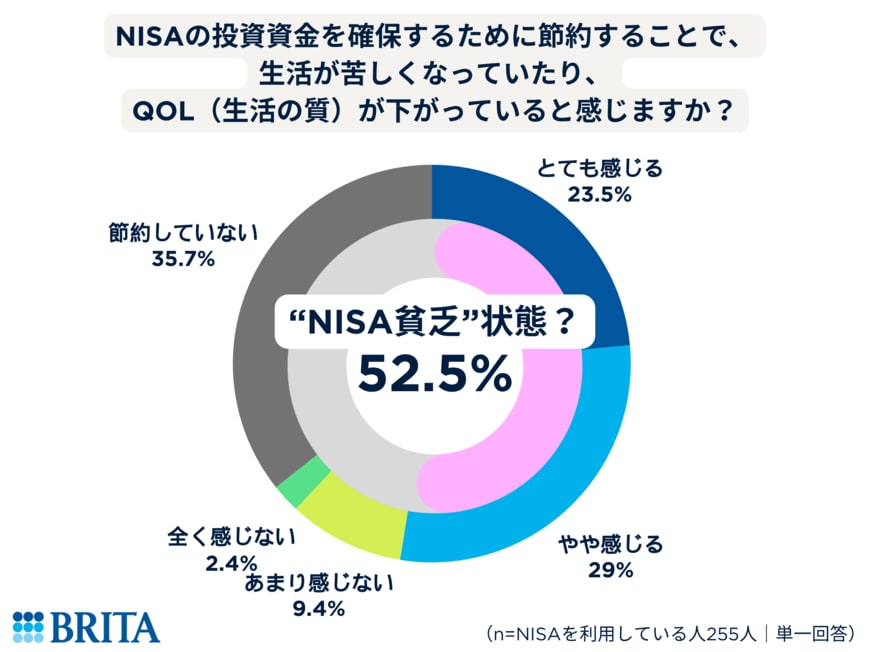
出所:BRITA Japan株式会社【物価高×NISA時代の生活意識調査】9割超が昨年春よりも「値上がりを感じる」NISA利用者は44%、理由は「将来への不安に備えるため」そのうち半数以上が“NISA貧乏”状態!?
しかしその一方で、気がかりなデータもあります。NISA利用者の64.3%が「投資資金を確保するために日々の支出を節約している」と答え、さらにNISA利用者全体の半数以上(52.5%)が「節約により生活の質(QOL)が下がっている」と感じる…いわゆる“NISA貧乏”の状態に陥っているという結果も出ています。
将来に備えるための投資で、今の生活が苦しくなってしまっては本末転倒。
そこで本記事では、「今の生活を犠牲にしない資産形成」を考えるために、あえて「50歳から老後資金づくりを始めた場合、毎月どのくらい積立が必要になるのか」というシミュレーションを軸に解説します。
新NISAの仕組みを整理し、「遅く始めることの現実的な負担感」を知ることで、若いうちから少額で始めるメリットを一緒に確認していきましょう。
1. 【新NISA】制度改正によって変わったポイントを整理
NISA(ニーサ)は、個人の資産形成を後押しする目的で設けられた非課税制度です。2014年にスタートし、制度改正を経て、2024年からは新しい仕組みの「新NISA」として運用されています。
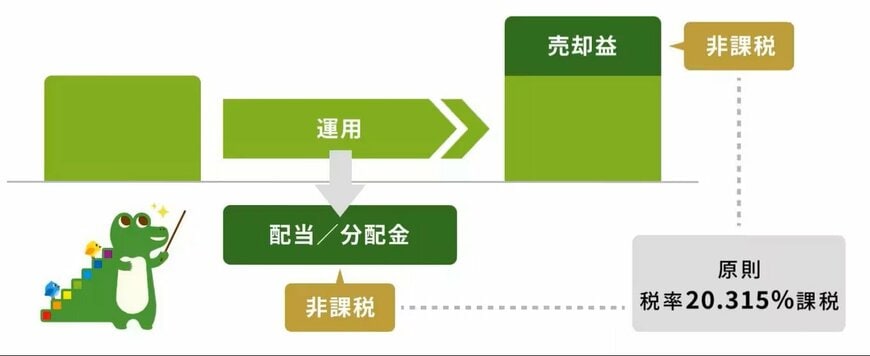
通常、株式や投資信託で利益が出た場合、売却益や分配金には20.315%の税金がかかります。たとえば10万円の利益が出ても、実際に手元に残るのは約8万円程度です。
一方、NISA口座を通じて運用した利益については税金がかからないため、利益をそのまま受け取ることができます。運用期間が長くなるほど、この「非課税」の効果による差は大きくなっていきます。
利益に対して課税されない点こそが、NISA制度の大きな特徴です。将来に向けた資産づくりの手段として、多くの人に活用されている理由もここにあります。
ただし、新NISAには年間投資枠や対象商品の条件など、一定のルールがあります。制度を活用する前に、基本的な仕組みを理解しておくことが重要です。
1.1 「新NISA」の知っておきたい魅力的な6つのポイント
新NISAには、資産形成に取り組みやすくなる工夫がいくつも盛り込まれています。主な特徴は、次の6点です。
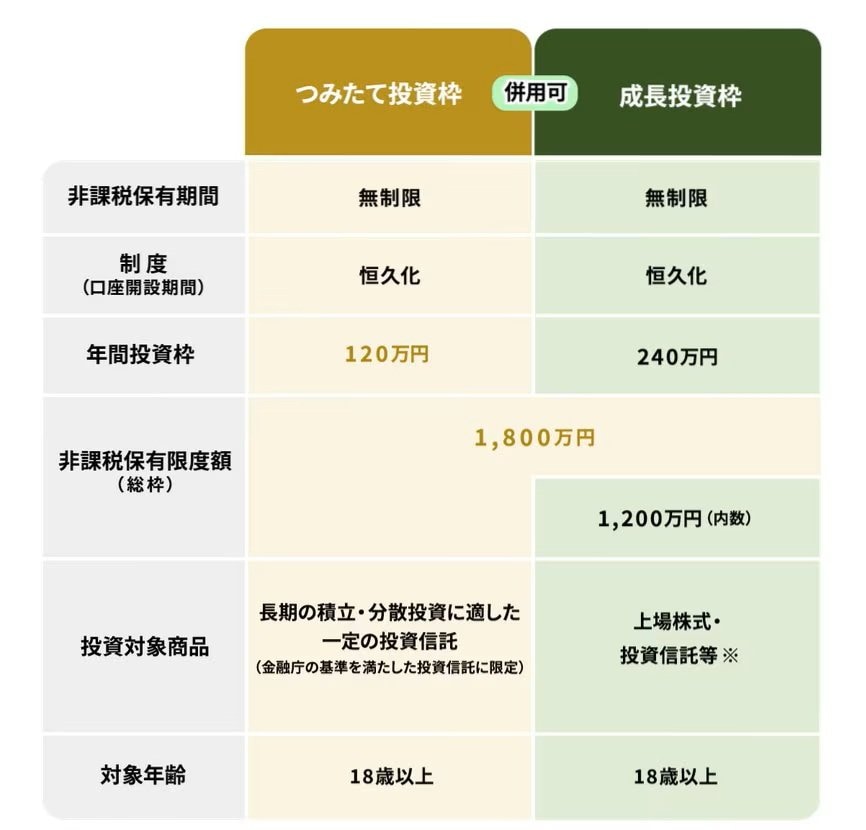
- 非課税で運用できる期間に期限がなく、長期保有が可能
- 「つみたて投資枠」と「成長投資枠」を同時に利用できる
- 年間の投資上限は、つみたて投資枠が120万円、成長投資枠が240万円
- 生涯で使える非課税枠は合計1800万円(うち成長投資枠は1200万円まで)※売却した枠は、翌年以降に取得価額(購入金額)ベースで再利用が可能
- つみたて投資枠は、長期・分散投資に適した一定の投資信託に限定
- 成長投資枠では、上場株式や投資信託など幅広い商品が対象
「投資はまとまった資金が必要」というイメージを持つ人も少なくありません。
しかし実際には、投資信託の中には数百円程度から購入できる商品もあり、新NISAを利用すれば少額から積立投資を始めることも可能です。無理のない範囲でスタートできる点は、初心者にとって大きなメリットといえるでしょう。
次の章では、毎月一定額を積み立てた場合、将来どの程度の資産形成につながるのかを、シミュレーションを使って確認していきます。
2. 【新NISA】5万円の積立「50歳→65歳までサボらず継続できたら」最終的な資産額はいくらになる?【積立投資の着地点】
ここからは、新NISAを活用して積立投資を行った場合、老後資金としてどの程度の資産形成が期待できるのかを見ていきます。
今回は、以下の条件をもとに、想定利回りを年1%〜5%まで変えながら試算します。
- 積立期間:50歳〜65歳までの15年間
- 毎月の積立額:5万円
- 運用商品:年率1〜5%で運用したケースを想定
2.1 【想定利回り別シミュレーション結果】「毎月5万円」×15年×「年1~5%」で積立投資
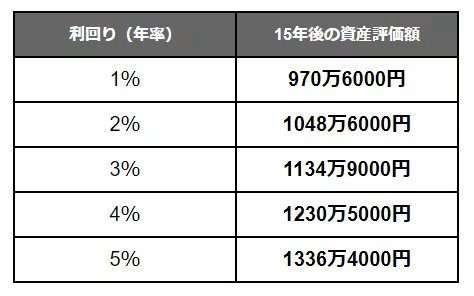
想定利回り:資産評価額(元本部分は900万円)
- 年1%:970万6000円
- 年2%:1048万6000円
- 年3%:1134万9000円
- 年4%:1230万5000円
- 年5%:1336万4000円
15年間にわたり毎月5万円を積み立てた場合、積立元本は900万円となります。
しかし、運用益が加わることで、最終的な資産額は1000万円を超える可能性があります。
たとえば年1%運用でも、元本に約70万円が上乗せされる計算です。さらに年5%で運用できた場合には、運用益だけで400万円超となり、複利効果による差が大きく広がることが分かります。
一方で、高い利回りを期待できる商品ほど、価格変動リスクも大きくなる傾向があります。
そのため、資産運用では「どれだけ増えるか」だけでなく、「値動きにどこまで耐えられるか」も踏まえながら、自分に合った運用スタイルを選ぶことが重要です。
3. 【新NISA】積立を途中でやめるとどうなる?積立中断の影響
積立投資は、運用で得た利益がさらに利益を生む「複利」の力を活かしながら、時間をかけて資産を増やしていく仕組みです。
そのため、途中で積立をやめてしまうと、単に積立額が減るだけではなく、「利益が利益を生む時間」そのものが短くなり、将来の資産額に大きな差が生まれます。
ここでは、毎月5万円を年3%で積み立てたケースを比較してみましょう。
3.1 5年で積立をやめた場合(60か月)
- 積立元本:約300万円
- 運用後の資産額:約320万円
- 増えた利益:約20万円
5年間では、運用益はまだ小さく、増えた金額の大半は自分で積み立てた元本によるものです。
3.2 15年間続けた場合(180か月)
- 積立元本:約900万円
- 運用後の資産額:約1130万円
- 増えた利益:約230万円
15年間続けると、利益がさらに利益を生む期間が長くなるため、運用益は一気に拡大します。
積立期間は3倍ですが、運用益は「約20万円 → 約230万円」と10倍以上に増えている点が、複利効果の特徴です。
3.3 長く続けるほど「後半」で差が開く
積立投資は、始めた直後よりも、運用期間が長くなった後半ほど資産の増えるペースが加速しやすくなります。
そのため、途中でやめると「これから複利が本格的に効き始めるタイミング」を逃してしまう可能性があります。
一見すると5年でも十分積み立てているように見えますが、15年続けたケースと比べると、最終的な差は800万円以上に広がります。
積立投資では、「いくら積み立てるか」だけでなく、「どれだけ長く続けられるか」が資産形成を左右する重要なポイントになるのです。
4. 老後資金は「投資一本」で考えなくていい 投資以外も含めて考える資産形成
4.1 老後資金の全体像を整理する
老後資金というと、「投資でどれだけ増やせるか」に意識が向きやすいものです。しかし実際の老後生活は、ひとつの収入源だけで成り立つわけではありません。
基本となるのは公的年金であり、そこに退職金や預貯金などを組み合わせながら生活を支えていく形になります。
まず大切なのは、「これから増やすお金」だけではなく、「すでに見込めるお金」がどれくらいあるのかを整理することです。
4.2 新NISAの位置づけを考える
新NISAは便利な制度ですが、老後資金のすべてを投資で準備するための仕組みではありません。
年金や退職金だけでは不足しそうな部分を補う手段のひとつとして活用するほうが、現実的な考え方といえるでしょう。
老後資金を「投資だけで作ろう」と考えると、相場の値動きに対する不安も大きくなりがちです。
一方で、「生活の土台は年金や預貯金で確保し、その上で一部を新NISAで補う」と考えることで、運用に対する心理的負担は軽減しやすくなります。
4.3 投資に不安がある人が意識したいこと
投資経験が少ない人ほど、「もっと増やさないと老後資金が足りない」と感じやすい傾向があります。
しかし実際には、老後資金は“運用で大きく増やすこと”だけでなく、「どう組み合わせるか」が重要です。
たとえば、生活防衛資金として一定の預貯金を確保しながら、余裕資金の範囲で新NISAを活用する方法でも、将来への備えとして十分成り立ちます。
無理なく続けられる形を選ぶことが、長期の資産形成では大切なポイントになります。
5. 2000万円を目指すための現実的な積立戦略とは?シミュレーションで解説!
老後に必要となる金額は、持ち家か賃貸か、単身か夫婦かなどによって変わりますが、ひとつの目安として「2000万円」を意識する人は少なくありません。
そこでここでは、50歳から65歳までの15年間で2000万円を準備するには、毎月どの程度の積立が必要になるのかを確認していきます。
5.1 【シミュレーション結果】「15年間」×3%で積立投資
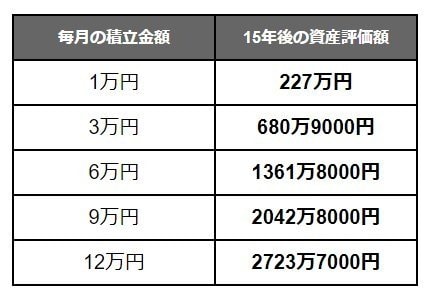
毎月の積立金額:資産評価額
- 1万円:227万円
- 3万円:680万9000円
- 6万円:1361万8000円
- 9万円:2042万8000円
- 12万円:2723万7000円
※想定利回り:年3%
今回の試算では、年3%で運用できた場合、毎月9万円を15年間積み立てることで、最終的な資産額は2000万円を超える計算になります。
ただし、毎月9万円という積立額は、現実には家計への負担が大きくなりやすい水準です。また、想定利回りどおりに運用できる保証はなく、実際には評価額が下振れする可能性もあります。
そのため、老後資金づくりでは「毎月いくら積み立てるか」だけでなく、「どれだけ長い時間を味方につけられるか」が重要になります。
たとえば同じ年3%でも、30歳から65歳まで35年間積み立てる場合、2000万円を目指すために必要な積立額は毎月約2万7000円程度まで抑えられます。
このように、早い段階から長期間で積み立てを行うことで、月々の負担を軽減しながら、無理のない形で資産形成を進めやすくなるのです。
6. 生活の質(QOL)を下げない「継続しやすい」資産形成を
ここまで、新NISAを活用した積立投資について、複数のシミュレーションをもとに整理してきました。
50歳から老後資金2000万円を目指そうとすると、毎月約9万円(想定利回り3%の場合)もの積立が必要となり、家計にとって決して小さな負担ではありません。
冒頭の調査データにあった、投資資金を捻出するために今の生活を切り詰めすぎる“NISA貧乏”に陥りやすいのは、まさにこのように「短期間で大きな金額を準備しようとするケース」だと言えるでしょう。
同調査において、人々が求める理想の節約スタイルとして最も多く挙げられたのは「手軽にできる節約(58.6%)」、次いで「少しずつだが、継続できる節約(45.2%)」でした。
資産形成もこれと全く同じです。早い段階から積立を始めれば、運用期間を長く確保できるため、毎月の負担を数千円から数万円程度に大きく抑えられます。今の生活の質(QOL)を落とすことなく、無理のない範囲で継続することが可能になるのです。
物価上昇が続く局面では、預貯金だけで資産を守るのは難しくなっています。「少額から」「早いうちに」「長期で続ける」という基本こそが、今の暮らしを楽しみながら将来に備えるための最強の防衛策です。
新生活の慌ただしさが少し落ち着き、初夏の風が心地よい今の時期に、ご自身の家計と将来のお金とのバランスをぜひ一度見直してみてはいかがでしょうか。


参考資料
- BRITA Japan株式会社【物価高×NISA時代の生活意識調査】9割超が昨年春よりも「値上がりを感じる」NISA利用者は44%、理由は「将来への不安に備えるため」そのうち半数以上が“NISA貧乏”状態!?
- 金融庁「NISAを知る」
- 金融庁「つみたてシミュレーター」
マネー編集部NISA班